

Um remédio que vai além do banco sozinho
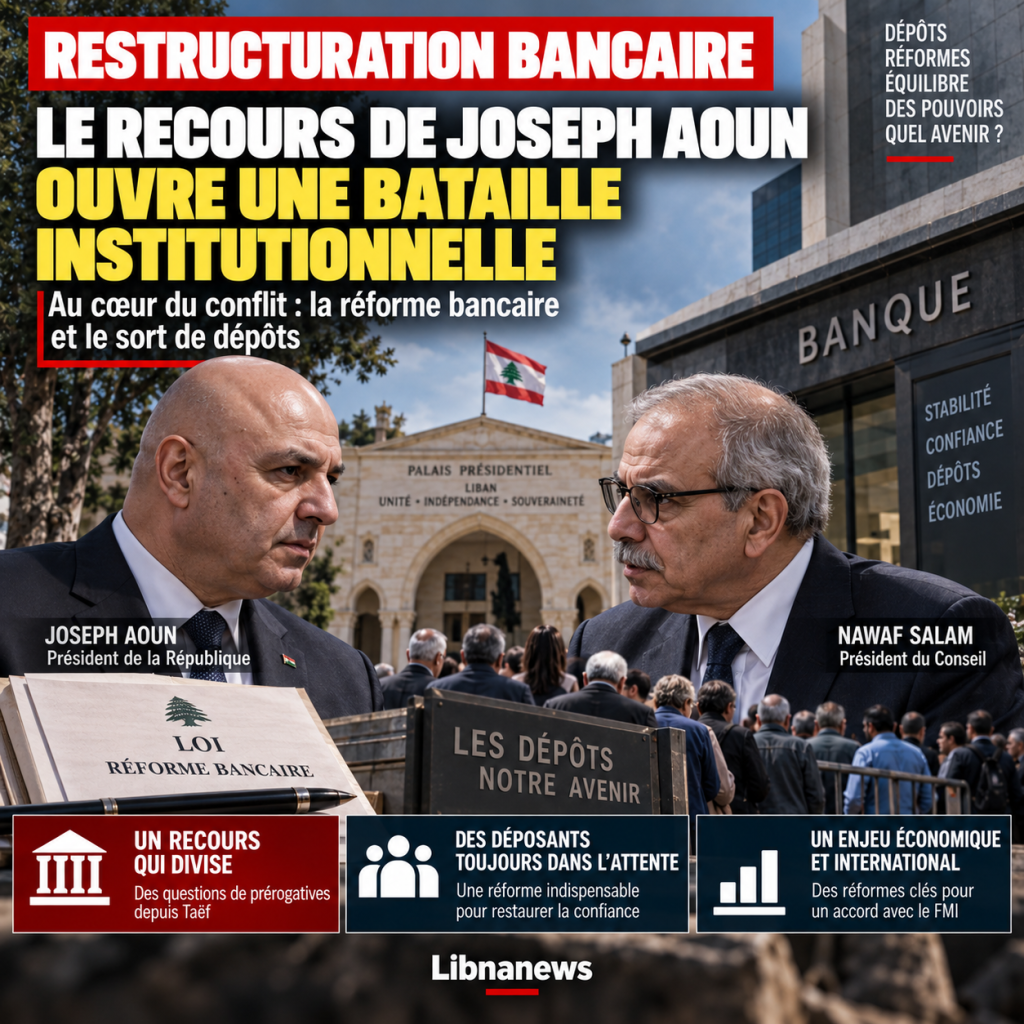
O apelo do Presidente Joseph Aoun contra uma disposição de uma lei sobre a reforma bancária abriu uma controvérsia que vai muito além da elaboração de um artigo de lei. O deputado Jihad Al-Samad, presidente da Comissão Parlamentar da Defesa, do Interior e dos Municípios, considera que se trata de uma violação das prerrogativas do Presidente do Conselho de Salam de Nawaf e de uma primeira instituição desde o acordo de Taif. A sua crítica baseia-se numa particularidade que ele coloca no centro do caso: a disposição contestada apareceu num projecto apresentado pelo Governo, levou a assinatura do Presidente da República e da do Primeiro-Ministro, e depois foi enviada ao Parlamento, que votou como tinha sido enviado.
Por conseguinte, a Al-Samad considera que o Chefe de Estado contesta agora uma disposição de um texto que ele próprio tinha assinado e transmitido. Falou de uma violação da sua própria assinatura, mas sobretudo de um desafio ao equilíbrio de poderes em detrimento da Presidência do Conselho. Acusa também o uso da contenção da reforma bancária sob o pretexto de proteger o equilíbrio religioso. Trata-se de uma posição política, não de uma decisão judicial que estabelece uma violação da Constituição. Esta distinção é essencial.
O corpus disponível não reproduz integralmente a disposição contestada nem o sumário jurídico do recurso. Seria, portanto, artificial pretender aqui decidir a sua constitucionalidade ou atribuir razões ao Presidente Aoun que não estão documentadas. Por outro lado, as evidências explicam por que essa disputa se torna politicamente explosiva: ela vem em um momento em que o Líbano precisa reorganizar seus bancos, lidar com o crack financeiro acumulado desde a crise e finalmente definir como as perdas serão distribuídas sem remover os direitos dos depositantes.
O caminho incomum de um texto assinado, votado e, em seguida, desafiado
O coração do argumento de Jihad Al-Samad está na trajetória do texto. Um projeto governamental é preparado e adotado pela administração executiva. É então enviado ao Parlamento, que pode alterá-lo, rejeitá-lo ou adoptá-lo. No caso referido, a Al-Samad insiste que a disposição contestada foi mantida pelos deputados, tal como figurava no projecto enviado pelo Governo.
Esta cronologia alimenta a sua crítica: como pode uma disposição que passou a fase governamental com a assinatura do Chefe de Estado tornar-se objecto de um recurso presidencial? Legalmente, a existência de uma assinatura anterior não esgota necessariamente as prerrogativas constitucionais disponíveis após a votação parlamentar. Mas, politicamente, o gesto cria a imagem de um executivo que já não fala a uma só voz sobre uma reforma que ele próprio realizou.
O conflito torna-se ainda mais sensível porque o texto afeta os bancos. Uma divergência sobre uma lei comum pode permanecer limitada a advogados. Uma divergência na reestruturação bancária ocorre em um caso em que centenas de milhares de depositantes ainda estão esperando para saber qual parte de seus ativos pode ser recuperado, que momento e depois que distribuição de perdas.
Por que a reestruturação bancária é inseparável do crack financeiro
A reforma bancária não pode ser entendida isoladamente. Desde a crise, o sistema financeiro libanês carrega uma massa de perdas que deve ser reconhecida, quantificada e distribuída. Até que esta fase seja liquidada, os balanços bancários permanecem incapazes de voltar ao funcionamento normal. Os depósitos existem legalmente como créditos, mas o seu reembolso total e imediato não corresponde aos recursos efectivamente disponíveis no sistema.
É isso que o debate sobre o « crack financeiro » cobre. Não é um buraco abstrato. Corresponde à diferença entre as responsabilidades acumuladas dos depositantes e os ativos que podem realmente ser mobilizados após anos de financiamento do Estado, exposição ao Banco do Líbano e a crise monetária. Qualquer reforma séria deve, portanto, responder a uma pergunta politicamente dolorosa: quem absorve as perdas já produzidas?
As opções têm consequências muito diferentes. Fazer depositantes suportar uma ação excessiva transforma economia em uma variável de ajuste. Apoiar os bancos no seu conjunto pressupõe que os seus fundos próprios e os dos seus accionistas possam absorver montantes consideráveis. Deferir perdas ao Estado significa, em última análise, transferi-las para contribuintes e futuros recursos públicos. Também não os faz desaparecer no Banco do Líbano, uma vez que o balanço do banco central pertence à mesma arquitectura financeira nacional.
O problema é, portanto, não escolher um ator fora do sistema que pagaria a conta. É definir uma ordem de responsabilidade e uma distribuição sustentável. É precisamente por isso que todas as disposições de reestruturação bancária se tornam politicamente explosivas: atrás de uma regra técnica está sempre a questão de quem perde quanto.
Depósitos no centro, mas sem garantia automática de reembolso
Os parceiros internacionais salientam que a adopção de reformas financeiras deverá permitir aos depositantes recuperarem pelo menos parte dos seus activos. Esta formulação é importante. Reconhece a prioridade do arquivo de depósito sem prometer reembolso total e imediato que os recursos disponíveis não necessariamente permitem.
Para os depositantes, a reestruturação deve responder a várias incógnitas. Serão os pequenos depósitos protegidos mais do que os maiores? O reembolso será efectuado em numerário, em fases, através de instrumentos financeiros ou através de vários mecanismos combinados? Qual será o destino do interesse acumulado? Como distinguir os depósitos pré-crise dos movimentos durante o período de restrições? O corpus de 5 de outubro não fornece as respostas completas a essas perguntas e seria enganoso inventá-las.
O que ele estabeleceu, no entanto, foi que a reforma bancária e a lei para lidar com o crack financeiro eram agora consideradas essenciais para restaurar a confiança e avançar nas negociações internacionais. Por conseguinte, a recorrente encontra-se na encruzilhada de dois imperativos: obter uma restituição credível dos seus direitos e aceitar que uma resolução ordenada do sistema exige regras que não existiam durante os primeiros anos da crise.
O FMI no contexto de cada debate bancário
A questão não é apenas entre Baabda, Serail, Parlamento e bancos. Os progressos nas reformas estão também ligados às discussões com o Fundo Monetário Internacional. Patrick Durel, embaixador da França, salientou que a adopção de reformas urgentes deveria permitir ao Líbano avançar para um acordo a nível dos serviços do FMI. Paris diz para se envolver com as autoridades libanesas e o Fundo para ajudar a encontrar soluções.
Esta sequência dá à batalha jurídica uma dimensão económica imediata. Um bloqueio prolongado da reestruturação bancária não só atrasa uma lei. Atrasa a clarificação dos balanços, a possibilidade de recapitalização das instituições viáveis, o tratamento das instituições que não são, e, mais amplamente, o retorno a um sistema que normalmente pode financiar empresas e famílias.
O apoio internacional depende também da percepção da reforma. Patrick Durel insiste que o progresso nesta área enviaria um sinal positivo à comunidade internacional e facilitaria um maior apoio financeiro. Num país que, paralelamente, tem de financiar a reconstrução do Sul e restaurar as infra-estruturas, esta credibilidade não é uma questão teórica.
A reestruturação de um banco não significa simplesmente o encerramento
O termo « reestruturação » é frequentemente usado como se descrevesse uma única transação. Na realidade, pode abranger vários cenários. Um banco pode ser recapitalizado por seus acionistas, fundido com outra instituição, ver determinadas atividades transferidas, sofrer uma reorganização de seus passivos ou, se considerado insustentável, entrar em um processo de resolução mais complicado. A escolha depende do estado real do seu balanço.
Para tomar estas decisões, as autoridades devem dispor de critérios coerentes. Um banco que tem ativos suficientes e pode atrair capital não se trata como uma instituição com perdas de longo prazo que excedem recursos. O objectivo da reforma não é, portanto, salvar todos os bancos na sua forma actual. Trata-se de reconstruir um sector capaz de desempenhar as suas funções essenciais: manter depósitos, efectuar pagamentos e financiar a economia.
Esta clarificação é igualmente necessária para os accionistas. Na reestruturação normal, o capital é a primeira reserva para absorver perdas. Mas a crise libanesa é de tal magnitude que o debate ultrapassa rapidamente os fundos próprios existentes. Daí a necessidade de combinar a reestruturação bancária e o tratamento global do crack financeiro.
A batalha das prerrogativas desde Taif
A crítica de Jihad Al-Samad introduz outra dimensão: o equilíbrio constitucional resultante do acordo de Taif. Alega que o recurso presidencial constitui mais uma violação das prerrogativas do Presidente do Conselho e tem por objectivo marginalizar o seu papel. Esta acusação deve permanecer com o autor. O corpus não prevê uma decisão do Conselho Constitucional ou do Conselho de Estado que confirme esta leitura.
Seu argumento, no entanto, revela uma velha sensibilidade política. Desde Taif, qualquer desacordo sobre os respectivos poderes do Presidente da República, do Conselho de Ministros e do Primeiro-Ministro pode ser rapidamente interpretado através do equilíbrio religioso. A reforma bancária corre o risco de deixar o domínio financeiro para se tornar um conflito sobre a competência institucional.
Este deslocamento é perigoso para a reforma. Uma provisão bancária deve normalmente ser avaliada com base no seu efeito na estabilidade financeira, nos depositantes e na viabilidade das instituições. Se o debate é transformado principalmente em um confronto sobre prerrogativas religiosas, o conteúdo econômico pode entrar em segundo plano. É precisamente isto que Al-Samad denuncia quando fala de uma protecção dos « privilégios fiéis », embora esta qualificação faça parte da sua leitura política.
Joseph Aoun enfrentou uma contradição política mais do que uma contradição legal demonstrada
O facto de Joseph Aoun ter assinado o projecto antes de contestar uma disposição adoptada pelo Parlamento cria uma aparente contradição política. Por si só não permite afirmar que o recurso é juridicamente incoerente. Um texto pode evoluir durante o processo legislativo e os mecanismos constitucionais podem permitir ao Chefe de Estado intervir em diferentes fases.
O corpus não reproduz a motivação presidencial. Por conseguinte, não nos permite afirmar precisamente que risco constitucional ou institucional Joseph Aoun acredita que quer prevenir. Esta ausência é importante. Um artigo sério não pode transformar a crítica de um deputado numa explicação das intenções do Presidente.
O que pode ser estabelecido é que o remédio criou uma controvérsia dentro do campo institucional que carrega as reformas. Mas esta imagem de divisão surge no pior momento: o Líbano procura convencer os seus parceiros de que as autoridades estão em condições de concluir a reestruturação do sector financeiro.
O tempo perdido também custa a economia real
Bloquear o banco não é apenas sobre pessoas esperando para recuperar seus depósitos. Uma economia moderna precisa de bancos que possam fornecer crédito, financiar investimentos, apoiar exportadores e fornecer instrumentos de pagamento confiáveis. Enquanto as instituições permanecerem presas em balanços não sancionados e num quadro jurídico incerto, a sua capacidade de desempenhar este papel permanece limitada.
Esta fraqueza afecta particularmente as empresas que têm de financiar o equipamento ou o seu capital de exploração. Também afecta a reconstrução. A reparação de infra-estruturas e o relançamento da actividade em zonas destruídas exigem canais financeiros capazes de receber fundos internacionais, financiar empresas e controlar os pagamentos.
Por conseguinte, a reestruturação bancária está ligada a casos que parecem estar à primeira vista longe dos bancos. A reconstrução do Sul, o investimento na diáspora, a recuperação industrial e a criação de emprego dependem de um sistema financeiro credível. Um país não pode pedir aos expatriados e investidores que mobilizem o seu dinheiro, deixando a questão de depósitos já bloqueados indefinidamente por resolver.
Uma reforma que deve responder a três perguntas simples
Para além dos conflitos de prerrogativas e formulações jurídicas, a reforma será, em última análise, julgada em três questões. O primeiro diz respeito aos candidatos: quanto podem recuperar, em que forma e dentro de que prazo? A segunda diz respeito aos bancos: quais são viáveis, quanto capital devem trazer e o que acontece quando não podem ser salvos? O terceiro diz respeito ao Estado e ao Banco do Líbano: que parte da responsabilidade financeira tem na resolução da crise?
O recurso de Joseph Aoun não pode ser seriamente avaliado sem conhecer o texto preciso da disposição contestada e os fundamentos jurídicos pormenorizados da Presidência. O corpus não os fornece na sua totalidade. Este limite impede que um veredicto constitucional seja proferido, mas não impede que o alcance da controvérsia seja medido.
O Líbano está numa altura em que cada atraso prolonga a incerteza sobre os depósitos e impede a normalização do sector financeiro. A batalha aberta pelo remédio presidencial não só será observada como um novo episódio das relações entre Baabda e o Serail. Será avaliado sobre o calendário das reformas. Se esclarecer uma disposição contestada sem bloquear o processo, continuará a ser uma disputa institucional sob controle. Se conduzir a uma maior paralisia, acrescentará um conflito de competências a uma crise financeira que aguarda resolução há anos.

Comentários