
Existe uma lista, mas os seus nomes permanecem confidenciais
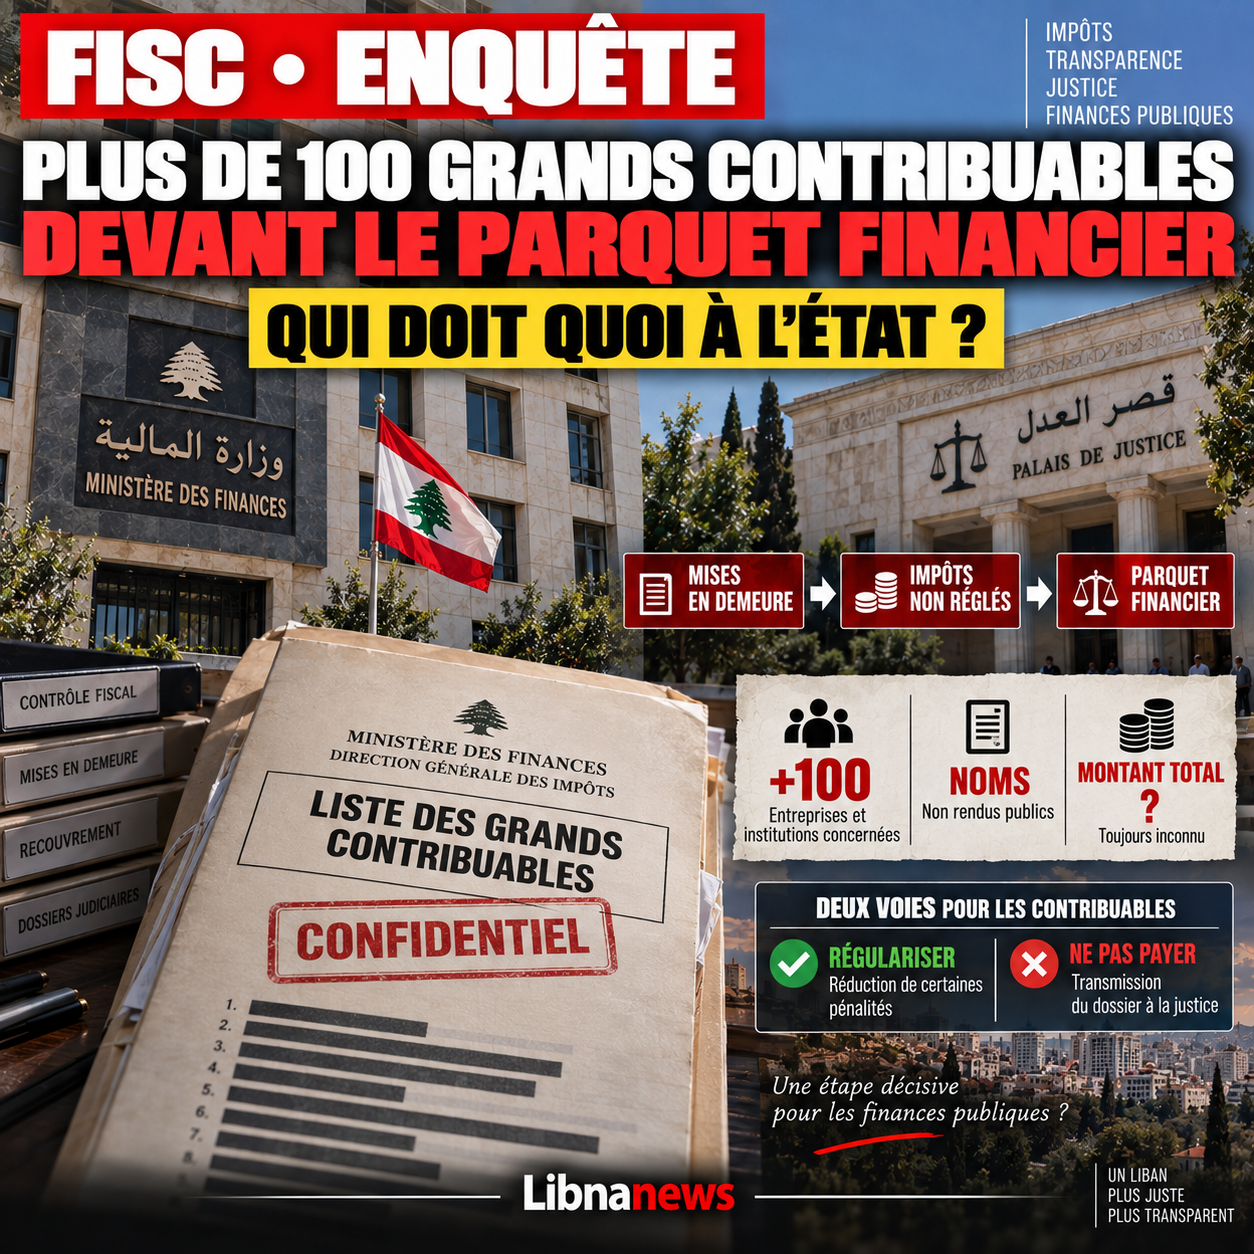
O ministro das Finanças, Yassine Jaber, deu um passo raramente observado no tratamento de grandes casos fiscais no Líbano. Mais de cem empresas e instituições classificadas como grandes contribuintes foram encaminhadas para o Ministério Público Financeiro depois, de acordo com o Ministério, eles haviam falhado ou se recusado a pagar impostos devidos apesar de sucessivas injunções.
No entanto, o ponto mais sensível não é o anúncio do procedimento. Está contida num documento que não foi tornado público:o ministério tem uma lista nominativa das empresas em causa e transmitiu aos tribunais.
Os arquivos de 23 de setembro de 2026 confirmam a existência desta lista, mas nenhum reproduz os nomes. Também não dão o montante total dos créditos fiscais, a sua repartição por empresa ou os exercícios financeiros em causa. Por conseguinte, nesta fase, seria impossível designar uma empresa específica sem ter um documento adicional.
Esta é precisamente a principal questão da transparência. Mais de cem grandes contribuintes estão em falta o suficiente para que a administração tenha ido além da fase de recuperação e tomado a acusação. Mas nem os montantes nem os sectores em causa são conhecidos publicamente.
O procedimento poderia representar alguns casos muito importantes com muitas alegações menores. Também poderia revelar um padrão muito mais sistêmico entre as maiores empresas do país. Sem a lista detalhada, ambos os cenários permanecem possíveis.
A administração alega ter esgotado o procedimento amigável
O Ministério indicou que o encaminhamento judicial não foi sua primeira reação. A administração fiscal teria revisado os arquivos, calculado os montantes devidos e emitido avisos aos contribuintes em causa para regularizar sua situação dentro dos prazos.
Parte não o teria feito.
É a persistência desses defeitos ou recusa de pagamento que teria levado Yassine Jaber a encaminhar o arquivo para o promotor financeiro através do Ministério da Justiça.
Esta cronologia é legalmente importante. As empresas não são simplesmente suspeitas com base numa análise administrativa geral. Já estariam sujeitos a procedimentos de cobrança e notificação formal.
Contudo, isto não significa que os montantes reclamados sejam necessariamente indiscutíveis. O contribuinte pode contestar a base, o cálculo, as sanções ou a interpretação de uma obrigação fiscal. A acusação não é, portanto, uma condenação.
No entanto, marca uma mudança de palco.
A administração considera claramente que os instrumentos de recolha normais já não são suficientes para uma parte dos processos.
A distinção entre mero atraso, litígio fiscal e possível fraude deve ser feita individualmente. O comunicado ministerial refere-se a uma política de combate à evasão fiscal, mas seria imprudente chamar automaticamente os 100 fraudadores de empresas. Alguns podem estar em falta de pagamento sem estabelecer intenção fraudulenta.
Por que « grandes contribuintes » são uma categoria especial
A redacção utilizada pelo Ministério não é anodina. Não são apenas cem pequenas empresas seleccionadas ao acaso. O documento apresentado diz respeito a entidades da categoria dos grandes contribuintes.
Esta categoria concentra normalmente uma parte significativa das receitas fiscais. O comportamento de um número relativamente reduzido de empresas pode, portanto, ter um efeito orçamental muito maior do que o de milhares de pequenos contribuintes.
Isto torna a ausência de um montante particularmente significativo.
O público sabe que mais de 100 instituições estão envolvidas, mas não sabe se o Estado está procurando recuperar alguns milhões, dezenas de milhões ou mais.
A diferença é essencial quando o governo está à procura de novas receitas e quando os trabalhadores estão pedindo ajustes nos salários e subsídios.
A questão da tributação é levantada regularmente nos debates sociais. Alguns trabalhadores e sindicatos acusam o Estado de buscar novas receitas através de impostos indiretos e preços de combustível, que afetam imediatamente os consumidores. Uma séria campanha de cobrança com grandes contribuintes permitiria ao governo responder que não se concentra apenas nas famílias.
Mas este argumento depende dos resultados.
Enviar cem ficheiros à acusação é uma coisa. A efectiva recuperação fiscal é outra.
Yassine Jaber combina acusação e anistia parcial de penalidades
A ofensiva tem um segundo componente, menos espetacular, mas essencial para entender a estratégia do departamento.
Juntamente com a transmissão de casos, Yassine Jaber adotou duas decisões para reduzir certas penalidades fiscais para os contribuintes que desejam regularizar sua situação.
Por conseguinte, a mensagem assenta numa distinção.
Os contribuintes que estejam prontos para regressar à legalidade beneficiam da possibilidade de liquidação e alívio das sanções dentro dos prazos especificados. Os que persistem em não pagar após avisos arriscam-se a processos judiciais.
Esta política combina, portanto, coerção com incitamento.
Responde a um problema de longa data da administração libanesa. Sanções que se acumulam por vários anos podem tornar-se tão altas que um contribuinte prefere não regularizar sua situação. Uma redução condicional pode então permitir recuperar o imposto principal em vez de manter uma dívida teórica que é difícil de recuperar.
Mas este sistema também levanta uma questão de equidade.
Uma empresa que pagou os seus impostos a tempo poderia considerar que um concorrente que esperou vários anos irá, em última análise, beneficiar de uma redução das sanções. Por conseguinte, para que o regime seja credível, o alívio deve ser acompanhado de uma capacidade real para processar os que ainda se recusam a regularizar a sua situação.
A lista de 100 grandes contribuintes é o teste desta nova doutrina.
Que sectores poderiam estar envolvidos?
As fontes de 23 de setembro não o dizem.
Seria tentador elaborar uma lista dos principais sectores da economia libanesa e inferir que estão envolvidos bancos, importadores de combustível, operadores imobiliários, distribuidores, empresas de telecomunicações ou grandes grupos comerciais.
Tal método seria enganoso.
Não há evidências no corpus para associar qualquer um desses setores com a lista enviada ao Ministério Público. Por conseguinte, nenhuma empresa pode ser publicada nesta base.
A questão certa é precisamente aquela que a administração ainda não documentou publicamente:como são distribuídos os cem arquivos?
Este colapso seria quase tão importante quanto os nomes.
Se um sector representa uma parte desproporcionada dos incumprimentos, isso poderá revelar um problema estrutural. Se os arquivos são divididos entre muitas atividades, a questão seria mais do que de disciplina fiscal geral.
Deve também ser conhecida a natureza dos impostos em causa.
Imposto de renda? Imposto sobre o valor acrescentado? Deduzida da fonte? Impostos sobre salários? Impostos específicos? Várias categorias combinadas?
O comunicado de imprensa não contém esta discriminação.
As deduções recolhidas em nome do Estado seriam particularmente sensíveis
A natureza do imposto pode alterar profundamente a gravidade económica de um ficheiro.
Uma empresa que não paga seu próprio imposto de renda está em conflito com o estado sobre uma dívida que lhe pertence diretamente.
A situação é diferente quando uma empresa cobra um imposto de um cliente ou retém um imposto sobre a remuneração antes de ter que pagá-lo ao Fundo de Receitas Consolidadas. Neste caso, os montantes podem já ter sido deduzidos a terceiros.
Os documentos disponíveis não indicam se alguns dos 100 ficheiros se enquadram nesta segunda situação.
Esta informação deve ser procurada como uma prioridade.
Permitiria distinguir as empresas que simplesmente acumularam uma dívida fiscal daquelas que podem ter conservado montantes cobrados ou retidos em nome do Fundo de Receitas Consolidadas.
As consequências jurídicas podem diferir de acordo com os factos.
Porquê enviar os ficheiros para a acusação financeira?
A escolha do promotor financeiro mostra que o Ministério não quer mais tratar certos casos como meras dívidas administrativas.
O Ministério Público terá agora de examinar os processos transmitidos e determinar se justificam uma investigação ou um processo judicial.
Isto não significa que as 100 empresas estejam sujeitas ao mesmo processo penal.
Cada arquivo pode ter sua própria história. Algumas empresas podem pagar após a transmissão e regularizar sua situação. Outros podem contestar o pedido. Alguns casos podem revelar irregularidades adicionais. Outros podem permanecer essencialmente baseados em impostos.
Os primeiros dados a serem monitorados serão, portanto, o número de casos em que o promotor decide ir mais longe.
O segundo será a velocidade do tratamento.
A experiência libanesa mostra que o anúncio da transmissão judicial nem sempre garante um resultado rápido. Os registos financeiros podem permanecer em tribunal durante vários anos, especialmente quando requerem conhecimentos contabilísticos.
Por conseguinte, uma estratégia eficaz de recuperação exige uma coordenação entre a administração fiscal e a justiça.
Os riscos ultrapassam largamente 100 empresas
O caso surge numa altura em que o governo está a tentar restaurar as finanças públicas enquanto negocia a reestruturação do sistema financeiro.
Nawaf Salam destacou a reforma bancária, o levantamento do sigilo bancário, o tratamento das perdas financeiras e a busca de um acordo com o Fundo Monetário Internacional. Ao mesmo tempo, o aumento dos preços dos combustíveis e das dificuldades sociais constitui um forte desafio.
O presidente da República Joseph Aoun recebeu os representantes sindicais enquanto eles exigiam a criação de uma unidade econômica do governo. As reivindicações incluem salários, subsídios de transporte e benefícios sociais.
Neste contexto, a tributação torna-se uma questão política e orçamental.
Se o Estado aumenta os impostos diários suportados pela população, deixando grandes dívidas devidas por grandes empresas sem recuperação, a política fiscal perde legitimidade.
Por outro lado, uma recuperação significativa dos atrasos dos grandes contribuintes mudaria o debate.
Ainda precisamos de saber os montantes envolvidos.
Uma administração fiscal que enfrenta a economia de dinheiro
A crise financeira dificultou o controlo fiscal.
Desde o colapso do banco, grande parte da economia libanesa vem operando em dinheiro e dólares. Esta transformação reduz a rastreabilidade de algumas transacções e complica a determinação do rendimento real.
No entanto, as empresas estruturadas continuam sujeitas a obrigações contabilísticas e fiscais. Para grandes contribuintes, a administração teoricamente tem mais informações do que para a economia informal.
Isso torna os cem arquivos particularmente interessantes.
Em princípio, não dizem respeito a actividades invisíveis inteiramente fora do sistema. Trata-se de grandes estruturas já identificadas pela administração fiscal.
A questão, portanto, não é apenas descobrir contribuintes desconhecidos. Consiste em obter o pagamento dos contribuintes já conhecidos pelo Estado.
Essa nuance revela uma fraqueza diferente: o problema pode estar menos na identificação da dívida do que na capacidade de recuperá-la.
Nomes: publicar ou não publicar?
Se a lista acabar circulando, sua publicação colocará uma questão editorial importante.
O simples facto de uma empresa ter sido transferida para o Ministério Público não significa que tenha cometido uma infracção penal. Por conseguinte, uma lista bruta poderia criar confusão entre dívida fiscal, litígio e fraude.
O método mais rigoroso seria obter, para cada empresa, o montante reclamado, a natureza do imposto, os anos em causa, a data dos avisos de notificação e a resposta da empresa.
Alguns podem argumentar que o cálculo foi contestado. Outros talvez tenham começado a pagar. Ainda outros talvez reconheçam um atraso.
Sem este trabalho contraditório, uma lista de nomes faria muito barulho, mas traria pouca informação.
Com estes elementos, poderia, em vez disso, tornar-se uma verdadeira radiografia do comportamento fiscal das maiores empresas libanesas.
Uma pergunta central: quanto o Estado espera recuperar?
Esta é provavelmente a figura mais importante que falta hoje.
O departamento não indicou o valor total dos impostos a pagar nos 100 arquivos.
No entanto, este montante avaliaria imediatamente a importância da operação.
A pena principal também deve ser distinguida. Uma dívida fiscal de US $ 100 milhões, metade dos quais tem acumulado penalidades, não representa o mesmo potencial de recuperação que cem milhões de principal.
A taxa de recuperação prevista também seria útil.
Considera a administração que todos os montantes podem ser recuperados? Algumas empresas estão em dificuldades financeiras? Outros têm recursos suficientes para pagar imediatamente?
Sem esses dados, o anúncio permanece principalmente judicial e político.
A lista confidencial torna-se o assunto real
Como resultado, o departamento lançou uma ofensiva fiscal, mantendo confidencial os elementos para medir seu escopo.
Sabemos que existe uma lista nominativa. Sabemos que contém mais de cem grandes empresas ou instituições. Sabemos que estes foram chamados à ordem e que um partido não regularizou a sua situação. Finalmente, sabemos que o processo deixou a administração fiscal para chegar ao Ministério Público Financeiro.
Mas ainda não sabemos o essencial:quem deve o quê ao Estado libanês?
Esta questão pode ser muito simples: nomes dos contribuintes, montantes devidos, impostos em causa, anos fiscais, sanções, possíveis soluções e montantes já recuperados.
Só com esta informação será possível determinar se a operação lançada pela Yassine Jaber representa uma ruptura real na luta contra o não pagamento de impostos ou uma nova campanha cujos resultados permanecerão limitados.
O próximo passo já não está nos comunicados de imprensa. Encontra-se na lista enviada ao Ministério Público e nos registos fiscais que a acompanham. É aqui que a informação mais importante está agora escondida: não que mais de cem grandes contribuintes estejam a ser processados, masquanto eles devem coletivamente ao Tesouro, quanto tempo, e por que o estado não tinha recuperado esses montantes antes de setembro de 2026.