

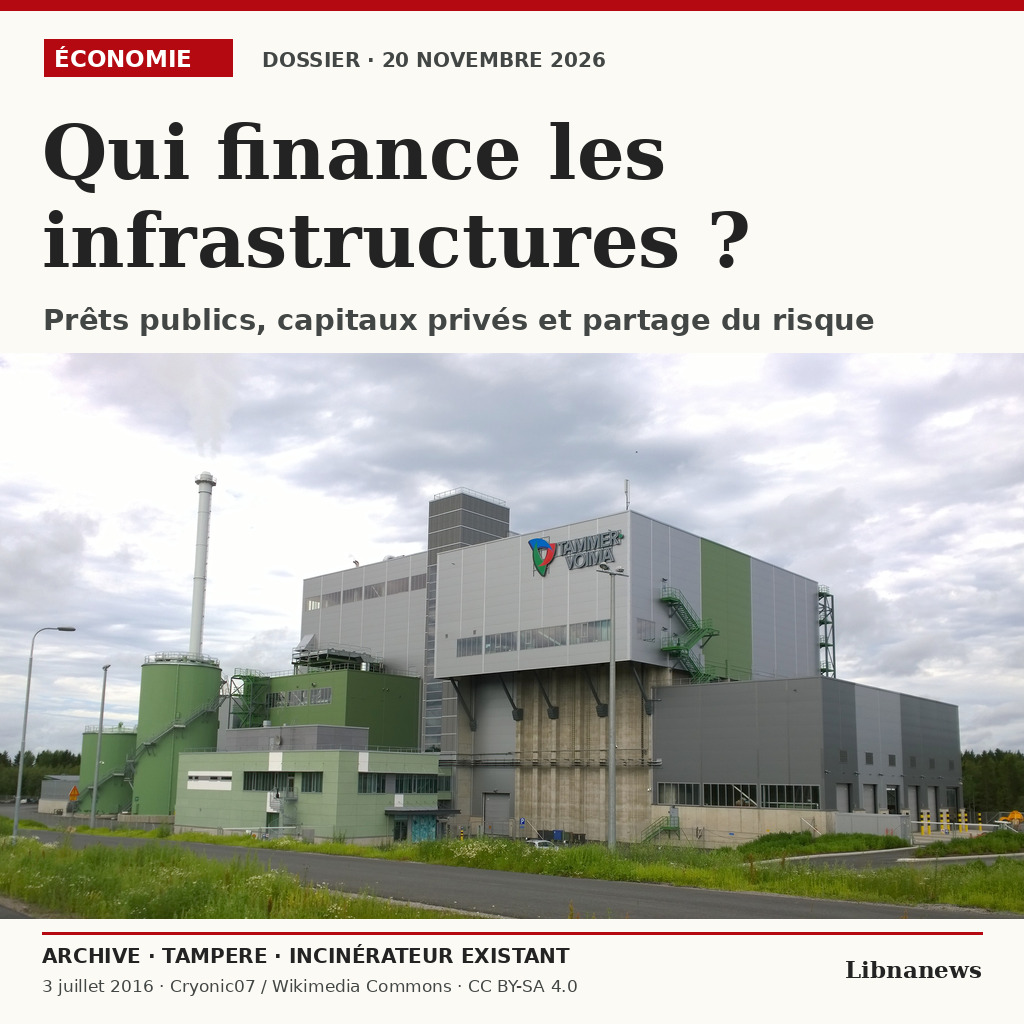
Na Finlândia, a Nordic Ren-Gas tomou a sua decisão final em 20 de Novembro de investir mais de 300 milhões de euros numa fábrica de metano sintético em Tampere. O Banco Europeu de Investimento concede 60 milhões de euros, enquanto os contratos para a recuperação de electricidade, combustível e calor apoiam o projecto. No Líbano, cerca de 50 milhões de dólares para a rede elétrica permanece na fase de discussão. No meio, uma pergunta: quem paga quando o trabalho custa mais ou quando as receitas esperadas não são realizadas?
Em Tampere, o empréstimo de 60 milhões é apenas parte do financiamento
A decisão anunciada nesta sexta-feira pela Nordic Ren-Gas permite a transição do desenvolvimento para a construção. O objetivo é completar a instalação em 2029. O Banco Europeu de Investimento (BEI) emprestará 60 milhões de euros, ligeiramente inferior a um quinto de um investimento anunciado em mais de 300 milhões de euros. É o maior mutuante do projecto, de acordo com o BEI, mas não financia apenas o projecto. A Société Générale, a Standard Chartered, a Nordea e a Finnvera também são nomeadas entre os fornecedores de dívida. Na capital incluem Allianz, Tesi, Japan Hydrogen Fund e Schroders Greencoat. Tesi, que já havia investido na empresa de desenvolvimento, afirma que seu novo interesse entra na empresa incorporada para realizar o projeto Tampere.
Essas três ordens de magnitude não devem ser confundidas. Os mais de 300 milhões descrevem um investimento, não uma dívida. Os 60 milhões do BEI representam uma parcela de crédito, nem todos os fundos públicos autorizados. E o limite máximo de financiamento de 680 milhões anunciado pela Ren-Gas em Setembro dizia respeito à sua carteira finlandesa de projectos, não a um segundo empréstimo deste montante a Tampere. Trata-se de um quadro em que o financiamento pode ser aumentado. A adição do envelope da carteira e do empréstimo de sexta-feira aumentaria um limite máximo e uma transacção específica para duas contribuições independentes. Os comunicados não dão a distribuição completa entre dívida e capital nem as condições de todas as prestações.
A concorrência pública assume várias formas. O empréstimo do BEI é apoiado pela InvestEU; o promotor do projecto recorda igualmente que uma subvenção ao investimento finlandesa foi concedida em 2022. O montante de 46 milhões de euros está incluído nos seus documentos anteriores. Finnvera disse, na declaração da transportadora, intervir como um emprestador e trazer um contra-garantia relativo a um contrato de compra de eletricidade. Uma subvenção concedida, um empréstimo reembolsável e uma garantia cujo recurso depende do contrato não são despesas da mesma natureza. O montante coberto por este último ou a sua distribuição entre quaisquer contrapartes é desconhecido. Nenhum desses anúncios sugere que o Estado assumiria todas as perdas do projeto em caso de fracasso.
As receitas esperadas começam com um comprador, não a fábrica
A principal receita esperada é a venda de metano a partir de hidrogénio renovável e CO2 biogénico de uma instalação local de recuperação de resíduos. Parte do calor libertado pelo processo deve fornecer a rede de aquecimento urbano. Em plena capacidade, Ren-Gas e Tesi anunciar cerca de 190 gigawatt horas de e-metano por ano. Até 200 gigawatts de calor poderiam ser recuperados, dependendo do projeto. Estes são dois produtos separados e usa, não 390 gigawatt horas de combustível. O calor destina-se a Tampere, enquanto o gás deve ser transportado através da rede europeia, em particular para o mercado alemão de veículos pesados de mercadorias. Nenhum desses volumes já está medido.
Em julho, a Ren-Gas e o grupo Avanca, juntamente com sua subsidiária de distribuição Alternoil, anunciaram um contrato multi-ano para comprar o e-metano de Tampere. As partes avaliam-no em mil milhões de euros ao longo da sua duração. Este montante não é uma receita anual nem um cheque recebido no início do projecto. Sem preços detalhados, quantidades firmes, cláusulas de entrega e mecanismos de indexação, não é possível deduzir uma margem, um fluxo de caixa ou o montante mínimo a pagar em caso de atraso. Um comunicado de imprensa de 2024 referia-se ao compromisso da Gasum com um perímetro e depois anunciou de forma diferente; A recente documentação pública não permite que estes volumes sejam adicionados aos das vancas ou para reconstruir o destino do antigo contrato. O caso de hoje baseia-se, portanto, nos compromissos que o projecto ainda identifica na sua recente apresentação financeira.
A eletricidade conta tanto quanto o preço de venda do gás. O desenvolvedor afirma que em setembro ele entrou em contratos de longo prazo com Helen e outro fornecedor de eletricidade renovável. Abrangem as entregas físicas e os elementos necessários à rastreabilidade da electricidade. Após a Ren-Gas, a instalação poderá adaptar o seu consumo à disponibilidade de energias renováveis. Este mecanismo pode limitar certas despesas a horas caras, mas não é suficiente para garantir que a planta vai encontrar o seu ideal: se produz menos, aloca seus custos fixos sobre um número menor de unidades. O contrato de venda é particularmente importante se o exercício desta flexibilidade alterar os volumes disponíveis. A partilha desta lacuna e os preços efectivamente protegidos não estão incluídos no comunicado de imprensa diário.
Outro contrato aproxima o serviço municipal de energia. Em janeiro de 2025, a Tampereen Energia e a Ren-Gas anunciaram seu acordo sobre a utilização de CO2 da estação de recuperação de resíduos e calor do processo. Esta complementaridade melhora a utilização do equipamento existente: cria uma saída diferente do combustível, sem exigir que o mesmo comprador tome ambos os produtos. Mas um volume de calor recuperável não é um volume pago. A procura varia durante o ano e as condições de venda do calor não são publicadas. Quanto ao CO2 capturado para fazer um combustível, não é um armazenamento permanente: o carbono pode retornar à atmosfera ao usar o gás. O equilíbrio climático, portanto, depende de toda a cadeia e do combustível substituído; não é deduzido das únicas toneladas capturadas no local.
Financiamento sem recurso: quem pode ser chamado a pagar?
O financiamento de projectos baseia-se principalmente na capacidade de os activos gerarem receitas. Uma empresa dedicada assina contratos, recebe contribuições de acionistas e toma emprestados. O credor examina o dinheiro que a empresa pode levantar depois de suas despesas operacionais, para pagar juros e, em seguida, reembolsar o principal. Quando o financiamento é efectivamente sem recurso, não pode reclamar o saldo de todo o grupo de accionistas se o projecto deixar de pagar; os seus direitos centram-se nos activos, créditos e garantias previstos no contrato. No entanto, pode continuar a existir uma solução limitada para uma empresa específica: garantia de conclusão, contribuição suplementar ou outra obrigação delimitada. A qualificação de financiamento do projecto em Tampere não prova que tenha sido excluído qualquer recurso contra os accionistas. Os comunicados não dão acesso às cláusulas que permitam a sua verificação.
Tomemos uma empresa fictícia que liberta 12 milhões de euros após as suas despesas de funcionamento e deve 10 milhões de serviços de dívida durante o mesmo período. Tem 2 milhões de margem antes de reservas, distribuições e outras obrigações possíveis. Se a receita cai e o excedente de operação cai para 8 milhões, falta-lhe 2 milhões para pagar a dívida, mesmo que a fábrica ainda funcione. Os primeiros efeitos podem ser parar as distribuições aos acionistas e usar uma reserva. Além disso, o resultado depende dos contratos: uma contribuição adicional pode ser fornecida, o mutuante pode remarcar ou jogar a garantia, e uma garantia pode ser chamada nas circunstâncias que cobre apenas. Estes números são um exemplo, não uma estimativa de Tampere. Eles mostram porque um livro de encomendas e um montante de investimento por si só não fornecem informações sobre a capacidade de reembolso.
O risco de construção tem outra origem. Antes do comissionamento, o trabalho deve ser pago sem receitas operacionais. Um fornecedor pode assumir uma parte do risco se incorrer em custos, datas ou resultados e se as suas sanções forem recuperáveis. O que não cobre depende, em princípio, da empresa de projecto e dos seus financiadores, de acordo com os seus compromissos. Após a entrega, as dificuldades mudam: os fornecedores devem continuar a entregar, os compradores devem honrar seus contratos e instalação para produzir tempo suficiente para gerar seu fluxo de caixa. O BEI explica que o crédito se baseia nas receitas futuras da fábrica. Esta é a diferença decisiva com uma promessa de financiamento que seria reembolsada a partir dos recursos gerais de uma administração, mesmo que o dinheiro público venha em ambos os casos.
No Líbano, o BERD discute uma rede, não um empréstimo aprovado
Em Beirute, os Ministros das Finanças, Yassine Jaber e o Ministro da Economia, Amer Bisat, discutiram sexta-feira com uma delegação do Banco Europeu para a Reconstrução e o Desenvolvimento (BERD). De acordo com o relatório do Ministério das Finanças, eles examinaram uma inicial possível de 50 milhões de dólares para a rede de transporte, em especial para conectar instalações solares descentralizadas à rede nacional. A reunião não é aprovada pelo conselho bancário nem assinada por um acordo. O relatório não especifica o mutuário escolhido, a duração do financiamento ou o calendário dos desembolsos. Também não indica quais empresas ou regiões estariam ligadas em primeiro lugar.
O mesmo relatório refere-se a mais $50 a $60 milhões para atividades de desenvolvimento. O Ministério informa que a extensão das intervenções do BERD está ligada à conclusão de um programa com o Fundo Monetário Internacional. Os dois montantes não podem ser somados: nada diz que financiam compromissos adicionais ou que o maior envelope é uma dotação já disponível para obras eléctricas. A extensão do porto de Beirute também estava na ordem do dia. No entanto, nenhuma autorização financeira para o porto é deduzida dos 50 milhões mencionados no âmbito da rede.
Trazer mais produção solar não reproduz o modelo de Tampere. Uma fábrica pode vender a sua produção a uma determinada empresa. Uma rede deve acomodar vários produtores e servir várias categorias de utilizadores, mesmo quando o volume vendido não é suficiente para financiar trabalhos dispendiosos. O seu interesse económico pode advir da redução de perdas, de avarias evitadas ou da substituição de compras de electricidade mais dispendiosas, não da única factura de um cliente solvente. É necessário saber em que receitas o empréstimo seria apoiado: os pagamentos do gestor, os encargos de transporte, o orçamento público ou um mecanismo diferente. Os documentos consultados não resolvem esta questão. Por conseguinte, o mesmo montante de dívida desloca o risco de forma muito diferente, consoante o mutuário seja uma empresa de projecto, o operador de electricidade ou a República Libanesa.
A escolha do equipamento também não aborda a questão das despesas pós-construção. A conexão agrega valor se as usinas podem injetar sua eletricidade quando elas produzem, se a rede é capaz de absorver esses fluxos e se as receitas permitem que ela seja mantida. Se o custo da rede for transferido para as facturas, a questão passa a ser a da distribuição entre produtores ligados e consumidores. Se o Estado o cobrir, a arbitragem passa pelo orçamento. Se apenas o operador assumir reembolsos, a sua capacidade de recuperar as suas próprias receitas torna-se decisiva. Essas opções são cenários de análise, não decisões anunciadas na sexta-feira. O projecto de reforço eléctrico apoiado separadamente pelo Banco Mundial desde 2024 e o programa de reconstrução LEAP não constituem uma autorização nem uma prova de co-financiamento do processo BERD.
O mercado de carbono pode alterar um cálculo, não assinar um cheque
Na sua cimeira de 20 de Novembro, em Bruxelas, a União Europeia e o Reino Unido anunciaram o fim das negociações sobre a aproximação dos seus mercados de comércio de licenças de emissão. A sua declaração comum visa 2028. O Governo britânico menciona mais precisamente oe janeiro de 2028 como objectivo operacional. 1e março 2028 citado na mesma cimeira diz respeito a outro texto, o Acordo Sanitário e Fitossanitário. Ambas as datas não são intercambiáveis e o anúncio de sexta-feira não torna nenhuma destas medidas imediatamente aplicável.
Um sistema de comércio de quotas limita as emissões abrangidas e dá um preço ao direito de emissão. A indústria em causa pode comprar ou vender as suas quotas de acordo com as suas necessidades e a sua capacidade de reduzir as emissões. Se ambos os sistemas estiverem ligados como previsto, as licenças emitidas em ambas as partes podem ser reconhecidas para cumprir determinadas obrigações. Dois sistemas permaneceriam em vigor, nem uma única autoridade decidindo todas as regras. Os líderes também concedem isenções recíprocas aos seus mecanismos de carbono nas fronteiras para as mercadorias em causa, sob reserva das leis e procedimentos aplicáveis. Isto não suprime as obrigações existentes no dia do anúncio.
Para uma planta que está considerando substituir um processo de alta emissão, essa perspectiva pode pesar no cálculo. Parte da rentabilidade depende dos custos de cumprimento futuros evitados, mas estes mudam com o preço das quotas, os setores cobertos e as condições da transição. O reconhecimento mútuo pode dar acesso a mais compradores e vendedores; não estabelece um preço de referência garantido para os próximos 15 anos. A isenção das fronteiras pode reduzir os custos ou as abordagens comerciais em causa, sem eliminar o custo da energia ou o risco de um investimento ficar para trás.
Por conseguinte, seria prematuro associar esta aproximação à rendibilidade do local de Tampere. Sua saída anunciada é principalmente na Alemanha, não no Reino Unido. Seus contratos de eletricidade, gás e calor têm suas próprias economias. Ambas as notícias informam diferentes alavancas: um contrato organiza entregas e pagamentos entre as partes identificadas; uma regra de carbono altera o quadro dentro do qual essas partes irão tomar suas decisões. O financiador pode ter em conta esta segunda dimensão sem considerar uma entrada em vigor prevista como uma receita contratual.
Argélia: Um orçamento mais diversificado continua a responder às rendas
O diagnóstico publicado em 19 de Novembro pelo Banco Mundial na Argélia lança luz sobre um terceiro modo de financiamento: o investimento público apoiado pelas receitas de um Estado produtor de petróleo. O Banco Mundial estima que a economia cresceu 3,8 por cento em 2025, com um crescimento não-hidrocarbono de 4,2 por cento. Isto não significa que o Tesouro se tenha libertado do petróleo e do gás. A produção de um sector, os impostos que paga e a balança de pagamentos não medem o mesmo.
O défice orçamental global é estimado em 10,4% do PIB em 2025, contra 14% em 2024. Em particular, diminuiu graças a receitas não hidrocarbonizadas mais elevadas, incluindo dividendos excepcionais das empresas públicas. O FMI, na sua própria revisão anual publicada em Setembro, estimou o défice não hidrocarboneto em 23,8% do PIB excepto hidrocarbonetos em 2025, em comparação com 30,7% em 2024. Este segundo indicador exclui as receitas do petróleo e do gás e as duas séries não têm a mesma base de comparação. A diferença entre 23,8% e 10,4% não mede, portanto, a contribuição do petróleo para o orçamento. Os dividendos excepcionais também não constituem uma determinada base para o financiamento anual das mesmas despesas. Se uma receita única desaparecer, o défice pode aumentar novamente sem um aumento equivalente no custo do próprio equipamento.
A situação externa evoluiu em outra direção em 2025. Com exportações menos favoráveis de petróleo e mais importações relacionadas com o investimento, o défice da balança de transacções correntes, segundo o Banco Mundial, atingiu 8,8% do PIB. O relatório prevê uma redução para 2,9% em 2026, com base num ambiente de preços do petróleo mais favorável. Esta é uma projeção, não um resultado anual. Não é invalidado ou confirmado por uma cotação de óleo em qualquer momento do dia. Um défice mais baixo da balança corrente também não corresponde a um orçamento equilibrado: descreve diferentes fluxos.
A linha comum com o financiamento de uma rede é a duração do risco. Os grandes projectos podem ser pagos ao longo de vários anos; a infra-estrutura exige, então, manutenção e renovação. Altas receitas de um ano podem fornecer crédito sem garantir recursos futuros. O Banco Mundial recomenda uma melhor amortecimento das flutuações de renda e reforço dos mecanismos de estabilização. O caso argelino recorda que um Estado pode fazer um investimento útil sem ter uma receita dedicada a cada projecto. Em seguida, deve divulgar nas suas arbitragens os compromissos plurianuais e as despesas que permanecem quando as receitas caem.
Mercados: Paris e Wall Street em sessão
Às 15h35 em Paris (14h35 UTC), ACC 40 postou 7.978,07 pontos, baixou 1,27% na reunião. Às 10:07 em Nova York (15:07 UTC), Dow Jones estava aumentando em cerca de 1%, Nasdaq Composite estava perdendo 0,6% e S&P 500 estava quase estável. Essas observações foram realizadas em diferentes momentos e não estão fechando resultados. Nos Estados Unidos, o desempenho de dez anos foi de 4,99% no registro da sessão; A curva oficial do Tesouro mostrou 5,04% na quinta-feira. Esta não é uma nova taxa de política do banco central.
O Banco Central Europeu publicou as taxas de referência de USD 1,0990, UK Pound 0,83735 e USD 174,35 por euro para sexta-feira. Estes não são preços que uma empresa possa necessariamente lidar. Em aproximadamente 1530 UTC, Brent em dinheiro foi relatado em aproximadamente $90,4 por barril, uma diminuição de cerca de 2,3 por cento desde a meia-noite. Este preço único não é nem a média anual em que um Estado pode calcular as suas receitas nem o preço a que a Tampere venderá o seu combustível.
O que os próximos anúncios poderão verificar
Em Tampere, os próximos passos são o local de construção, sua entrega e o comissionamento industrial. Uma decisão final e contratos assinados fornecem uma base para o projeto; eles não entregam a fábrica ou suas receitas. Em Beirute, o passo anterior continua a ser dado: identificar um credor autorizado, especificar o mutuário e publicar as condições de financiamento e conexão. Entre Londres e Bruxelas, os textos e actos necessários à sua implementação indicarão em que medida as empresas podem incorporar as novas regras nos seus planos. Em cada caso, o número anunciado só é útil se se souber o que corresponde: um montante emprestado, uma receita esperada, uma garantia condicional ou uma regra que ainda não entrou em vigor.

Comentários