

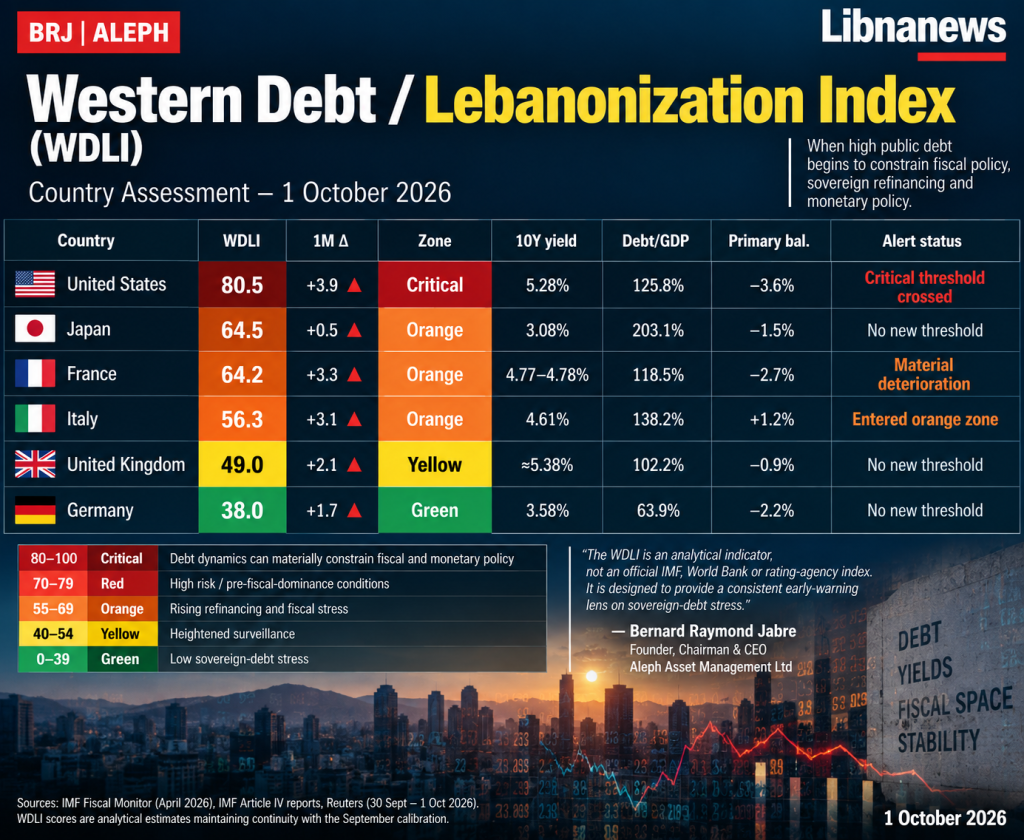
Dívida Ocidental / Índice de Líbano (WDLI)
Definição e avaliação por país — 1 de outubro de 2026
| Resumo.O WDLI é um índice de tensão analítico de 0 a 100 concebido para acompanhar quando a dívida pública elevada começa a restringir a política orçamental, o refinanciamento soberano e, em última análise, a política monetária. Em 1 de outubro de 2026, os Estados Unidos são o único país na zona crítica, a França e o Japão estão na zona laranja superior, a Itália entrou recentemente na zona laranja, o Reino Unido permanece sob vigilância reforçada, e a Alemanha continua a ser a menos enfatizada das seis economias. A deterioração comum em setembro veio principalmente de rendimentos soberanos de longo prazo acentuadamente mais elevados. |
1. O que é o WDLI?
O Western Debt / Libanoization Index (WDLI) é um indicador analítico composto que pontua tensão soberana-dívida de 0 a 100. Não é um FMI oficial, Banco Mundial ou índice de agências de notação. As entradas macrofiscais subjacentes são dados públicos; a estrutura de pontuação é uma construção analítica destinada a fornecer uma lente de alerta precoce consistente.
A palavra “Libanonização” é usada aqui como um mecanismo, não como uma afirmação de que as economias ocidentais irão replicar o Líbano. Descreve uma progressão na qual os défices primários persistentes, um elevado stock de dívida, grandes necessidades de refinanciamento e o aumento dos custos de juros podem reduzir gradualmente a sala fiscal e aumentar a pressão sobre um banco central para ter em conta a sustentabilidade da dívida pública.
Variáveis principais
• Dívida / PIB:a dimensão do stock de dívida pública existente.
• Saldo primário:se o governo está a aumentar a dívida mesmo antes dos pagamentos de juros.
• Necessidades brutas de financiamento (GFN):o défice mais a dívida que deve ser refinanciada; uma medida-chave de risco de capotagem.
• Despesas de juros:o montante dos recursos fiscais absorvidos pelo serviço da dívida.
• Rendimento soberano marginal:a taxa a que é pago o novo empréstimo a longo prazo.
• Crescimento nominal do PIB e r–g:relação entre a taxa de juro da dívida (r) e o crescimento económico nominal (g).
Dinâmica da dívida
Como ler a partitura
| Pontuação WDLI | Zona | Interpretação |
| 0–39 | Verde | Baixa tensão soberana-dívida |
| 40–54 | Amarelo | Vigilância reforçada |
| 55–69 | Laranja | Aumento da tensão orçamental e de refinanciamento |
| 70–79 | Vermelho | Condições de alto risco/de domínio pré-fiscal |
| 80–100 | Crítico | A dinâmica da dívida pode restringir materialmente a política orçamental e monetária |
O risco de capotagem é o perigo de a dívida em fase de maturação ser refinanciada a taxas muito mais elevadas ou em condições de mercado menos favoráveis. Dominância fiscal é uma condição mais avançada em que a escala e o custo da dívida pública se tornam uma importante restrição na política monetária. A WDLI é projetada para identificar a transição para essas condições antes que ocorra uma crise soberana completa.
2. WDLI instantâneo — 1 de outubro de 2026
| País | WDLI | 1M Δ | Zona | Rendimento 10Y | Dívida/PIB | Bal primário. | Estado de alerta |
| Estados Unidos | 80, 5 | +3,9 | Crítico | 5,28% | 125,8% | −3,6% | Limiar crítico cruzado |
| Japão | 64.5 | +0,5 | Laranja | 3,08% | 203,1% | −1,5% | Sem novo limiar |
| França | 64.2 | +3.3 | Laranja | 4,77–4,78% | 118,5% | −2,7% | Deterioração do material |
| Itália | 56,3 | +3.1 | Laranja | 4. 61% | 138,2% | +1,2% | Zona laranja inserida |
| Reino Unido | 49.0 | +2.1 | Amarelo | 5,38% | 102,2% | -0, 9% | Nenhuma passagem de zona |
| Alemanha | 38.0 | +1.7 | Verde | 3,58% | 63, 9% | – 2, 2% | Nenhuma passagem de zona |
Nota de dados: os valores da dívida e do saldo primário são de 2026 estimativas/projeções dos últimos relatórios de países do FMI disponíveis; os rendimentos do mercado são de cerca de 29 de setembro a 1 de outubro de 2026. Os escores da WDLI são estimativas analíticas mantendo continuidade com a calibração de setembro, não estatísticas oficiais.
Estados Unidos — WDLI 80.5
Os Estados Unidos são a mais clara deterioração do conjunto de seis países. O rendimento do Tesouro a 10 anos moveu-se para cerca de 5,28% depois de atingir cerca de 5,31%, enquanto o FMI projecta a dívida bruta do governo geral perto de 125,8% do PIB e um défice primário de cerca de 3,6% do PIB em 2026. A combinação de um grande stock de dívida, défices primários persistentes, maior dependência em emissões de curto prazo e um aumento acentuado dos custos de financiamento marginal aumentam a sensibilidade à capotagem. A análise de sustentabilidade da dívida dos EUA do FMI destaca explicitamente grandes requisitos de financiamento bruto e exposição a riscos de mercado e de refinanciamento. O WDLI, portanto, se move acima de 80, o limiar crítico. O domínio fiscal não é um facto institucional actual, mas a restrição fiscal da política monetária está a tornar-se materialmente mais relevante.
França — WDLI 64.2
A França apresenta uma das degradações mais rápidas da Europa. A OAT de 10 anos aumentou para cerca de 4,77-4,78% no final de setembro, com a propagação sobre o Bund alemão em torno de 120 pontos base. As projecções do FMI colocam a dívida pública bruta perto de 118,5% do PIB em 2026 e o saldo primário em torno de –2,7% do PIB. O problema não é, portanto, simplesmente o stock da dívida: é a combinação de um défice primário persistente, um fraco crescimento nominal, um aumento dos custos de juros e um prémio de risco significativamente mais elevado. A França não cruzou o limiar vermelho da WDLI, mas a deterioração de Setembro é suficientemente grande para justificar um alerta claro. O risco de capotagem continua a ser manejável, mas cada ano de refinanciamento com rendimentos mais elevados da OAT aumenta gradualmente a carga de juros orçamentais.
Japão — WDLI 64.5
O Japão continua estruturalmente vulnerável devido à dimensão extraordinária da sua dívida pública. A medida comparável revista do FMI coloca as responsabilidades públicas brutas em cerca de 203% do PIB em 2026, enquanto o JGB de 10 anos aumentou para cerca de 3,08%. O Japão ainda beneficia de uma grande base de investidores nacionais, de uma longa profundidade financeira e de uma taxa de juro média relativamente baixa sobre o stock de dívida existente. O principal perigo é, portanto, o capotamento em câmara lenta: à medida que a dívida de cupão muito baixo amadurece, é substituída pela dívida que transporta rendimentos significativamente mais elevados. O aumento da pontuação de setembro é modesto, por isso não há nenhum novo alerta, mas o risco de domínio fiscal a médio prazo continua a ser significativo porque o Banco do Japão deve normalizar a política contra um estoque de dívida soberana excepcionalmente grande.
Itália — WDLI 56.3 □ Laranja
A Itália cruzou para a zona laranja WDLI. O BTP de 10 anos terminou setembro em torno de 4,61%, enquanto a dívida pública é projetada perto de 138,2% do PIB. O importante factor atenuante é o saldo primário positivo da Itália, estimado em cerca de +1,2% do PIB em 2026, que o distingue da França e dos Estados Unidos. Isto significa que o risco actual é principalmente um custo de refinanciamento, em vez de um défice primário descontrolado. Com uma maturidade média da dívida em torno de sete anos, o maior rendimento do mercado é transmitido gradualmente em vez de imediatamente. A passagem da zona laranja é, portanto, um alerta, mas não um sinal de perigo iminente da dívida.
Reino Unido — WDLI 49.0
O Reino Unido permanece abaixo do limiar laranja, mas os custos de financiamento são elevados. Dez anos de rendimento de marrãs são em torno de 5,38%, e um leilão de final de setembro prezou a dívida de 10 anos com o maior rendimento observado em décadas. Prevê-se que a dívida bruta da administração pública geral se situe em cerca de 102% do PIB no ano de 2026/27. A principal protecção do Reino Unido é a estrutura da dívida: a maturidade média relativamente longa atrasa a passagem dos rendimentos correntes para a taxa de juro efectiva. O risco é, portanto, uma erosão prolongada do espaço fiscal em vez de um acontecimento imediato de capotagem. Nenhum novo alerta WDLI é disparado este mês.
Alemanha — WDLI 38.0 □ Verde
A Alemanha continua a ser o país menos stressado do grupo. O rendimento do Bund a 10 anos aumentou para cerca de 3,58%, mas o rácio da dívida permanece relativamente baixo em cerca de 64% do PIB em 2026. A Alemanha tem um défice primário à medida que a política fiscal se expande através da defesa e do investimento público, mas a sua posição inicial de dívida dá-lhe substancialmente mais espaço do que os outros países da amostra. A venda de obrigações de Setembro eleva os custos de financiamento, mas nem o risco de capotagem nem a posição dominante fiscal estão actualmente próximos dos níveis implícitos nas zonas WDLI mais elevadas. Nenhum alerta é disparado.
3. Interpretação geral
A deterioração de Setembro de 2026 é importante porque é cada vez mais um problema de preço de dívida do que apenas um problema de stock-of-dívida. Nos principais mercados desenvolvidos, os rendimentos a longo prazo aumentaram acentuadamente. Quando isso ocorre ao lado de dívida elevada e déficits primários persistentes, o custo do refinanciamento começa a migrar dos mercados financeiros para o orçamento do governo. A WDLI destina-se a medir essa migração.
| Alertas em 1 de outubro de 2026:Estados Unidos — cruzamento de zonas críticas acima de 80. Itália — entrada na zona laranja acima de 55. França — nenhuma passagem de zona, mas a deterioração dos rendimentos e do prémio de risco é suficientemente grande para justificar uma indicação de deterioração material. Nenhuma nova indicação para o Japão, Reino Unido ou Alemanha. |
Fontes e nota metodológica
• Fundo Monetário Internacional, Monitor Fiscal, abril de 2026 – “Política Fiscal sob Pressão: Dívida Alta, Riscos Aumentantes”, incluindo o quadro A23 sobre indicadores fiscais estruturais e necessidades brutas de financiamento.
• FMI 2026 Artigo IV Relatórios nacionais para os Estados Unidos, França, Japão, Itália e Reino Unido; FMI 2025 Artigo IV Relatório nacional para a Alemanha publicado em fevereiro de 2026.
• Relatório de mercado de obrigações da Reuters, de 30 de setembro a 1 de outubro de 2026, para a venda-off soberano global e rendimentos de benchmark EUA/Japoneses.
• Observações do mercado soberano europeu por volta de 30 de Setembro de 2026, incluindo a OAT francesa, o Bund alemão, a BTP italiana e os rendimentos de ouro do Reino Unido.
• Os escores WDLI são uma síntese analítica. Uma vez que os pesos de pontuação não são um padrão estatístico oficial, devem ser interpretados como um quadro de monitorização consistente e não como probabilidades medidas de incumprimento.
Bernard Raymond Jabre
Fundador, Presidente e CEO – Aleph Asset Management Ltd
Analisador Financeiro Gerente de Risco Especialista em Ciclo de Mercado
bjabre@ aleph. bz
WDLI — Quadro analítico
Preparados para efeitos de monitorização analítica

Comentários