
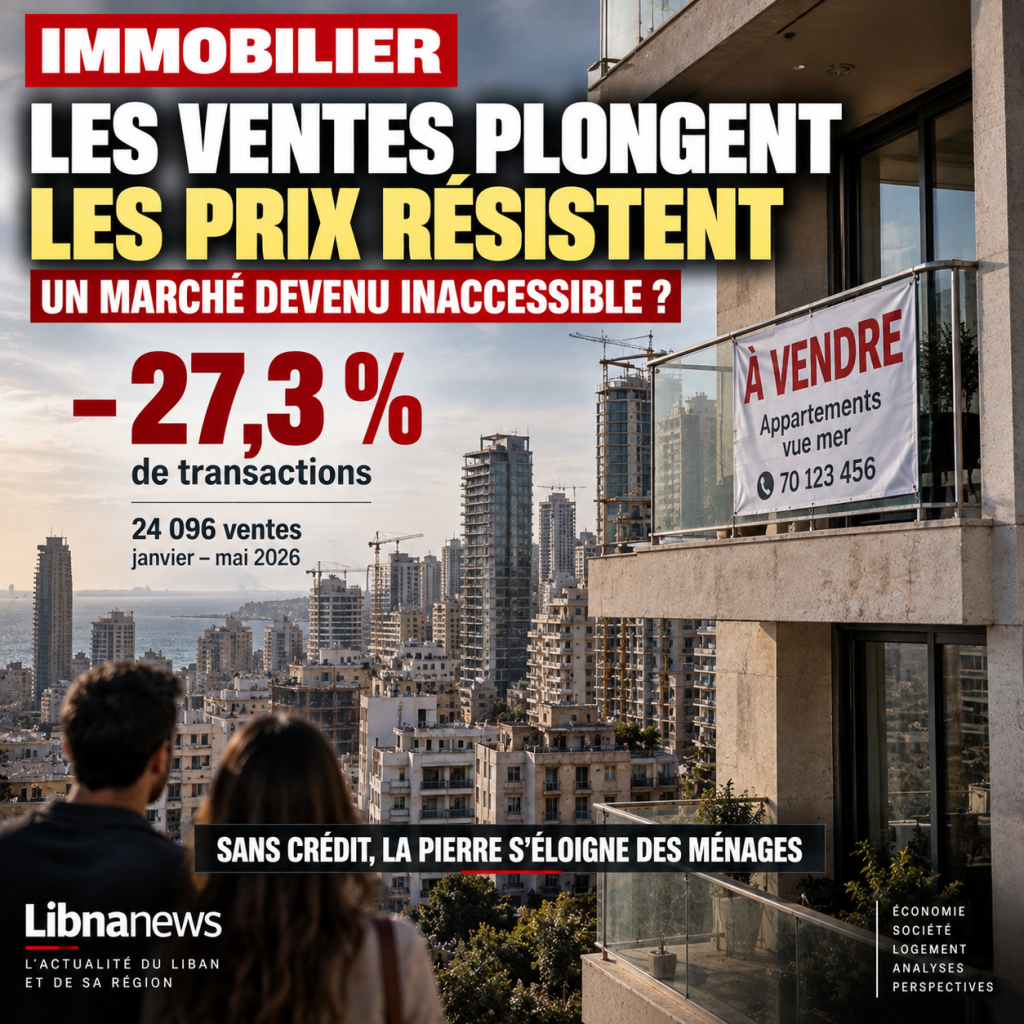
A figura poderia sugerir um mercado imobiliário no meio de empatar. Nos primeiros cinco meses de 2026, cerca de24.096 transacções imobiliáriasforam registrados no Líbano. O seu número diminui em27,3%em relação ao mesmo período do ano anterior. Quase uma em cada quatro operações desapareceu em 12 meses.
Logicamente, tal contração deve exercer forte pressão sobre os preços. No entanto, os dados disponíveis contam uma história diferente. O valor cumulativo das transacções continua a ser aproximadamente2,6 mil milhões de dólarese seu declínio permanece muito menor do que no número de vendas, em torno de8 %Ainda mais surpreendente, uma estimativa profissional aponta para a possibilidade de aumento dos preços de até30% no final de 2026.
Este é um dos paradoxos mais interessantes da economia libanesa de hoje:muito menos bens são vendidos, sem observar um colapso proporcional de seu valor.
Seria tentador ver provas de extraordinária resistência dos imóveis. Seria muito rápido. Um mercado pode manter preços elevados, tornando-se menos líquido, mais estreito e muito mais difícil de acessar. A queda nas transações pode até mesmo se tornar um sintoma de resistência aos preços: compradores e vendedores já não se encontram o suficiente para produzir o volume de comércio observado anteriormente.
O verdadeiro assunto não é, portanto, apenas o preço por metro quadrado. É compreender por que razão, num país que ainda enfrenta uma grave crise financeira, os proprietários não parecem obrigados a cortar os seus bens e por que razão os compradores estão a tornar-se mais raros.
24.096 vendas: o valor que conta um mercado em declínio
Uma diminuição de 27,3% do número de transacções em cinco meses é suficientemente significativa para não ser tratada como uma mera alteração sazonal. A actividade imobiliária está a abrandar significativamente.
Mas o valor total das transacções só diminui em cerca de 8%. O fosso entre estes dois desenvolvimentos é revelador.
Como guia, se dividirmos o2,6 mil milhões de dólarestransações por24 096 acçõesum valor médio ligeiramente inferior a$108,000 por transaçãoEste cálculo não constitui um preço médio da habitação: as transacções podem envolver apartamentos, terrenos, lojas ou outros bens de dimensões e valores muito diferentes. No entanto, uma coisa pode ser dita: a contração do volume não levou a uma contração comparável das quantidades trocadas.
Por conseguinte, o mercado selecciona ainda mais as suas transacções.
As mercadorias ainda vendidas parecem ter um valor suficiente para impedir que o montante global se desfaça à mesma taxa que o número de operações. Isso pode refletir uma série de fenômenos: concentração de compras em determinadas áreas, manutenção dos preços solicitados, escassez de vendas forçadas ou deslocamento de mercado para compradores com liquidez significativa.
Os dados disponíveis não permitem a atribuição precisa de uma parte do fenômeno a cada um desses fatores. No entanto, são suficientes para excluir uma leitura simplista:menos vendas não significa automaticamente imóveis menos caros.
Crédito, uma grande ausência do mercado
O problema estrutural é óbvio: o Líbano já não tem o motor que normalmente permite que uma classe média compre habitação.
Num mercado imobiliário tradicional, uma família não deve possuir imediatamente $150.000 ou $200.000 para comprar um apartamento. Traz parte da soma e toma emprestado o resto de quinze, vinte ou vinte e cinco anos. O crédito transforma assim uma renda mensal em capacidade de compra.
A crise bancária libanesa interrompeu profundamente este mecanismo.
Enquanto o sistema financeiro não for verdadeiramente reestruturado, os depósitos antigos não são liquidados, e os bancos não estão recuperando uma capacidade normal de coletar e, em seguida, emprestar dinheiro de longo prazo, o financiamento imobiliário permanece muito diferente do que existia antes do colapso.
A consequência é importante: o mercado já não se dirige ao mesmo comprador.
Uma família com renda correta em libras ou até mesmo parte de seu salário em dólares talvez não consiga aumentar o montante necessário para uma compra em dinheiro. Inversamente, uma pessoa com dólares frescos, economias estrangeiras ou renda de expatriação pode continuar a comprar.
O problema não é só que os apartamentos são caros.
É que..a escadaria financeira para atingir o seu preço desapareceu para uma parte considerável da população.
Esta situação pode simultaneamente reduzir o número de compradores e manter os preços dos bens procurados por aqueles que ainda têm liquidez.
Um mercado pode ser caro sem ser dinâmico
Esta é uma distinção essencial.
Um preço elevado é muitas vezes interpretado como um sinal de alta demanda. Isso nem sempre é verdade. Num mercado líquido, os proprietários podem simplesmente recusar vender ao preço oferecido pelos compradores.
O resultado é a ausência de uma transação.
Imagine um proprietário que estima o apartamento em 300 mil dólares. Um comprador só pode oferecer 220 mil. Se o proprietário não tem uma necessidade urgente de dinheiro, ele pode esperar. O preço afixado permanece em $300.000, mas nenhuma venda é feita.
Multiplique esse comportamento em todo o país e você obtém exatamente o tipo de paradoxo observado: uma queda significativa no número de transações sem correção de valor equivalente.
O imóvel também tem uma característica particular no Líbano. Após uma crise bancária em que o acesso aos depósitos foi profundamente perturbado, um activo tangível pode ser percebido de forma diferente de um activo financeiro. Um proprietário que possui um apartamento, terra ou instalações comerciais tem algo que ele pode ver e manter. Ele não está necessariamente disposto a trocar por dinheiro a qualquer preço.
Essa psicologia do patrimônio contribui potencialmente para a rigidez da oferta.
Imobiliário também serviu como refúgio após o colapso do banco
A crise alterou profundamente a relação libanesa.
Quando a confiança nos bancos colapsou, o imobiliário representou para alguns aforradores uma oportunidade de transformar uma dívida bancária incerta em um ativo físico. Os primeiros anos da crise produziram, portanto, comportamentos que não estavam exclusivamente relacionados com a necessidade de habitação.
Comprar um apartamento pode significar poupar parte da sua riqueza.
Esta função de refúgio deixa um rastro duradouro. Uma família que transformou parte de suas economias em um apartamento não necessariamente quer vender este ativo rapidamente. Pelo contrário, pode mantê-la como protecção contra novas incertezas financeiras.
O mercado libanês é então apresentado com uma oferta especial: muitos proprietários possuem um ativo que eles consideram ser uma reserva de valor, enquanto alguns da população local não tem mais os meios para comprá-lo.
O encontro entre oferta e demanda torna-se mecanicamente mais difícil.
Esta é uma das possíveis explicações para o abrandamento do número de transações sem uma queda de valor comparável.
Novos dólares criaram uma fronteira invisível entre compradores
O mercado imobiliário reflecte agora a maior divisão da economia libanesa.
Nem todos os dólares são economicamente equivalentes na experiência doméstica. O antigo dinheiro bancário continua associado à crise do depósito. As receitas em moeda estrangeira, as transferências e o capital detidos fora do antigo sistema bancário têm um valor prático completamente diferente.
Esta diferença divide potenciais compradores.
Por um lado, as famílias com nova liquidez ainda podem intervir no mercado. Por outro lado, aqueles cujos ativos permanecem vinculados a depósitos antigos ou cujas receitas não permitem acumular dólares suficientes são muito mais limitados.
O resultado pode ser um mercado de duas velocidades.
Mercadorias de qualidade localizadas em áreas procuradas continuam a encontrar compradores de solventes. Outros permanecem propostos por muito tempo sem uma transação. Uma média nacional dificilmente pode reflectir esta fragmentação.
Portanto, o anúncio de um possível aumento de até 30% deve ser tratado com cautela.
É uma antecipação profissional, não um aumento já observado em todo o país. Nem significa que cada apartamento libanês vai ganhar 30 por cento de valor. As diferenças entre Beirute, costa, montanhas, zonas rurais ou zonas afectadas pela guerra são demasiado grandes para permitir uma leitura uniforme.
Um aumento de 30%? O que esta previsão realmente diz
A estimativa atribuída a Walid Moussa de um aumento de preços de até 30% no final do ano é espetacular. Mas seu valor informativo pode ser menor no valor máximo do que na previsão.
Isso significa que alguns profissionais não esperam que a queda no número de transações cause automaticamente colapso de preços.
Várias condições podem apoiar este raciocínio. A escassez de certos bens, a demanda de capital em dólares frescos, a compra da diáspora e a resistência dos proprietários a venderem com prejuízo podem impedir uma forte correção.
Mas esta antecipação deve continuar a ser uma antecipação.
Os dados disponíveis não permitem afirmar hoje que o mercado nacional irá efectivamente aumentar 30 %. Também não permitem generalizar uma evolução idêntica a todas as regiões e categorias de bens.
Acima de tudo, os aumentos nominais de preços não significam automaticamente melhorias no mercado.
Se os preços subirem enquanto as transacções continuam a diminuir, a acessibilidade pode deteriorar-se ainda mais.
Um mercado imobiliário não é saudável apenas porque os proprietários vêem um aumento no valor teórico de seus ativos. É quando as famílias podem comprar, vender, emprestar, investir e viver em condições sustentáveis.
É precisamente isto que falta hoje.
Para as famílias jovens, o problema torna-se quase geracional
A contração do crédito transforma o acesso à habitação num problema social.
Uma geração que comprou antes da crise foi capaz de beneficiar de empréstimos imobiliários de longo prazo e mecanismos de financiamento agora muito mais difícil de reproduzir. Uma parte dos jovens entra agora num mercado onde o preço é amplamente expresso em dólares, enquanto o financiamento a longo prazo permanece muito limitado.
Mesmo um salário relativamente alto não resolve automaticamente esta equação.
Poupar 1.000 dólares por mês representa $12.000 por ano. Levaria mais de oito anos para acumular 100.000 dólares sem qualquer despesa, o que é obviamente impossível na vida real. Assim que se adicionam moradia, alimentos, transporte, saúde e família, a provisão de alimentos suficientes torna-se muito mais longa.
Sem crédito, os ativos familiares e o apoio à diáspora são, portanto, desproporcionados.
O acesso à propriedade pode, portanto, depender menos da renda profissional do que da capacidade de transferência de capital da família.
É uma profunda mudança no modelo social.
Beneficia aqueles que já possuem herança e remove ainda mais aqueles que começam sem capital.
Diáspora pode sustentar os preços sem reviver todo o mercado
Libaneses do exterior ocupam um lugar especial nesta equação.
O seu rendimento é normalmente em moeda estrangeira e a sua capacidade de poupança pode ser superior à das famílias residentes. A propriedade imobiliária libanesa também mantém um forte valor emocional e patrimonial: apartamento familiar, casa da aldeia, terra transferida ou investimento destinado a preparar um possível retorno.
Este pedido pode apoiar determinadas categorias de propriedade.
Mas não substitui um mercado interno em funcionamento.
Um setor imobiliário sustentável não pode depender apenas de expatriados ou de uma minoria com liquidez significativa. Ele precisa de uma classe média que possa comprar sua casa, desenvolvedores que possam financiar novos projetos e bancos que possam suportar transações.
Se a diáspora apoia os preços enquanto os residentes são gradualmente excluídos, o mercado pode parecer forte, tornando-se socialmente mais desequilibrado.
O paradoxo das 2026 figuras então faz sentido: o valor detém, mas a base dos compradores está encolhendo.
O Sul é um mercado completamente diferente
Qualquer análise nacional deve também ter em conta a guerra.
As zonas afectadas pela destruição não respondem obviamente aos mesmos mecanismos que Beirute ou algumas zonas residenciais do Monte Líbano. No Sul, a questão imobiliária é confundida com reconstrução, retorno, compensação e segurança.
O valor de uma propriedade não é apenas determinado pelo seu tamanho ou localização. Depende se é possível viver lá, reconstruir, acessar infraestrutura e acreditar que a guerra não vai destruir o bem novamente alguns meses depois.
Esta diferença reforça ainda mais a fragmentação do mercado libanês.
Então falar sobre um único « preço imobiliário no Líbano » torna-se cada vez menos relevante. Existem vários mercados sobrepostos: high-end, classe média, terra, aldeia, áreas destruídas e bens da diáspora.
As médias nacionais fornecem orientação. Eles não contam toda a história.
O verdadeiro indicador a controlar não é apenas o preço
O debate público analisa espontaneamente o preço por metro quadrado. Os números de 2026 sugerem que algo mais deve ser observado:liquidez de mercado.
Quanto tempo resta para a venda? Que diferença existe entre o preço cobrado e o preço efectivamente pago? Que proporção de compras são financiadas por crédito? Que parte tem a diáspora? Em que regiões estão concentradas as transacções? Quantas famílias compram para viver e quantas compram para preservar o capital?
Os dados disponíveis no corpus não respondem a todas essas questões. Seria, portanto, artificial inventar uma única explicação para a diminuição de 27,3%.
Contudo, permitem uma conclusão mais forte:o declínio das vendas e a força relativa do seu valor indicam que o mercado não entra em colapso de forma convencional. Aperta.
Menos compradores conseguem concluir. As restantes transacções continuam a ser suficientemente significativas para suportar o valor global. E os proprietários não parecem ser forçados, como um todo, a liquidar sua propriedade maciçamente.
É menos tranquilizador do que um simples aumento de preços poderia sugerir.
O dia em que os bancos começam a emprestar novamente irá mudar toda a equação
O futuro dos imóveis está, em última análise, ligado ao registo financeiro.
Se o Líbano conseguir reestruturar os seus bancos, liquidar gradualmente depósitos antigos e reconstruir um sistema de crédito, o mercado imobiliário poderá recuperar uma base muito mais vasta de compradores. As famílias deixarão de precisar do preço total do dinheiro.
Mas este retorno do crédito em si poderia apoiar ainda mais a procura e, consequentemente, os preços. Dependerá do montante da habitação disponível, do custo dos empréstimos e da capacidade real de rendimento a seguir.
Por outro lado, se a paralisia bancária continuar, o imobiliário corre o risco de continuar a ser um mercado dominado por dinheiro, diáspora e detentores de riqueza.
É por isso que a24.096 transacçõesregistado nos primeiros cinco meses de 2026, é algo mais profundo do que uma desaceleração sectorial.
Mostram um país onde a pedra mantém um valor que muitos libaneses já não conseguem alcançar.
O paradoxo existe:o mercado imobiliário pode resistir justamente porque uma parcela crescente da população é excluída deleOs proprietários capazes de esperar não reduzem suficientemente seus preços, os compradores sem crédito não podem se juntar a eles, e as transações desaparecem entre os dois.
Assim, a verdadeira questão para 2026 não é se os prémios irão realmente ganhar 10, 20 ou 30%. A questão é se a habitação se tornará uma propriedade que uma família pode financiar com o seu trabalho, ou se vai gradualmente permanecer reservada para aqueles que já possuem capital, recebem renda do exterior ou têm dólares imediatamente disponíveis.
No primeiro caso, uma recuperação do mercado significaria um regresso a uma economia mais normal. Na segunda, a resistência aos preços esconderia uma realidade muito menos espetacular:apartamentos que são sempre caros, mas cada vez menos libaneses capazes de comprá-los.

Comentários