

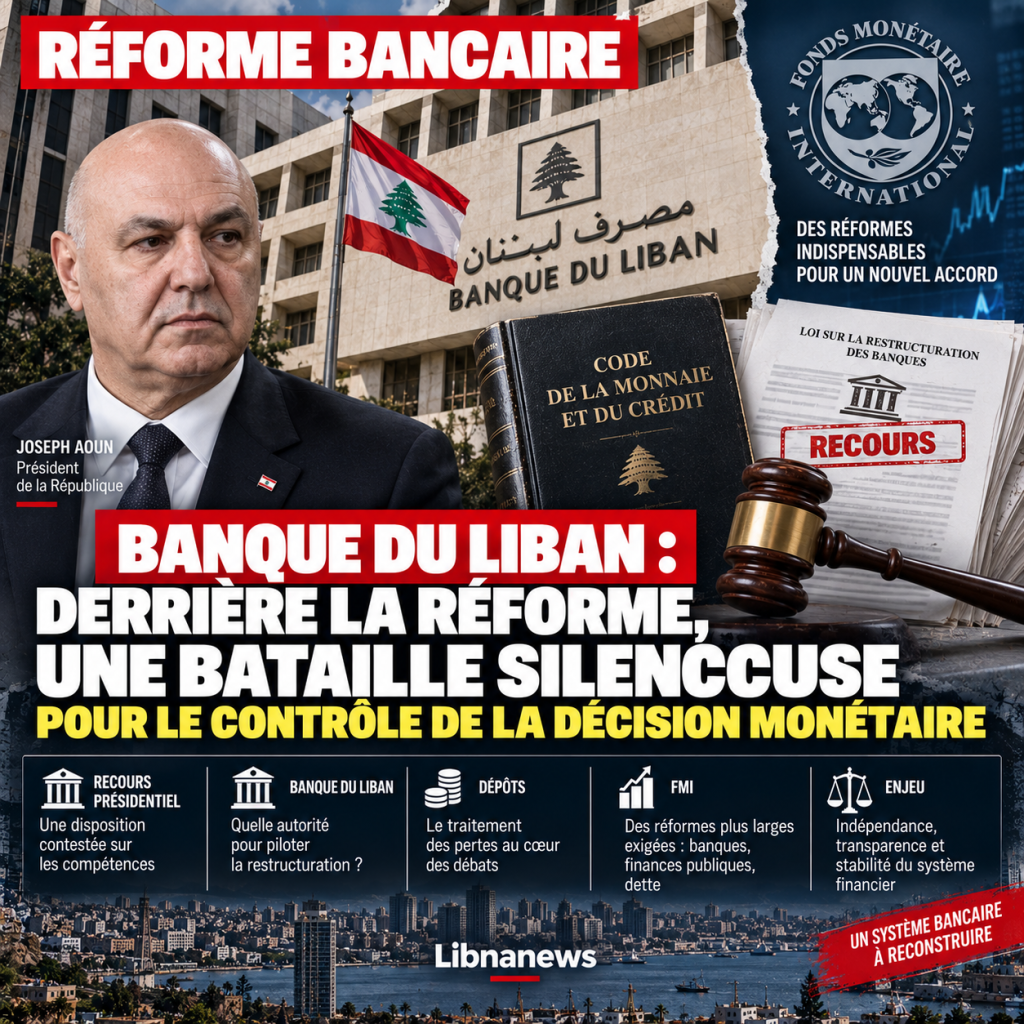
A reestruturação do sector bancário libanês abriu uma batalha institucional que ultrapassa largamente o destino dos bancos em dificuldade. No centro do debate está o Banco do Líbano e a extensão dos poderes que devem permanecer nas suas mãos durante a resolução da crise. O recurso interposto pelo Presidente Joseph Aoun contra uma disposição da nova legislação bancária tornou visível um desacordo que vem se espalhando há vários meses: deve a arquitetura prevista no Código de Moeda e Crédito ser preservada ou devem ser criados mecanismos para reestruturar instituições com poderes que poderiam alterar o equilíbrio atual?
A questão assumiu uma dimensão particular desde a chegada de Karim Suaid como chefe do Banco do Líbano. O governador deve participar na resolução de uma crise cuja instituição é ele próprio um dos atores centrais. O banco central deve manter a estabilidade monetária, supervisionar o sistema bancário e participar no tratamento das perdas acumuladas. Ao mesmo tempo, deve recuperar a sua credibilidade após anos de crise. Qualquer alteração dos seus poderes pode, portanto, ter um impacto directo na reestruturação bancária, no processamento de depósitos e nas negociações com o Fundo Monetário Internacional.
Uma disposição contestada que afecta directamente o equilíbrio de competências
O litígio surgiu quando foi adoptada a legislação relativa ao tratamento e à reestruturação dos bancos. O Presidente Joseph Aoun decidiu finalmente contestar uma disposição específica em vez de todo o texto. O problema diz respeito, em particular, ao desaparecimento de uma referência ao Código de Moeda e Crédito, que continua a ser um dos fundamentos jurídicos das missões e poderes do Banco do Líbano.
Esta mudança pode parecer secundária a um leitor fora das discussões financeiras. Não está. O Código de Moeda e Crédito define as responsabilidades monetárias e bancárias do banco central. O artigo 70.o atribui-lhe atribuições relativas à salvaguarda da moeda, à estabilidade económica e à manutenção da solidez do sistema bancário. Por conseguinte, a criação de mecanismos de reestruturação dos bancos levanta uma questão de competência: até que ponto podem estes novos organismos ir sem invadir os poderes já concedidos ao Banco do Líbano?
O apelo presidencial baseia-se nesta questão. O objectivo é manter a coerência institucional e impedir o aparecimento de vários centros capazes de intervir simultaneamente na tomada de decisões bancárias. A reestruturação pode exigir poderes excepcionais. No entanto, deve evitar produzir um sistema no qual uma autoridade decida sobre o futuro de um banco, enquanto outra continua a ser legalmente responsável pela estabilidade do sector.
A dificuldade é, portanto, definir uma hierarquia clara. Sem ela, a primeira grande reestruturação poderia conduzir a conflitos de jurisdição, recursos e novos atrasos. Uma reforma destinada a resolver a crise poderia então criar uma nova a nível institucional.
Removendo as questões de fontes de referência do Código
O próprio caminho parlamentar do texto tornou-se objecto de controvérsia. A referência ao Código de Moeda e Crédito teria sido incluída em várias versões preparatórias da reforma. Teria sido mantido durante parte dos debates técnicos, antes de desaparecer na versão finalmente aprovada pelo Parlamento. Esta cronologia alimenta questões sobre as razões da mudança e suas reais consequências.
No entanto, o debate não leva à conclusão de que o objectivo da abolição era necessariamente enfraquecer o Banco do Líbano. Os elementos de prova disponíveis não demonstram essa intenção. No entanto, verificou-se uma clara divergência quanto aos efeitos jurídicos da formulação adoptada. Para os defensores do recurso, a falta de referência explícita suficiente ao quadro existente pode criar uma autoridade paralela. Para os defensores da reforma adotada, a prioridade é finalmente ter os instrumentos para lidar com bancos em dificuldade após vários anos de imobilização.
Estas duas preocupações não são necessariamente incompatíveis. O Líbano precisa de um mecanismo de resolução bancária que possa agir rapidamente. Mas este mecanismo também deve funcionar numa arquitectura jurídica estável. Um processo em papel muito eficaz poderia perder parte da sua utilidade se cada uma das suas decisões fosse posteriormente contestada em nome da jurisdição do Banco do Líbano.
Por conseguinte, o apelo de Joseph Aoun obriga as instituições a clarificarem este ponto antes da plena implementação do mecanismo. Pode causar um atraso. Mas também pode impedir que a reestruturação comece com uma ambiguidade que se tornaria muito mais difícil de corrigir quando as primeiras decisões forem tomadas.
Karim Suaid enfrenta um Banco do Líbano com missões em conflito
A posição de Karim Souaid é particularmente delicada. O Banco do Líbano tem de recuperar o seu papel de regulador enquanto participa na liquidação de uma responsabilidade financeira considerável. Deve controlar os bancos, enquanto as suas relações passadas com estas mesmas instituições são um dos elementos da crise. Deve também ajudar a restaurar a confiança dos depositantes, uma grande parte dos quais permanece profundamente desconfiada de todo o sistema financeiro.
Esta acumulação de tarefas torna particularmente sensível a questão da independência do banco central. Independência não significa falta de controle. Em primeiro lugar, visa impedir que as decisões monetárias sejam constantemente sujeitas a interesses políticos imediatos. Mas a crise libanesa também demonstrou os perigos de um sistema em que a responsabilidade das várias instituições continua a ser difícil de estabelecer.
A arquitectura futura deve, portanto, conciliar autonomia e responsabilidade. Karim Suaid deve ter os poderes necessários para executar as tarefas previstas pela lei. Simultaneamente, a reestruturação dos bancos deve ser efectuada de acordo com critérios transparentes, com regras suficientemente precisas para evitar decisões arbitrárias. A protecção da independência do Banco do Líbano não pode ser utilizada para isentar a resolução bancária do controlo. Por outro lado, a necessidade de controlo não deve levar a que o banco central seja privado dos seus poderes básicos.
Isto será crucial quando as autoridades decidirem quais os bancos viáveis, que têm de ser recapitalizados e que não podem continuar na sua forma actual.
Reestruturação de bancos significa atribuição de poder considerável
O debate institucional tem uma consequência muito concreta. A autoridade responsável pela reestruturação dos bancos terá imenso poder. Pode participar na determinação da viabilidade de um estabelecimento, impor medidas correctivas, intervir na sua recapitalização e, em função do quadro escolhido, contribuir para decidir o seu futuro.
Por trás de cada uma dessas decisões estão os acionistas, depositantes, empregados e credores. Por conseguinte, a reestruturação não se trata apenas de alterar os balanços. Redistribui perdas e direitos.
Um banco considerado viável pode continuar sob certas condições. Outro pode ter que levantar novos capitais. Os accionistas podem ser chamados a absorver perdas. Nos casos mais difíceis, pode ser necessária uma resolução ou liquidação. Cada decisão terá consequências sobre os depósitos e sobre a capacidade do sistema para recuperar a atividade normal.
É por isso que a questão da autoridade competente é tão sensível. O regulador do mecanismo de reestruturação influencia indirectamente a distribuição de parte do custo da crise. O debate sobre as competências do Banco do Líbano é, portanto, inseparável do debate sobre as perdas.
A divisão financeira continua a ser o cerne da crise
A lei bancária não pode resolver a crise sozinha. O segundo projecto diz respeito ao défice financeiro acumulado entre o Estado, o Banco do Líbano e o sector bancário. Enquanto esta fractura não for abordada, a reestruturação pode alterar as perdas em vez de as resolver.
O Ministério das Finanças continua a trabalhar no projecto correspondente. Os debates incluem o Governo, o Banco do Líbano e o Fundo Monetário Internacional. As negociações centram-se na forma de afectar as perdas, preservando simultaneamente a possibilidade de voltar a pôr o sistema financeiro em funcionamento.
É aí que a questão se torna politicamente explosiva. Os depositantes recusam-se a suportar o custo de uma crise que consideram não ter causado. Os bancos sublinham igualmente a importância dos fundos que tinham colocado junto do Banco do Líbano. O Estado também enfrenta sua própria responsabilidade financeira e dívida acumulada por anos.
Nenhuma solução pode satisfazer totalmente todos os atores. Enquanto o Estado absorve a maioria das perdas, a sustentabilidade da dívida e as finanças públicas estão em risco. Se os bancos os apoiarem sozinhos, grande parte do sector pode tornar-se insolvente. Se os depositantes estiverem excessivamente envolvidos, a confiança já destruída pode desaparecer com o tempo.
A reforma deve, portanto, encontrar uma distribuição capaz de ser financeiramente credível e socialmente sustentável.
Depositantes no centro de uma reconstrução impossível sem confiança
A crise aberta em 2019 transformou profundamente a relação libanesa com os bancos. Durante anos, muitos candidatos foram incapazes de acessar seu dinheiro normalmente. As restrições, as taxas de conversão sucessivas e os mecanismos múltiplos aplicados às retiradas estabeleceram a ideia de que um depósito bancário já não é necessariamente um crédito disponível.
Esta quebra de confiança é um dos problemas mais graves a resolver. Um sector bancário não pode funcionar de forma sustentável sem depósitos. Os bancos precisam de recursos para financiar empresas, investimentos e famílias. Mas os aforradores não têm razão para devolver o seu dinheiro a um sistema se não estiverem convencidos de que os seus direitos serão protegidos.
Por conseguinte, o tratamento dos depósitos antigos tem um âmbito que excede o reembolso de perdas anteriores. Determinará a capacidade do novo sistema para atrair depósitos futuros. Uma reestruturação que salvaria formalmente os bancos mas destruiria permanentemente a confiança dos clientes seria um fracasso económico.
Este facto explica a importância da transparência. Os depositantes devem ser capazes de compreender como as perdas foram calculadas, que responsabilidade cabe a cada ator, e como as diferentes categorias irão lidar com o esforço. Sem esta clareza, cada decisão será suspeitada de proteger um grupo em detrimento de outro.
O Fundo Monetário recusa-se a reduzir o acordo a uma lei
O Fundo Monetário Internacional recordou que o caminho para um novo acordo com o Líbano não depende de uma única medida. A entrada em vigor de um mecanismo credível para o tratamento dos bancos é um passo importante, mas deve ser acompanhada de legislação adaptada às medidas de divisão financeira e de financiamento público.
O orçamento 2027 e a trajetória da dívida também fazem parte da equação. O Fundo apela a um quadro a médio prazo para demonstrar que as finanças públicas podem regressar à sustentabilidade. Este requisito significa que uma solução para perdas bancárias não pode simplesmente transferir um encargo ilimitado para o Estado. Qualquer fórmula deve ter em conta a capacidade real do Fundo de Receitas Consolidadas.
Esta posição torna o debate sobre o Banco do Líbano ainda mais complexo. A instituição deve manter a sua independência, mas está envolvida numa negociação em que os seus próprios compromissos e balanços devem ser tidos em conta. O governo deve restaurar os depósitos tanto quanto possível, mas não pode prometer recursos públicos que não possui. Os bancos devem ser recapitalizados, mas alguns podem não ser mais capazes de sobreviver.
Por conseguinte, o futuro acordo depende de um conjunto de decisões interdependentes. Bloquear um deles pode abrandar todos os outros.
O risco de aumentar o número de centros de decisão
Uma das principais preocupações por trás da batalha atual é a possibilidade de várias autoridades terem poderes sobrepostos. Um banco central, uma comissão de reestruturação, autoridades de supervisão e o governo podem ter um papel legítimo. O problema começa quando seus poderes não são claramente definidos.
Por exemplo, um banco colocado em uma resolução poderia desafiar uma decisão afirmando que a autoridade que a tomou infringiu os poderes de outra instituição. Os accionistas podem recorrer. Os requerentes também podem contestar medidas que afetem as suas alegações. Num país onde os processos judiciais podem durar, tal proliferação de conflitos pode bloquear a reestruturação por mais anos.
A clarificação solicitada em torno do Código de Moeda e Crédito deve, por conseguinte, ser suficientemente precisa para evitar este cenário. Não basta dizer que o Banco do Líbano mantém os seus poderes. É necessário explicar como se relacionam com as novas estruturas.
A reforma institucional bem sucedida é medida menos pelo número de organismos criados do que pela clareza das suas responsabilidades.
A independência do Banco do Líbano já não deve significar opacidade
A defesa da independência monetária também tem um limite político óbvio. A crise financeira prejudicou profundamente a confiança nas instituições. Parte da população associa as decisões anteriores do Banco do Líbano com os mecanismos que precederam o colapso. Por conseguinte, não basta restabelecer a sua independência sem restabelecer simultaneamente a transparência.
O novo período deve basear-se numa distinção clara entre autonomia de decisão e ausência de responsabilidade. O banco central deve poder agir sem instruções políticas diárias. Mas suas decisões devem ser documentadas, monitoradas e consistentes com as regras de governança.
Karim Souaid herda assim uma missão que excede a estabilização da moeda. Deve contribuir para reconstruir a legitimidade de uma instituição cujo papel foi profundamente desafiado. A forma como o Banco do Líbano participará na reestruturação bancária será um dos primeiros testes desta nova fase.
O tratamento dos bancos em dificuldade terá de demonstrar que as decisões são tomadas com base em critérios financeiros e não em protecções políticas. As relações entre o banco central e as instituições terão também de se tornar mais transparentes. Sem esta evolução, a defesa da independência institucional é susceptível de ser mal compreendida por uma população que espera, antes de mais, recuperar os seus direitos.
Uma batalha legal que pode decidir o ritmo de toda a reforma
O apelo de Joseph Aoun chega finalmente no pior momento para o calendário financeiro. O Governo procura acelerar as discussões com o Fundo Monetário. O Ministério das Finanças está a trabalhar na divisão financeira. Os bancos estão à espera das regras finais. Os depositantes querem saber como seus ativos serão tratados.
Qualquer incerteza adicional pode, portanto, causar atrasos. Mas o oposto também é verdade. Seguir em frente com uma lei juridicamente ambígua pode criar bloqueios ainda maiores quando aplicada.
A questão não é escolher entre velocidade e direito. Consiste em obter rapidamente uma clarificação suficientemente sólida para permitir o início da reestruturação sem conflitos de competências permanentes.
O debate sobre o Banco do Líbano revela assim a verdadeira profundidade da crise financeira libanesa. Já não se trata apenas de encontrar milhares de milhões para compensar as perdas. As instituições têm de ser reconstruídas para evitar que uma crise semelhante se repita.
O lugar de Karim Suaid, os poderes do Banco do Líbano, os dos novos organismos de reestruturação, o tratamento da divisão financeira e o destino dos depositantes fazem agora parte do mesmo todo. O sucesso da reforma dependerá da capacidade de os tratar simultaneamente. Um banco central enfraquecido não pode garantir a estabilidade do novo sistema. Um banco central sem controlo não pode restabelecer a confiança. Entre os dois é agora uma parte essencial da reconstrução financeira do Líbano.

Comentários