A mudança do regime inflacionário desde 2019
Para entender por que a vida permanece cara no Líbano em 2026, devemos primeiro evitar tratar os últimos sete anos como um único período inflacionário. O país passou por vários regimes sucessivos. O primeiro foi o colapso monetário e financeiro. O segundo foi a abolição dos subsídios e a correcção das tarifas administradas. O terceiro é a estabilização do dólar e da taxa de câmbio. A guerra de 2026 acrescentou então um novo choque de abastecimento a uma economia que ainda não tinha reparado seus bancos, eletricidade e infraestrutura.
Em 2019, a economia ainda operava oficialmente em torno de 1.507.5 libras por dólar. Esta taxa só podia ser mantida através de entradas de capital, das reservas do Banco do Líbano e de um sistema bancário que reciclava grande parte dos seus recursos ao banco central e ao Estado. Quando as entradas de capital se secaram, a crise da balança de pagamentos tornou-se uma crise bancária e depois uma crise monetária. Restrições informais sobre depósitos destruíram a confiança e a demanda por dólares explodiu.
Em 2020, a inflação anual atingiu cerca de 84,9%. Em 2021, ultrapassou 154%. Em 2022, atingiu cerca de 171 por cento, e 221% em 2023. Durante esta fase, a taxa de câmbio é o principal canal de transmissão. Uma economia que importa seu combustível, grande parte de seus alimentos, seus medicamentos, seu equipamento e muitos insumos vê cada depreciação passar rapidamente a preços.
Mas o aumento não é apenas da taxa de câmbio. O sistema de subsídios está a começar a ser desmantelado. Os combustíveis, certos medicamentos e outros produtos já não podem ser financiados de forma sustentável a partir de reservas cambiais. O desaparecimento destes mecanismos transfere para o consumidor um custo anteriormente suportado pelo Banco do Líbano ou pelo setor público. Isto pode ser chamado de inflação de transição: o preço pago aumenta acentuadamente, mesmo quando o custo mundial do produto não aumentou nas mesmas proporções.
A mesma lógica aplica-se às tarifas públicas. Quando a electricidade, as telecomunicações ou certos direitos administrativos permanecem fixados em libras enquanto a moeda entra em colapso, o seu valor real desaparece. A sua melhoria posterior produz um forte aumento estatístico. Este aumento é doloroso para o agregado familiar, mas também corresponde à recuperação de um preço que deixou de cobrir o seu custo.
A partir de 2023, a taxa de câmbio estabiliza-se gradualmente em torno de 89.500 LL por dólar. A dolarização está a acelerar. Cada vez mais preços privados, rendas, serviços e remuneração são expressos direta ou indiretamente em dólares. Essa transformação reduz grandemente o mecanismo clássico de troca de preços: uma empresa que já raciocina em dólares não precisa mais mudar seus preços diariamente para antecipar uma nova depreciação da libra.
É por isso que 2026 é um teste particularmente interessante. Se a taxa de câmbio é estável e os preços são amplamente dolarizados, a inflação de 15 a 20 por cento não pode mais ser explicada principalmente pela moeda. Temos de olhar para o petróleo, o frete, os seguros, a guerra, os custos domésticos em dólares, a tributação, a energia privada e, em especial, a estrutura financeira da economia.
O valor de julho de 2026 resume esta transformação: a inflação permanece em 15,69 por cento ao longo de um ano, apesar da estabilidade cambial. Antes da escalada regional, o Banco Mundial previu um retorno de um dígito à inflação. Após o choque em março, ele projetou uma média de 17,5% ao longo do ano. A moeda deixou de ser o motor único; o custo real do funcionamento da economia torna-se central.
Uma linha do tempo útil para separar causas
| Período | Mecanismo dominante | Impacto nos preços |
| 2019-2020 | Crise bancária e início da depreciação | Transferência rápida das taxas de câmbio para as importações |
| 2021-2022 | Amortização + redução progressiva das subvenções | Inflação monetária e inflação de transição |
| 2023 | Pico de inflação e estabilização gradual da taxa de câmbio | Fim progressivo da espiral cambial |
| 2024-2025 | Dollarização e correcção dos preços internos | Inflação em dólares e serviços |
| 2026 | Guerra, petróleo, frete, seguros e custos estruturais | Novo choque de abastecimento, apesar da taxa de câmbio estável |
O que medir: preço nominal, preço económico e poder de compra
Um preço pode ser comparado de três maneiras diferentes e cada uma responde a uma pergunta diferente. O preço nominal nos livros mostra a magnitude da crise monetária. É essencial entender o que aconteceu com um empregado cuja renda foi fixada em libras. Mas ele se torna enganoso quando se quer saber se o próprio bem se tornou cem vezes mais caro economicamente.
O preço em dólares ajuda a neutralizar grande parte do choque monetário. É particularmente útil para os combustíveis, energia e bens importados. Mas os subsídios ainda têm de ser tidos em conta. Um preço de 2019 convertido em dólares à taxa oficial não é necessariamente um preço de mercado comparável ao preço de 2026.
O terceiro indicador é o custo real para o domicílio. Não só pergunta quanto custa o produto, mas que parte do rendimento disponível absorve. É esta medida que permite falar seriamente sobre o poder de compra. Uma assinatura, gasolina completa ou uma conta de energia de US $ 100 não tem o mesmo significado para uma casa com US $ 500 mensais e uma casa com US $ 5.000.
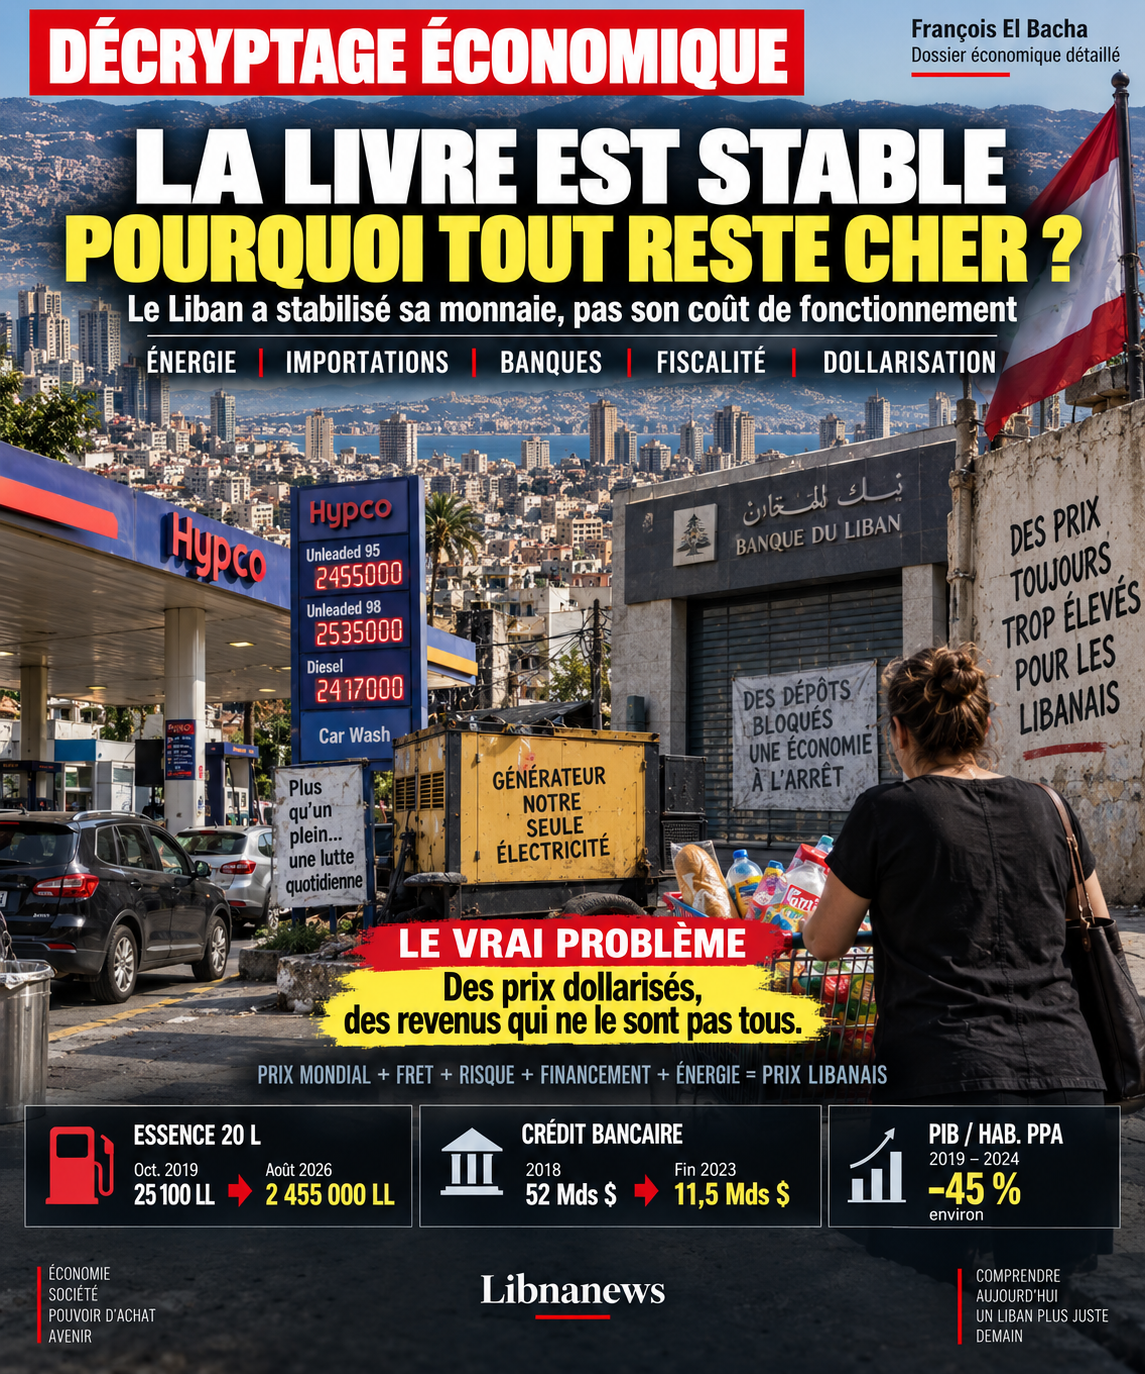
A paridade do poder de compra estende esta lógica à comparação internacional. O PIB per capita do Líbano em PPP aumentou de cerca de 21 710 dólares em 2019 para cerca de 11 918 em 2024, uma diminuição de quase 45%. Mesmo corrigindo as diferenças de preços entre os países, o declínio económico real continua a ser maciço.
Esta contração é essencial para entender a vida cara. O Líbano tem gradualmente aproximado muitos preços das referências internacionais em dólares, enquanto a renda real per capita não recuperou ao seu nível pré-crise. Por outras palavras, a normalização dos preços tem sido muito mais rápida do que a normalização das receitas.
Esta média também mascara grandes diferenças. Um funcionário privado pago em dólares, uma família recebendo transferências diáspora, um funcionário público pago principalmente em libras, e um pensionista não experimentam a mesma inflação real. A dolarização protege aqueles cuja renda é em si dolarizada; Expõe aqueles cujo rendimento permanece ligado à moeda local ou às finanças públicas.
Portanto, o custo de vida nunca deve ser resumido na evolução do TPI. O índice mede um cabaz médio. Não mede a distribuição das receitas nem a parte das despesas incomprimíveis em cada orçamento. Para uma família vulnerável, a energia, os alimentos, os transportes e as telecomunicações representam uma proporção muito mais elevada de rendimentos. Um aumento destes itens pode, portanto, produzir uma perda de bem-estar muito maior do que a inflação média sugere.
A estabilização da taxa de câmbio alterou profundamente a natureza da crise sem eliminar as suas consequências. Enquanto a libra depreciada rapidamente, o diagnóstico era relativamente simples: uma economia importadora viu o preço na moeda local de quase todos os seus insumos aumentar à taxa de depreciação, com efeitos de antecipação que acelerou ainda mais o movimento. Uma vez que a taxa estabilizou em torno de LL 89.500 por um dólar, esta explicação já não é suficiente. O facto de a inflação continuar a ser de dois dígitos significa que o aumento dos preços mudou para outros canais.
Esta distinção é essencial para evitar confundir os níveis de preços com o ritmo dos aumentos de preços. O nível geral de preços de 2026 ainda mostra o colapso monetário e a abolição dos subsídios. Mas a inflação de 2026 mede o que continua a aumentar após esta transição. É, portanto, muito mais informativo sobre os custos atuais da economia libanesa do que os multiplicadores espetaculares calculados em libras desde 2019.
O Líbano tem agora uma economia onde grande parte do preço é expresso ou pensado em dólares, mas onde o dólar não circula em um ambiente institucional comparável ao de uma economia oficialmente dolarizada e financeiramente funcional. O país importou a unidade de conta sem importar automaticamente as instituições que tornam esta unidade de conta estável e eficiente: crédito, infraestrutura, concorrência, previsibilidade regulatória e capacidade pública para prestar serviços essenciais.
A dolarização impede, em princípio, a criação monetária interna descontrolada de desvalorizar continuamente os preços da moeda estrangeira. No entanto, não pode impedir um aumento do custo real da energia, frete, seguro, financiamento, aluguel ou serviços. Nem pode reparar uma rede elétrica, recapitalizar bancos ou reduzir o risco de guerra. A estabilidade monetária é uma condição para a normalização, não uma política económica completa.
A persistência de uma taxa de inflação de 15,69 % ao longo de um ano em Julho de 2026 deve, portanto, ser entendida como o resultado de uma economia cuja moeda se estabilizou mais rapidamente do que as estruturas. Antes da escalada de março, o Banco Mundial acreditava que a quase-colarização dos preços e da estabilidade cambial poderia reduzir a inflação para um valor. O fato dessa trajetória ter sido interrompida pela guerra mostra como a economia permanece sensível aos choques externos. Mas a violência da transmissão também revela a fraqueza de seus amortecedores internos.
A guerra de 2026: do choque petrolífero à destruição da capacidade produtiva
A guerra age primeiro pelo preço das importações. O choque de março de 2026 é visível nas estatísticas: o índice geral de preços aumenta 4,91% em um mês e o índice de combustível em 36,48 %. A inflação anual aumentou de 12,27 por cento em fevereiro para 17,26 por cento em março e 20,02 por cento em abril. O Banco Mundial, que ainda estava planejando um crescimento de 4% em 2026 em uma base estável em janeiro, projetou uma contração de 6,4 por cento e uma taxa de inflação média de 17,5% após a escalada.
O primeiro canal é óleo. Em muitas economias, o aumento do petróleo passa para os transportes e certos custos industriais. No Líbano, tem um efeito adicional porque o diesel fornece uma parte significativa da produção de eletricidade privada. O mesmo choque afeta o motorista, o caminhão que transporta as mercadorias, o gerador de prédios, o supermercado, o hotel e a fábrica. O choque energético tem várias vidas antes de chegar ao consumidor.
O segundo canal é marítimo. Uma zona de conflito aumenta os prémios de seguro, os requisitos de segurança e, por vezes, os desvios. Os prazos mais longos exigem que os importadores detenham mais existências. Uma ação não é gratuita: imobiliza capital, requer espaço, seguro e expõe a empresa ao risco de declínio da demanda ou deterioração do produto. Numa economia em que o crédito é escasso, este aumento das ações é financiado principalmente pelos fundos próprios da empresa.
O terceiro canal é a procura. O Banco Mundial estima que o conflito reduz o crescimento em 10,4 pontos em comparação com um cenário livre de guerra. O turismo, o consumo e o investimento estão a diminuir. Uma empresa pode, portanto, vender menos enquanto paga mais pela sua energia, transporte e financiamento. Os custos fixos devem então ser atribuídos a um volume mais baixo, o que pode aumentar o custo unitário. Esta é uma das razões pelas quais uma recessão não produz automaticamente uma descida geral dos preços.
O quarto canal é a destruição física. Uma estrada danificada, moradia destruída, oficina fechada ou infraestrutura elétrica afetada reduzem a capacidade produtiva. A reconstrução mobiliza recursos que poderiam ter sido investidos em outro lugar. Os movimentos populacionais alteram as necessidades locais, perturbam o emprego e criam custos adicionais de alojamento, transporte e serviços.
O quinto canal é humano. As perturbações na educação e na saúde, as viagens prolongadas e a saída de trabalhadores qualificados podem reduzir a produtividade futura. Assim, a guerra não só produz um pico temporário de inflação. Pode deixar um legado de custos mais elevados e menor capacidade produtiva. Numa economia já enfraquecida desde 2019, este mecanismo é particularmente perigoso.
Bancos: A crise dos depósitos é também uma crise de custo de vida
A falha do sistema bancário deve ser colocada no centro da análise. Segundo o Banco Mundial, as perdas financeiras do sistema ultrapassam US$ 75 bilhões. No final de 2023, 73 por cento dos ativos bancários foram expostos ao soberano geral, 88 por cento dos quais estavam com o Banco do Líbano. A carteira de crédito, que ascendia a aproximadamente US$ 52 bilhões em 2018, tinha caído para US$ 11,5 bilhões no final de 2023 e 78% da carteira não estava funcionando bem. Estes números descrevem não só uma crise de solvência, mas também o desaparecimento de uma função económica.
Um banco não é usado apenas para manter depósitos. Transforma a poupança em crédito, espalha o risco ao longo do tempo e permite que uma empresa não financie integralmente cada transacção a partir da sua própria liquidez. Quando esta função desaparece, o custo do capital aumenta mesmo que não sejam apresentadas taxas de juro oficiais.
Considere um importador. Antes da crise, ele podia abrir uma carta de crédito. O banco comprometeu-se, em determinadas condições documentais, a pagar ao fornecedor. Por conseguinte, o fornecedor estrangeiro não teve de suportar o risco total da empresa libanesa. O importador poderia igualmente obter uma linha comercial financeira ou uma facilidade de cash flow. Actualmente, estes instrumentos são muito mais difíceis de obter e podem exigir uma cobertura muito grande em dinheiro.
A consequência é um pré-financiamento mais pesado. Uma empresa que tem de imobilizar $5 milhões por três meses tem um custo de oportunidade de cerca de US $ 100.000 se seu capital é avaliado em 8% por ano, e cerca de US $ 150.000 em 12%. Este custo existe mesmo se nenhum banco cobra formalmente juros. O capital fixo não pode financiar qualquer outro stock, investimento, recrutamento ou expansão.
A falta de crédito também aumenta a necessidade de margem. Numa economia bancária normal, uma empresa pode aceitar uma margem mais baixa e compensar por uma rotação rápida dos stocks financiados pelo crédito. Se tiver de financiar cada remessa em si, procurará naturalmente um retorno mais elevado em cada dólar bloqueado. O custo do capital torna-se então um componente invisível do preço.
O sistema em falta penaliza ainda mais as PME. Um grande grupo pode ter liquidez estrangeira, relações bancárias internacionais ou acionistas capazes de fornecer capital. Uma pequena empresa depende mais do crédito local. Por conseguinte, a contracção do crédito favorece os jogadores que já dispõem de dinheiro, reduz a concorrência e aumenta as barreiras à entrada. A longo prazo, menos concorrência pode significar margens mais elevadas.
Por último, a crise bancária aumenta o risco de contrapartida. Um fornecedor estrangeiro com restrições bancárias libanesas pode solicitar um pagamento adiantado em vez de um pagamento de 30, 60 ou 90 dias. Esta mudança reduz o crédito do fornecedor e aumenta ainda mais a necessidade de fluxo de caixa. A crise bancária está, assim, a transformar-se numa crise de capital de giro.
É por isso que falar sobre um « imposto invisível » da crise bancária não é apenas uma imagem. Este imposto não é cobrado pelo Estado, mas corresponde a um custo adicional sistémico: imobilização de numerário, garantias mais elevadas, prazos mais longos, risco de contrapartida, redução da concorrência e diferimento do investimento. Refletido no preço final de muitos bens importados e no custo dos serviços produzidos localmente.
Economia de dinheiro: uma solução de sobrevivência que tem um custo
A dolarização em dinheiro permitiu que a economia continuasse a operar apesar dos bancos. Impediu que parte do comércio fosse paralisada por restrições de contas. Mas não é uma alternativa sem custos a um sistema financeiro normal.
O dinheiro deve ser transportado, contado, seguro e armazenado. Uma empresa que desconta grandes somas em notas deve organizar a segurança física de suas receitas e pagamentos. Enfrenta um risco de roubo e perda. Os pagamentos importantes tornam-se mais onerosos em termos logísticos. Os controlos internos são mais difíceis e os custos de conformidade estão a aumentar para as empresas que querem manter relações internacionais.
A economia de caixa também reduz a capacidade de financiar investimentos. Um sistema bancário em funcionamento converte milhares de depósitos em empréstimos às empresas e às famílias. Quando as economias permanecem sob a forma de notas, em cofres ou fora do sistema bancário, não financia automaticamente uma fábrica, hotel, alojamento ou PME. O país pode, por conseguinte, ter liquidez física significativa enquanto sofre de uma escassez de crédito.
Esta situação explica em parte o paradoxo libanês: muitas transações são feitas em dólares, mas a profundidade financeira é extremamente baixa. Uma economia pode ser dolarizada sem ser financeiramente padronizada. A nota em dólares resolve o problema da unidade de conta; não substitui o balanço de um banco de solventes nem a análise do risco de crédito.
O dinheiro também reduz a transparência da matéria colectável. Quanto mais transações escapam aos canais formais, mais difícil é medir o rendimento e os lucros. O Estado é então tentado a recorrer aos impostos mais fáceis de cobrar: IVA, alfândegas, impostos sobre consumos específicos e tarifas. Isto pode reforçar a natureza regressiva do sistema fiscal, uma vez que o consumo é mais fácil de tributar do que o rendimento ou a riqueza mal documentados.
Finalmente, a economia de dinheiro fragmenta as famílias. Aqueles que recebem transferências estrangeiras, salários em dólares ou receitas relacionadas com o turismo têm proteção relativa. Aqueles cujos rendimentos permanecem em livros ou dependem de benefícios públicos são mais afetados pelo aumento dos preços do dólar. A dolarização pode, portanto, estabilizar a unidade de conta, aumentando a lacuna no poder de compra.
Electricidade: um custo privado repartido pela economia
O sector da electricidade é o melhor exemplo de um custo estrutural que excede em muito a factura doméstica. Antes da crise, a EDL vendia eletricidade altamente subsidiada. Foi necessária uma reforma tarifária para reduzir as perdas e aproximar o preço dos custos económicos. Mas o consumidor não recebeu uma oferta contínua em troca.
Por conseguinte, paga vários sistemas. Ele paga EDL. Ele paga um gerador privado pelas horas que faltam. Ele pode ter investido em painéis solares, baterias e um inversor. Cada um destes sistemas tem seus próprios custos de investimento, manutenção e substituição. O gasto energético real é a soma desses itens, não a única conta EDL.
Para uma empresa, o mecanismo é ainda mais importante. O supermercado deve manter sua cadeia fria, o ar condicionado do hotel seus quartos, o hospital alimentando seus equipamentos, o restaurante mantendo sua comida, a fábrica operando suas máquinas. A energia privada é, portanto, incorporada no preço de quase todos os bens e serviços.
Isto cria um duplo pagamento para o consumidor. Ele paga diretamente seu próprio gerador e indiretamente paga o gerador do comerciante no preço de suas compras. Se o gasóleo aumentar, este aumento aparece em várias rubricas do seu orçamento, sem ser sempre identificável como uma despesa energética.
Os custos de electricidade também reduzem a competitividade. Uma empresa libanesa que produz com energia privada cara enfrenta concorrentes estrangeiros alimentados por redes mais confiáveis e às vezes menos caros. A verdadeira depreciação da moeda não produziu, portanto, o boom das exportações que se poderia esperar: os ganhos de competitividade cambial foram compensados por restrições estruturais.
A guerra fortalece este mecanismo. Um choque de petróleo aumenta o preço do diesel, enquanto danos à infraestrutura podem reduzir ainda mais o abastecimento público. A energia torna-se então uma fonte direta de inflação e um multiplicador de outros custos.
Fiscalidade: restaurar as receitas sem pagar mais por aqueles que já perderam mais
O Líbano precisa de receitas governamentais. Sem receitas, não pode financiar electricidade, água, estradas, segurança, educação, saúde ou protecção social. Por conseguinte, a reconstrução de um Estado em funcionamento exige um aumento sustentável dos recursos públicos após o colapso real das receitas durante a crise.
O problema é a composição deste sistema fiscal. Numa economia altamente importada, os direitos aduaneiros, o IVA, os impostos sobre consumos específicos e os impostos sobre os consumidores são fáceis de cobrar porque se concentram nos pontos de entrada e nas transacções visíveis. Mas podem ser socialmente regressivos.
Um imposto de 11% representa a mesma taxa para uma família rica e uma família pobre, mas não o mesmo sacrifício. Um agregado familiar de baixa renda gasta quase tudo o que ganha com alimentos, energia, transporte, habitação, telecomunicações e saúde. Um agregado familiar rico pode economizar uma parte significativa de sua renda. Por conseguinte, um imposto sobre o consumo é cobrado proporcionalmente mais sobre a capacidade de viver do primeiro.
O efeito é ainda mais forte num país importador. A tributação de um produto importado pode tributar diretamente o consumidor, mas também um insumo utilizado por uma empresa local. Uma parte separada, equipamento, combustível ou produto intermédio tributado à entrada aumenta o custo da produção nacional. A fronteira entre a tributação das importações e a tributação da produção local torna-se pouco clara.
Existem também efeitos em cascata. Um aumento no imposto sobre o combustível aumenta o preço pago na bomba, mas também pode aumentar o custo do transporte de mercadorias e geradores. Estes custos são então incorporados no preço de venda a que se aplica o IVA. Por conseguinte, a mesma decisão fiscal pode ter vários efeitos indirectos.
A questão não é dizer que nenhum imposto deve aumentar. Trata-se de quem deve financiar a recuperação. Mais impostos baseados na capacidade contributiva, rendimentos elevados, certas rendas e ativos podem distribuir o esforço de forma diferente da tributação dominada pelo consumo. O Banco Mundial e o FMI sublinham também a necessidade de reforçar as receitas, desenvolvendo simultaneamente uma tributação mais moderna e progressiva.
Em nossa estimativa analítica, impostos, impostos, tarifas administradas e outras taxas poderiam contribuir direta ou indiretamente para cerca de 0,7 a 1,5 pontos de inflação atual. Este intervalo não é uma repartição oficial do TPI. Acima de tudo, subestima a importância social da tributação: um ponto adicional de inflação pode ser muito mais doloroso para uma família que não tem capacidade de poupança do que para uma família fácil.
Por que comparar Líbano com Panamá, Equador, El Salvador e Montenegro
A comparação internacional responde a uma pergunta fundamental: uma economia dolarizada está necessariamente condenada à inflação elevada? Os dados mostram claramente que não. O Panamá usa o dólar há mais de um século. O Equador adotou El Salvador em 2000 em 2001. O Montenegro utiliza unilateralmente o euro. Estas economias têm estruturas, níveis de rendimento e vulnerabilidades diferentes, mas têm uma falta comum de uma política monetária nacional convencional.
Projeções 2026 estão longe da situação libanesa. O FMI prevê cerca de 1,4 por cento da inflação no Panamá, 2,9 por cento no Equador, 2,5% em El Salvador e 3,2 por cento no Montenegro. O Banco Mundial projecta 17,5% no Líbano. A diferença é demasiado grande para ser explicada unicamente pela adopção de uma moeda estrangeira.
O Panamá é particularmente instrutivo. O Banco Mundial recorda que a inflação permaneceu abaixo de 2% na maior parte do período desde meados dos anos 2010. A dolarização contribuiu para a estabilidade monetária, mas opera com um setor financeiro aberto, competitivo e profundo. Os bancos devem manter reservas de liquidez significativas, uma vez que não existe um mutuante tradicional de último recurso. O país evitou assim uma crise bancária sistémica comparável à do Líbano.
A comparação não significa que o Panamá seja um modelo replicável. A sua economia beneficia do canal, de um centro financeiro internacional e de uma arquitectura institucional diferente. Contudo, mostra que uma economia do dólar pode sofrer uma inflação baixa se o seu sistema bancário funcionar, se os canais de pagamento forem normais e se os custos internos não destruirem a âncora monetária.
O Equador fornece uma segunda educação. Sua inflação média foi de apenas 0,7% em 2025 e o FMI projetou um aumento moderado em 2026, principalmente devido ao petróleo e à reforma dos subsídios ao diesel. Este é precisamente o tipo de distinção que é útil para o Líbano: a supressão de uma subvenção pode conduzir à inflação transitória sem pôr em causa a estabilidade geral do sistema monetário.
El Salvador mostra que a dólarização não elimina vulnerabilidades fiscais, sociais ou de produtividade. O FMI destaca uma dívida elevada, necessidades de financiamento significativas e rigidez da dólarização. No entanto, a inflação projectada continua a ser de cerca de 2.5%. Assim, as dificuldades estruturais não se traduzem automaticamente em 15% ou 20% de inflação.
O Montenegro é um comparador europeu. Utiliza o euro sem ter a política monetária do BCE. A sua inflação pode exceder a da área do euro à medida que os salários e os preços internos aumentam mais rapidamente ; atingiu 4,9% em Setembro de 2025. Mas mesmo neste caso, as projecções 2026 permanecem em torno de 3,2%, muito longe do Líbano.
Por último, o Zimbabué serve de contra-exemplo. A utilização do dólar pode reduzir alguns desequilíbrios monetários, mas uma economia multimoeda com instituições frágeis, políticas inconsistentes e baixa confiança pode manter alta volatilidade de preços. A lição é importante: a moeda estrangeira pode retirar-se da parte estatal de sua capacidade de criar inflação por questão monetária, mas não substitui instituições.
O Líbano está numa situação híbrida. O dólar tornou-se a unidade de conta dominante sem perder a libra, o sistema bancário é paralisado, o estado permanece subfinanciado, a infraestrutura é deficiente e a guerra acrescenta um grande risco. A dolarização estabilizou assim um canal de inflação, mas os outros canais são excepcionalmente poderosos.
O que a comparação internacional realmente diz sobre o Líbano
A comparação não deve ser usada para afirmar que o Líbano deve mecanicamente ter inflação panamenha. As estruturas económicas são diferentes. É usado para isolar um mecanismo: se várias economias que usam uma moeda estrangeira experimentam baixa inflação, a dólarização não pode ser a causa suficiente da inflação libanesa.
Pelo contrário, a dólarização deveria normalmente eliminar parte do risco monetário. Uma empresa que fixa seu preço em dólares não precisa mais adicionar um prêmio diário para antecipar a próxima depreciação da libra. Uma família paga em dólares está menos exposta ao colapso da moeda local. Um fornecedor estrangeiro pode raciocinar na mesma unidade de conta do seu cliente.
Mas o Líbano acumula custos que nem todos esses comparadores acumulam simultaneamente. Paga por energia privada cara, financiamento de capitais, risco de guerra, logística interrompida, infraestrutura pública inadequada e um prêmio de risco financeiro. Apoia também uma fragmentação da renda entre dólares, livros, pensões públicas, transferências e renda informal.
Por conseguinte, o diferencial de inflação pode ser considerado um indicador indirecto do custo das anomalias. Não permite atribuir exactamente 14 pontos a uma determinada causa, mas mostra que a moeda já não é a explicação dominante. Quando o Panamá está em 1,4% e o Líbano em 17,5% com a mesma moeda de referência internacional, a questão passa a ser: o que faz essa diferença na economia libanesa?
A resposta é múltipla: guerra, energia, frete, seguros, falta de crédito, tributação indireta, serviços domésticos e fraca concorrência em certos mercados. O custo de vida torna-se, portanto, um problema para a economia real e para as instituições, bem como um problema monetário.
Custo nominal, custo real e poder de compra: preço por si só não é suficiente
Para medir a crise social, há que distinguir três conceitos. O custo nominal é o preço exibido. Nos livros, ele mede a extensão da depreciação e inflação monetária. Mas pode produzir números espetaculares que não dizem diretamente o que o padrão de vida se tornou.
O custo em dólares ajuda a neutralizar grande parte do efeito de troca. Responde a uma pergunta diferente: o produto tornou-se mais caro em moeda forte? Esta comparação é essencial para a gasolina, electricidade, telecomunicações e bens importados. Mas ainda pode ser enganador quando o preço inicial foi subsidiado.
O custo real é, em última análise, o mais importante para a casa. Mede a quantidade de renda, trabalho ou consumo alternativo que deve ser sacrificado para comprar a propriedade. Um gás de US $ 25 pode ser barato para uma casa que ganha US $ 5.000 e extremamente pesado para uma casa que ganha US $ 500.
Portanto, a comparação com os salários e o rendimento disponível deve acompanhar qualquer comparação de preços. A dolarização tem situações fragmentadas. Uma pessoa que ganhou US $ 2.000 em 2019 e agora mantém uma renda perto de US $ 2.000 não experimentaram a mesma crise que um funcionário público ou pensionista cuja renda real foi destruída e, em seguida, só parcialmente atualizado.
A paridade do poder de compra permite ir mais longe para a comparação internacional. Corrige o facto de um dólar não permitir a compra da mesma quantidade de bens e serviços em todos os países. O PIB per capita na PPP do Líbano aumentou de aproximadamente US$21.710 em 2019 para 11.918 em 2024, uma diminuição de cerca de 45%. Mesmo após o ajustamento para o nível geral de preços, o empobrecimento continua a ser maciço.
Este declínio mostra que a crise não é apenas um artefato de conversão à taxa de câmbio. O nível económico real per capita diminuiu. Ao mesmo tempo, alguns dos preços — combustíveis, energia, produtos importados e certos serviços — estavam próximos das referências internacionais. Por conseguinte, o Líbano combina preços cada vez mais internacionais com uma capacidade de compra real significativamente inferior à de 2019.
A pobreza confirma esta leitura. O Banco Mundial estimou que atingira 44 por cento da população nas áreas estudadas em 2022, em comparação com 12 por cento uma década antes, de acordo com uma metodologia comparável. As famílias sem acesso a dólares são particularmente vulneráveis. As transferências de diáspora, que desempenham um papel importante, protegem parte da população, mas também aumentam a segmentação entre famílias que recebem moedas e famílias dependentes de rendimentos familiares frágeis.
Gasolina, Telecomunicações e Importações: Três Ilustrações de Mudança de Modelo
A gasolina é provavelmente o exemplo mais simples para entender por que uma comparação bruta em libras é insuficiente. O 95-Octan de 20 litros pode custar cerca de 25 100 LL no outono de 2019. Na última grade oficial disponível em agosto de 2026, foi de cerca de £2.455 milhões. Em termos nominais, o preço foi multiplicado por quase cem.
Este multiplicador obviamente não significa que o petróleo mundial tenha sido multiplicado por 100. A taxa oficial de 2019, LL 25,100 foi de aproximadamente 16,65 dólares. Na LL 89.500 por um dólar, US$ 2.455 milhões representa aproximadamente US$ 27,43. O aumento em dólares é significativo, mas está em uma ordem inteiramente diferente de magnitude.
Esta comparação deve ser corrigida para o regime de subvenções. Em 2019, o Banco do Líbano forneceu divisas para financiar as importações de combustível a uma taxa que não refletia a taxa econômica que então surgiria. Parte do custo foi, portanto, socializada pela utilização de reservas. Hoje, o consumidor suporta muito mais diretamente o preço internacional do produto refinado, frete, seguros, financiamento, armazenamento, distribuição, margens e taxas.
O financiamento bancário acrescenta uma diferença adicional. Uma carga de hidrocarbonetos representa grandes quantidades. Se o importador tem que imobilizar mais dólares antes da entrega porque a carta de crédito ou a linha de comércio financeiro não está mais disponível nas mesmas condições, seu custo financeiro aumenta. O preço mundial do produto é, portanto, apenas a primeira linha de uma cadeia de custos.
As telecomunicações ilustram outro aspecto da inflação transitória. Os preços dos livros tinham perdido a maior parte do seu valor real durante a crise. A sua modernização foi necessária para permitir que os operadores pagassem por equipamento, salários, energia e fornecedores cujos custos eram largamente em moeda estrangeira. No entanto, para a família, este aumento parece ser um aumento muito forte da conta.
Por conseguinte, é necessário evitar comparar uma subscrição antiga com uma subscrição corrente apenas pelo seu montante em livros. A capacidade, os volumes de dados e a qualidade do serviço também mudaram. A boa comparação é procurar um serviço equivalente, converter os preços em uma unidade estável e, em seguida, medir o peso da fatura no rendimento familiar.
Estes exemplos mostram que a crise mudou o Líbano de um modelo em que muitos preços internos foram dissociados do seu custo internacional para um modelo em que o custo do dólar é transferido muito mais diretamente. Tal transmissão, por vezes, melhora a transparência económica, mas também torna os consumidores muito mais expostos aos choques globais.
Podemos reduzir a actual inflação de 15 a 17,5%?
Não há qualquer discriminação oficial para dizer que cada ponto de inflação vem de uma única causa. As categorias se sobrepõem: um aumento do petróleo é tanto a inflação importada, um choque energético, um aumento do custo de transporte e um aumento do custo dos geradores. Um aumento do frete pode estar ligado à guerra e aumentar o preço dos insumos utilizados pelos serviços domésticos.
No entanto, ordens analíticas de magnitude podem ser propostas para entender os canais. A inflação directamente importada pode ser de cerca de 2,5-3,5 pontos. A energia e seus efeitos de segunda volta podem ser de cerca de 2,5 a 4 pontos. O transporte de mercadorias, os seguros, as perturbações da oferta e o prémio de risco de conflitos poderão ser de 1,5 a 3 pontos.
A retribuição nacional em dólares — renda, educação, restauração, serviços e margens — poderia contribuir entre 2 e 3 pontos. As falhas financeiras e o custo do financiamento, incluindo a falta de crédito e as cartas de crédito normais, podem ascender a cerca de 1-2 pontos. A tributação, os direitos, as tarifas administradas e outras taxas podem ser de cerca de 0,7 a 1,5 pontos.
Estes intervalos não devem ser adicionados mecanicamente. Constituem um mapeamento dos mecanismos e não uma contabilidade formal do TPI. Seu interesse é mostrar que a inflação atual já não tem um único motor.
Tem também de haver uma categoria separada para a inflação transitória. Explica uma parte considerável da diferença de nível de preços entre 2019 e 2026, mas muito menos a variação anual atual. A abolição de um subsídio resulta numa mudança de nível. Uma vez atingido o novo preço, não pode explicar para sempre a inflação de dois dígitos.
A distinção entre stocks e fluxos é importante aqui. O legado da inflação monetária e da inflação de transição determina o nível de preços muito elevado. A inflação, a guerra e os custos estruturais importados determinam ainda mais a rapidez com que estes preços continuam a subir.
Esta grade também ajuda a entender por que uma queda no petróleo não seria suficiente para baixar todos os preços para o nível de 2019. Alguns dos aumentos passados tornaram-se permanentes porque reflectem o desaparecimento dos subsídios, a dólarização das tarifas e os custos estruturais que não foram corrigidos.
Multiplicador de custos libanês
O conceito mais útil para resumir a situação atual é um multiplicador de custos libanês. Um produto importado tem um preço internacional. Mas entre este preço e o pago pelo consumidor estão os transportes, seguros, financiamento, armazenagem, distribuição, energia, tributação e margem. Cada um destes passos pode ser mais dispendioso no Líbano do que numa economia em funcionamento.
O risco do país aumenta o custo dos seguros e requisitos do fornecedor. A crise bancária aumenta o custo do financiamento. Baixo custo energético aumenta o custo energético. A guerra aumenta o frete, risco e estoques. A tributação indirecta acrescenta direitos niveladores a uma economia já altamente dependente das importações. A pequena dimensão do mercado e a contração do poder de compra reduzem as economias de escala.
Estes custos não produzem necessariamente a mesma inflação todos os anos. Em vez disso, eles criam um piso de preço e amplificam cada novo choque. Um aumento de 10% no preço mundial não acontece em uma economia neutra: chega em uma economia onde o distribuidor já paga seu gerador, o importador imobiliza mais dinheiro e a seguradora integra um prêmio de risco.
A fórmula econômica pode ser resumida da seguinte forma: preço internacional + frete + seguro + risco país + financiamento + energia privada + logística + tributação + margem = preço final libanês. O consumidor nem sempre vê cada um destes componentes, mas paga a todos.
É por isso que a vida dispendiosa no Líbano é agora tanto um problema de produtividade e instituições como um problema de dinheiro. Reforma bancária, melhoria sustentável da eletricidade ou redução do risco de segurança podem afetar os preços, mesmo que a taxa de câmbio não mude. Por outro lado, manter taxas de câmbio estáveis sem reformar estas estruturas deixa intacto grande parte do custo adicional.
Preços internacionais, rendimentos ainda fragmentados e uma economia que paga pelos seus próprios fracassos
A crise do custo de vida desde 2019 não pode ser resumida por uma única curva. A primeira explosão de preço vem da moeda. A segunda é a transição de um modelo de subsídios e tarifas artificiais para um modelo amplamente dolarizado. O terceiro vem dos mercados mundiais. O quarto vem da guerra. E por trás de todas essas fases está um conjunto de custos estruturais que amplificam os choques.
A estabilização da libra tem sido um grande progresso macroeconómico. Ele removeu a espiral diária da taxa de câmbio e tornou os preços mais previsíveis. Mas por si só não podia tornar os bancos solventes, restaurar o crédito, fornecer eletricidade 24 horas por dia, reduzir os prémios de seguro ou reconstruir a infra-estrutura.
A comparação com Panamá, Equador, El Salvador e Montenegro mostra isso claramente. Uma economia que usa uma moeda estrangeira pode ter baixa inflação. O Líbano, portanto, não tinha um problema de inflação porque era dolarizado. Ele tem um problema porque sua dólarização ocorreu em uma economia financeiramente paralisada, altamente importada, exposta à guerra e forçada a privatizar parte de sua infraestrutura essencial.
O sistema bancário é central aqui. Enquanto as empresas tiverem de financiar as suas próprias importações, existências e investimentos, o custo do capital continuará a ser elevado. Enquanto as cartas de crédito e o comércio financeiro não funcionarem normalmente, os fornecedores exigirão mais garantias e pré-pagamentos. Enquanto as poupanças permanecerem em grande parte fora do sistema bancário, não pode financiar efectivamente os investimentos.
A energia é o segundo projecto. Um agregado familiar que pague por EDL, um gerador e possivelmente uma instalação solar não pode ser comparado a um agregado familiar que receba serviços contínuos de uma única rede. Uma empresa produtora de electricidade não pode ter a mesma estrutura de custos que um concorrente com uma rede fiável.
A tributação é a terceira arbitragem. O Estado deve restaurar suas receitas, mas a forma como o faz determina quem paga o ajuste. Impostos demasiado dependentes do consumo e das importações podem pesar mais proporcionalmente sobre as famílias vulneráveis, precisamente aquelas cujo poder de compra já foi mais destruído.
Por fim, a guerra recorda a fragilidade de qualquer cenário de normalização. Aumenta o petróleo, o frete, o seguro e o risco, destrói o capital, reduz o turismo e o investimento e pode empurrar os trabalhadores qualificados a partir. Transforma um problema estrutural num novo choque inflacionário.
A questão central já não é apenas: quanto custa um produto em libras? É: quanto custa em dólares, quanto deste preço corresponde a avarias evitáveis e que proporção da renda real de uma família deve ser sacrificada para comprá-la?
É esta última medida que melhor resume a crise. O Líbano tem internacionalizado amplamente os seus preços sem internacionalizar os rendimentos de toda a sua população. Paga preços globais, além de custos de crise locais, com poder de compra real que permanece muito inferior ao de 2019.
A estabilização monetária parou de sangrar. Ela ainda não curou a economia. Para reduzir o custo de vida de forma sustentável, temos agora de agir sobre o que está entre o preço mundial e o consumidor: financiamento, energia, logística, concorrência, fiscalidade, infra-estruturas e risco. Por outras palavras, a próxima luta contra a inflação libanesa estará menos na tabela de taxas de câmbio do que na reconstrução das próprias instituições económicas.
Administração estatística central (CAS): Índices de preços no consumidor 2025-2026, incluindo janeiro a julho de 2026.
Banco Mundial: Lebanon Economic Monitor, 2025 e verão de 2026; Poverty and Equity Assessment 2024; Documentos sobre a crise do setor financeiro; Indicadores de Desenvolvimento Mundial para o PIB per capita em PPP; Perspectivas Econômicas globais janeiro de 2026 para comparação com o Panamá.
Fundo Monetário Internacional: Artigo IV Líbano 2023 e missão de fevereiro de 2026; dados do país e relatórios 2025-2026 para Panamá, Equador, Salvador e Montenegro.
Electricidade no Líbano e no Ministério da Energia e da Água: tarifas e preços oficiais da energia.
As gamas de contribuições para a inflação apresentadas neste dossiê são estimativas analíticas destinadas a identificar os canais de transmissão. Não constituem uma repartição formal do TPI e não devem ser combinadas mecanicamente com vários mecanismos de sobreposição.
Principais fontes e precauções metodológicas
Central Statistical Administration (CAS): Índices de preços no consumidor 2019-2026, incluindo publicações mensais de janeiro a julho de 2026.
Banco Mundial: Lebanon Economic Monitor; Poverty and Equity Assessment; Relatórios sobre o setor financeiro libanês; Indicadores de Desenvolvimento Mundial para o PIB per capita em paridade de poder de compra; Janeiro e agosto de 2026 atualizações econômicas; Perspectivas econômicas globais para comparações internacionais.
Fundo Monetário Internacional: Artigo IV e documentos do Líbano; consultas e projeções 2025-2026 para o Panamá, Equador, El Salvador e Montenegro.
Eletricidade do Líbano, Ministério da Energia e da Água, Ogero e tarifas oficiais de energia e telecomunicações.
Os intervalos que atribuem ordens de magnitude aos vários canais de inflação são estimativas analíticas. Não constituem uma repartição oficial do TPI e não devem ser combinadas mecanicamente, uma vez que a energia, o frete, a guerra, o financiamento e a tributação se sobrepõem em parte.