

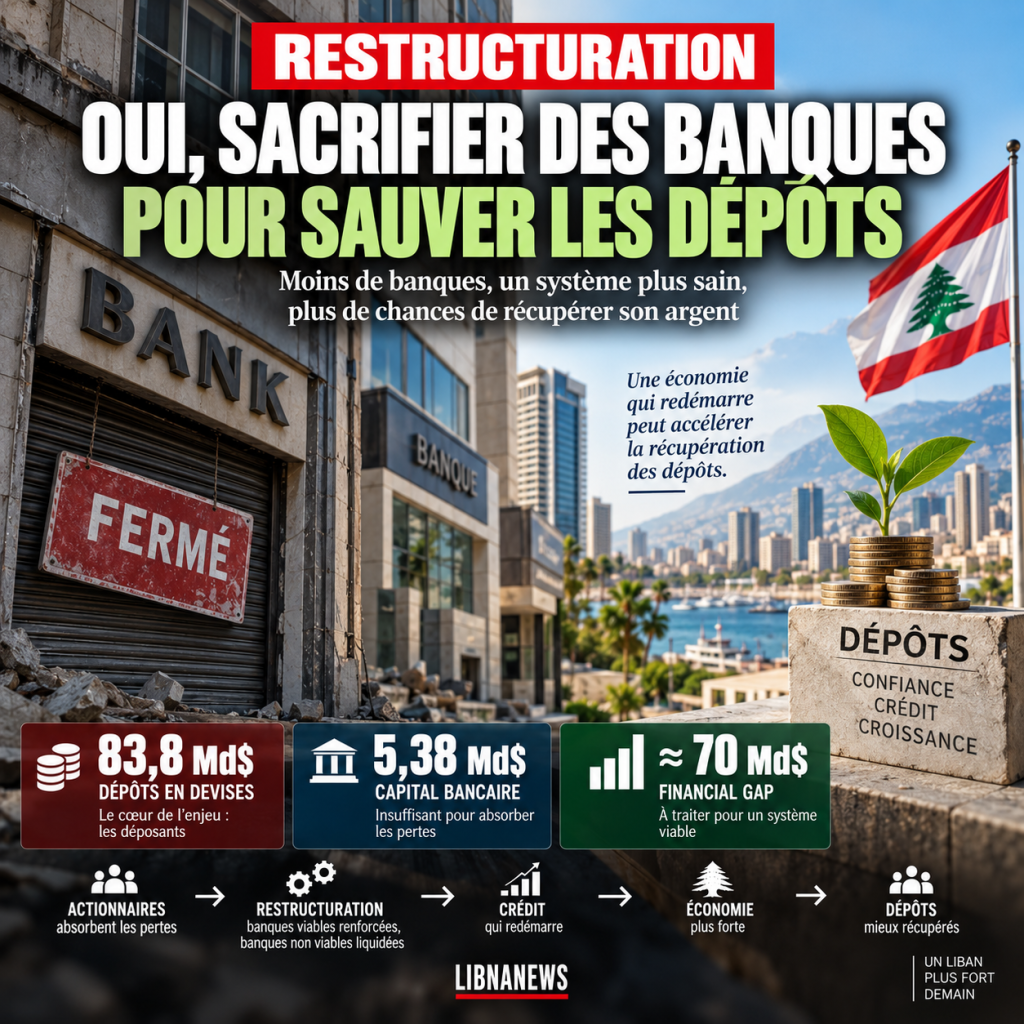
Por que razão a falência de alguns bancos não significa o desaparecimento de depósitos — e por que razão a recuperação económica pode acelerar a sua recuperação
Desde 2019, o debate libanês está preso em uma equação que parece simples: se os bancos caem, os depósitos caem com eles. Por conseguinte, os bancos devem ser salvaguardados para salvaguardar as poupanças. Sete anos depois, esta equação resiste aos fatos. Os bancos foram mantidos vivos, as suas licenças foram preservadas e a maioria das estruturas imobiliárias permaneceram em vigor, mas uma parte considerável dos depósitos em dólares antigos ainda não estão disponíveis livremente. Portanto, o Líbano salvou as instituições sem restaurar a função bancária que primeiro interessou o depositante: dispor de seu dinheiro.
Talvez o problema seja que continuamos a fazer a pergunta errada. Um banco, o sistema bancário e os depósitos não são iguais. O banco é uma empresa detida por accionistas. Depósito é um crédito de um cliente neste negócio. O sistema bancário é uma infraestrutura econômica: fornece pagamentos, coleta economias, seleciona projetos e transforma essa economia em crédito. Por conseguinte, preservar um determinado banco não é um objectivo económico em si. Preservar as funções financeiras essenciais para a economia, sim.
A verdadeira questão torna-se muito mais desconfortável: todos os bancos em 2019 devem ser mantidos artificialmente, ou aceitar que alguns desapareçam se maximizar quais depositantes irão recuperar, recircular o crédito e recuperar um crescimento suficientemente forte para aumentar a capacidade de reembolso? A arbitragem pode deixar de estar entre a falência dos bancos e a salvaguarda dos depósitos. É entre a preservação do capital bancário ontem e a criação de riqueza que permitirá pagar amanhã os depositantes.
Uma visão geral da crise
A partir de julho de 2026, os bancos comerciais ainda carregam aproximadamente $62,6 bilhões em depósitos residentes em moedas estrangeiras e $21,2 bilhões em depósitos não residentes em moedas estrangeiras, que é perto de $83,8 bilhões no total se dados do Banco do Líbano são convertidos para a taxa de livro de £89,500 por dólar. Estes não são dólares disponíveis nos cofres. Representam um passivo: o que os bancos ainda devem aos seus clientes.
Por outro lado, os bancos têm cerca de $75,2 bilhões em depósitos com a BDL na mesma taxa. Seria incorrecto colocar mecanicamente os dois valores em termos equivalentes: um crédito sobre a BDL n-a nem o mesmo prazo nem a mesma liquidez nem necessariamente o mesmo valor económico que um dólar devido a um depositante. Mas a ordem de grandeza indica onde está o coração do problema. Uma grande parte dos recursos coletados dos clientes foi concentrada com o banco central.
Esta concentração não surgiu com a crise. A partir de 2019, o FMI observou que aproximadamente 55% dos ativos bancários consistiam em investimentos em BDL e 14% adicionais de títulos públicos. Por conseguinte, quase 69% dos activos do sector estavam expostos ao sector público. O sistema bancário tinha-se afastado gradualmente da sua profissão tradicional — para transformar a poupança em empréstimos às empresas e às famílias — para se tornar em grande parte dependente dos rendimentos do governo e do banco central.
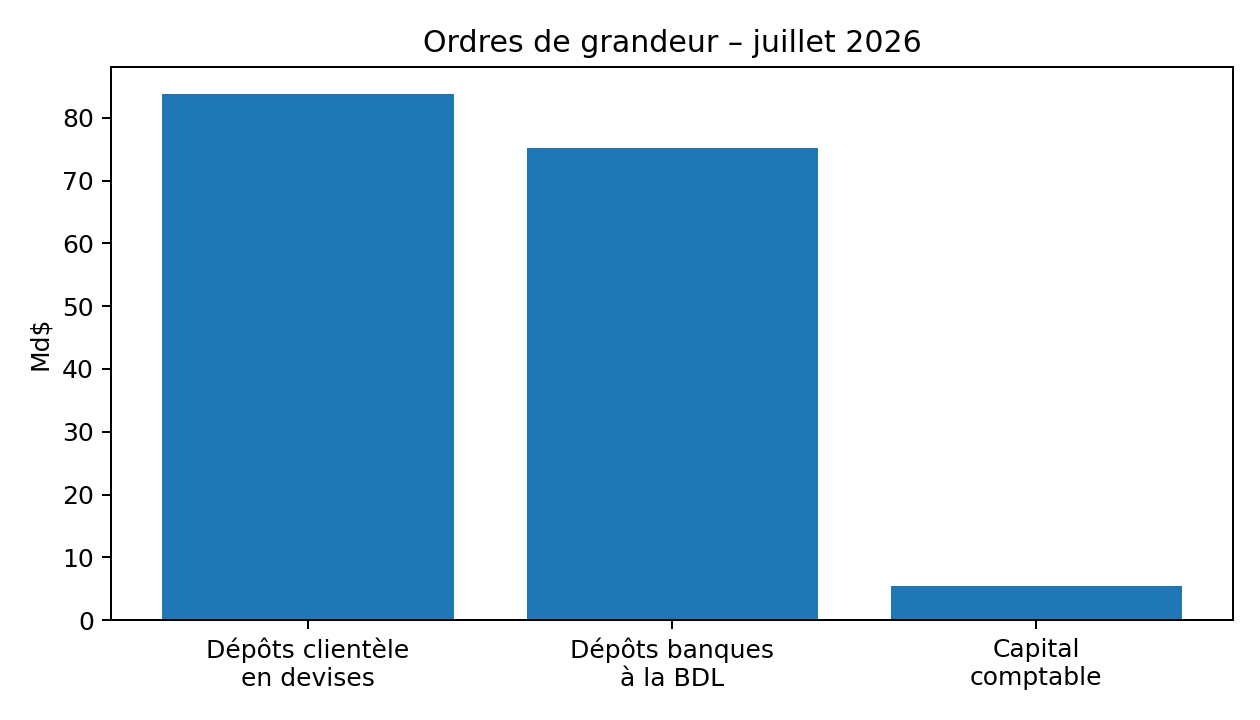
Figura 1 — Dados BDL, Julho de 2026. Conversão para taxa de livro de 89 500 LL/$.
| Indicador | Montante | Leitura económica |
| Depósitos residentes em moeda estrangeira | 62,6 mil milhões | Responsabilidades para com residentes |
| Depósitos não residentes em moeda estrangeira | $21,2 bilhões | Responsabilidades para com não residentes |
| Total dos depósitos de clientes em moeda estrangeira | 83,8 mil milhões de dólares | Inventário nominal registado como passivo |
| Depósitos bancários com BDL | $75,2 bilhões | Activo nominal a avaliar economicamente |
| Capital contabilístico consolidado | $5,38 bilhões | Primeira camada de absorção de perdas |
| Desfasamento financeiro mencionado em 2026 | 70 mil milhões de dólares | Ordem de grandeza comunicada no final de setembro de 2026 |
Não liquidez e insolvência: duas noções que o debate mistura
Um banco pode ser ilíquido enquanto permanece solvente. Pode possuir 10 bilhões de dólares em ativos de boa qualidade, mas a longo prazo, confrontados com 9 bilhões de dívidas. Se vários bilhões de depósitos são reclamados imediatamente, pode faltar dinheiro sem que sua riqueza líquida seja negativa. O problema é, então, o da cronometragem: os activos existem, mas não podem ser rapidamente transformados em moeda.
A insolvência é diferente. Se os 10 mil milhões de activos forem de apenas 7 mil milhões em termos económicos em comparação com 9 mil milhões em autorizações, o valor líquido torna-se 2 mil milhões negativo. Dar tempo não resolve nada. A perda já existe; Só o seu reconhecimento contabilístico foi atrasado. É então necessário determinar quem está absorvendo, começando normalmente com capital.
É exactamente aí que reside o problema libanês. Os bancos continuam a publicar balanços em que os seus fundos próprios permanecem positivos. O banco Audi tinha aproximadamente US$ 1,15 bilhões em capital próprio no final de junho de 2026, BLOM tinha aproximadamente 1,46 bilhões no primeiro trimestre e Byblos também continuou a publicar ações positivas. Por conseguinte, não se pode afirmar legalmente hoje que cada um destes bancos é insolvente. Mas estes números ainda não respondem à questão fundamental: quanto é o valor dos activos libaneses registados à frente destes fundos próprios e, em particular, a dívida para com o Banco do Líbano?
O banco Audi fornece um exemplo particularmente revelador da distorção da profissão bancária. No final da primeira metade de 2025, tinha aproximadamente $12.7 bilhões em depósitos de clientes, mas menos de $1 bilhão em empréstimos líquidos ao cliente, uma proporção de apenas 7,6 por cento. Ao mesmo tempo, sua liquidez e saldos junto aos bancos centrais estavam próximos de US$ 9,7 bilhões. Por outras palavras, a maior parte do balanço deixou de ser um banco a recolher 100 para emprestar 60 ou 70 à economia: o crédito privado era mais do que uma fracção.
BLOM tem a mesma anomalia em proporções comparáveis. No primeiro trimestre de 2026, o grupo tinha aproximadamente 15,9 bilhões de dólares em depósitos por apenas 1,12 bilhões de dólares, ou apenas 7% dos depósitos. No entanto, o banco ainda emitiu $1.46 bilhões em capital próprio. Estes fundos próprios existem em termos contabilísticos, mas o seu valor económico final depende necessariamente do valor dos activos libaneses quando o défice financeiro for reconhecido e distribuído. O próprio BLOM afirma que a ausência de um plano financeiro final torna muito difícil avaliar plenamente o impacto da crise nas suas demonstrações financeiras.
O caso de Byblos leva à mesma observação de cautela. As suas contas publicadas continuam a revelar-se positivas, mas uma parte predominante dos seus activos permanece em numerário e saldos com os bancos centrais. No final de junho de 2025, este item ascendeu a aproximadamente £ 829.909 bilhões, enquanto os empréstimos líquidos ao cliente ascenderam a apenas cerca de $ 47.960 bilhões. Mais uma vez, este já não é o balanço clássico de um banco cujo principal negócio seria transformar depósitos em empréstimos produtivos.
Estes exemplos não permitem decretos individuais que o Bank Audi, BLOM ou Byblos têm hoje um valor líquido negativo. Mostram algo mais importante:os seus rácios de solvência publicados ainda se baseiam em avaliações que não constituem o reconhecimento definitivo das perdas do sistema.É precisamente por esta razão que é indispensável uma verdadeira avaliação da qualidade dos activos, banco por banco. Embora o valor econômico das reivindicações de BDL seja significativamente inferior ao seu valor contabilístico, alguns bilhões de dólares de capital podem desaparecer extremamente rapidamente.
A nível sectorial, o cálculo já dá uma ideia do problema. Os bancos comerciais têm aproximadamente US $ 75 bilhões em depósitos com BDL por apenas cerca de US $ 5,4 bilhões em capital contábil consolidado. Uma depreciação média de 10 por cento só desta dívida equivaleria a aproximadamente US $ 7,5 bilhões, mais do que o capital bancário total atual. Este cálculo não prova que todos os bancos sejam insolventes nas mesmas proporções ; mostra por que é impossível conhecer a sua verdadeira solvência antes de ter reconhecido o valor económico dos seus activos.
Mas para ilíquida, já não é necessário fazer uma simulação.Ela é observável.
Desde 2019, os bancos não conseguiram devolver depósitos em dólares antigos aos seus clientes. Ainda mais revelador, quando se trata de devolver gradualmente uma pequena parte destes depósitos sob circulares 158 e 166, não são mesmo principalmente bancos comerciais que fornecem os dólares.
O próprio Banco do Líbano o reconheceu em maio de 2026. Só para Março, os pagamentos no âmbito das circulares 158 e 166 ascenderam a 240,4 milhões de dólares. A contribuição dos bancos comerciais foi de apenas 28,36 milhões, ou seja11,8% do totalPor conseguinte, a BDL financiava88,2%•X- • ‘ – ■
A observação é ainda mais interessante quando olhamos para todo o período. Até o final de março de 2026, $6.109 bilhões tinham sido devolvidos aos candidatos sob as duas circulares. Deste montante, $4.183 bilhões tinham sido financiados pelo Banco do Líbano68 46contra 1.926 mil milhões, ou31,54%, financiado por bancos comerciais. E o desequilíbrio piorou nos pagamentos recentes.
A BDL explica que as circulares 158 e 166 agora distribuem mais do que2,5 bilhões de dólares por anoe que esses pagamentos são financiados a partir das reservas mínimas de bancos comerciais depositados junto a ele, que ele próprio descreve como fundos pertencentes « na lei e de fato » aos depositantes. No final de março de 2026, 578.770 depositantes tinham beneficiado de ambos os dispositivos e 266.166 tinham recuperado o saldo total de sua conta especial respectiva.
Trata-se de uma situação económica extraordinária. O depositante tem direito ao Bank Audi, BLOM, Byblos ou a outro banco comercial. Mas quando chega a hora de devolver gradualmente seu dinheiro, a maioria dos dólares já não vem diretamente da liquidez do próprio banco:o Banco do Líbano agora fornece a maioria dos desembolsos.
O mecanismo revela assim a verdadeira cadeia da crise. O depositante tinha colocado os seus dólares no banco. O banco tinha colocado uma parte considerável com a BDL. O banco já não é capaz de devolver o depósito livremente. Em seguida, a BDL devolve gradualmente parte dos montantes através das circulares, com base, nomeadamente, nos investimentos obrigatórios que os próprios bancos fizeram com ela.
Por conseguinte, parte do balanço consolidado é utilizada.
Isto explica por que razão apresentar as circulares 158 e 166 como prova de que os bancos estão gradualmente a pagar os seus clientes seria enganoso. Eles efetivamente permitem que centenas de milhares de candidatos para recuperar dólares e desempenhar um papel social importante. Ao mesmo tempo, porém, demonstram a fraqueza contínua da liquidez bancária:se os bancos fossem normalmente líquidos, não precisariam do banco central para financiar quase nove dólares em dez dos actuais desembolsos mensais relacionados com estes regimes.
Existe até um paradoxo adicional. A BDL está gradualmente usando recursos como reservas mínimas para devolver aos depositantes uma fração do dinheiro que lhe foi confiado pelos bancos. Este mecanismo proporciona liquidez essencial para a economia, mas não recria a riqueza destruída. Transforma gradualmente um activo fixo com o banco central em dinheiro entregue ao depositante.
É por isso que a distinção entre ilíquida e insolvência se torna muito menos teórica no Líbano.A liquidez já é visível: os bancos não podem normalmente honrar os seus depósitos e a BDL fornece a maioria dos reembolsos organizados pelas circulares. No entanto, a insolvência aparecerá definitivamente a nível bancário, uma vez reconhecido o valor económico real dos activos — incluindo os créditos sobre a BDL —.
E é precisamente neste momento que a reestruturação bancária não pode continuar a adiar.
Um desconto de 10% já seria suficiente para exceder todo o capital contabilístico
As contas de capital consolidadas dos bancos comerciais atingiram aproximadamente US$ 5,38 bilhões até julho de 2026. Diante dessa capital existem cerca de $75,2 bilhões em depósitos com a BDL. O rácio é tal que uma depreciação relativamente baixa deste activo seria, em teoria, suficiente para absorver todo o capital contabilístico.
Um desconto ilustrativo de 10% representaria cerca de US $ 7,5 bilhões em perdas, já mais de 5,4 bilhões de capital. A 20%, a perda teórica seria de cerca de 15 mil milhões de dólares; 30%, 22,6 mil milhões; 50%, quase 37,6 mil milhões. Estes cálculos não constituem uma estimativa das perdas finais. Um verdadeiro Asset Quality Review deve examinar banco por banco a natureza dos ativos, sua maturidade, suas garantias e todos os passivos. No entanto, mostram a extrema sensibilidade do capital ao valor econômico da reivindicação na BDL.
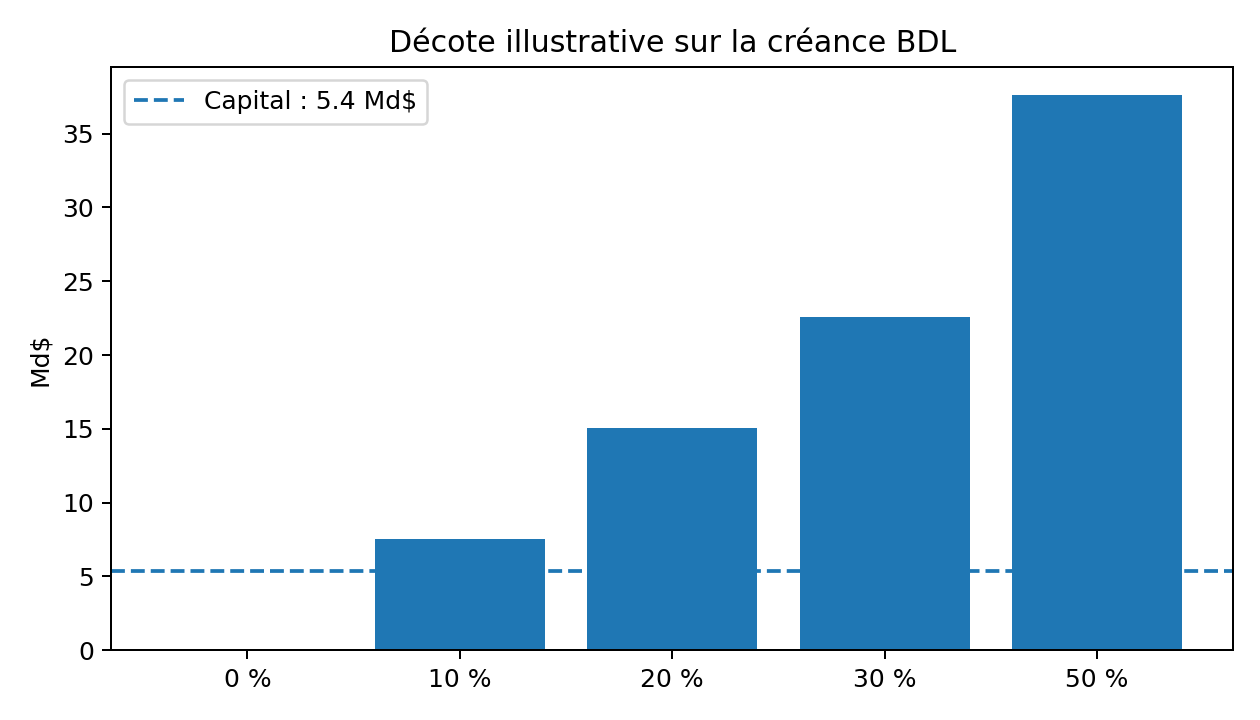
Figura 2 — Simulação de ilustração. Esta não é uma estimativa das perdas definitivas.
| Corte de cabelo ilustrativo | Perda teórica | Rácio de capital |
| 0 % | $0.0 bilhões | — |
| 10 % | 7,5 mil milhões de dólares | 1-4 |
| 20% | 15 mil milhões de dólares | 8. |
| 30 % | 22,6 mil milhões de dólares | 4 2 0 |
| 50% | $37.6 bilhões | 7 0 0 |
O capital é precisamente feito para ser perdido antes de depósitos
O accionista não é um depositante. Ele é dono da empresa e aceita um risco de liderança em troca do direito aos lucros residuais. Quando o banco ganha dinheiro, recebe dividendos e apreciação de sua participação. No caso de perdas, o mecanismo deve funcionar no outro sentido: o capital absorve perdas antes de credores de nível superior.
O FMI reiterou este princípio em setembro de 2026: a hierarquia dos créditos deve ser respeitada e nenhum depositante deve absorver perdas perante acionistas e credores júnior. Isso não garante que todos os depósitos serão 100% reembolsados. Isto significa que não podemos começar por reduzir o crédito do depositante para preservar o valor do proprietário do banco.
Por conseguinte, uma verdadeira reestruturação levanta uma questão de propriedade. Se, após a reavaliação dos activos, um banco tiver um capital económico negativo, os antigos accionistas podem ser totalmente diluídos. Novos investidores podem assumir o controle. Pode ocorrer uma fusão. Os ativos saudáveis podem ser transferidos para um banco de relé e os ativos degradados para uma estrutura de resolução. No caso extremo, o banco pode ser liquidado. O que então desaparece é o valor da empresa para o seu proprietário, não automaticamente o pedido do requerente.
É também isso que permite compreender a resistência à reestruturação. Qualquer oposição a um determinado plano não é necessariamente sabotagem: um plano pode ser tecnicamente mau, perdas de transferência excessiva para o contribuinte ou desproteção dos depositantes. Mas há um claro conflito de interesses. Para o requerente, atrasar a reestruturação significa esperar mais tempo e enfrentar um custo de oportunidade. Para o acionista de um banco cujo capital poderia ser reduzido a zero, retardar o reconhecimento de perdas mantém uma opção: permanecer proprietário de um ativo que de outra forma poderia escapar dele.
Um banco pode desaparecer sem o depósito desaparecer
A liquidação de um banco não queima o seu balanço. Os edifícios ainda existem, os empréstimos às empresas e às famílias continuam a existir, as participações podem ser vendidas, os activos externos podem ser recuperados e os créditos sobre as BDL permanecem a receber, mesmo que o seu valor tenha de ser revalorizado. Um procedimento de resolução é utilizado precisamente para separar o que ainda é viável do que já não é viável e, em seguida, para organizar a distribuição dos ativos disponíveis de acordo com uma determinada hierarquia. A falência da empresa bancária e a perda de depósito são, portanto, dois acontecimentos diferentes.
É precisamente por isso que os modernos sistemas de resolução bancária têm vários instrumentos para proteger os depositantes sem necessariamente salvar os acionistas do seu banco. O mais simples é transferir depósitos, acompanhados de uma quantidade suficiente de activos, para outro banco sólido. Para o cliente, o nome do banco pode mudar, os antigos acionistas podem ter perdido tudo, mas a conta continua a existir no novo estabelecimento. Outra possibilidade é a criação de um banco ponte, que é temporariamente capitalizado e responsável pela tomada sobre os depósitos e atividades essenciais, enquanto os ativos do banco anterior são liquidados ou reestruturados.
Ao mesmo tempo, os ativos mais difíceis de recuperar podem ser isolados em uma estrutura de gestão, às vezes chamada de banco ruim. Esta estrutura, por exemplo, mantém créditos a longo prazo, capital próprio, imóveis ou a receber de outras instituições e realiza-os progressivamente, em vez de vendê-los imediatamente a preços quebrados. Os montantes recuperados ao longo dos anos, em seguida, aumentar o que pode ser distribuído aos credores do antigo banco. Por conseguinte, a liquidação não implica necessariamente a venda forçada de todos os activos no prazo de algumas semanas.
A isso normalmente acrescenta a garantia de depósito. Desde 1967, o Líbano tem uma instituição para garantir depósitos bancários, a Instituição Nacional para a Garantia de Depósitos. O problema é que a garantia libanesa foi historicamente concebida para a falência de um banco, não para uma crise sistémica em que praticamente todo o sector bancário e o banco central são simultaneamente afectados. Nenhum fundo de garantia razoavelmente capitalizado sozinho pode devolver várias dezenas de bilhões de dólares. Isso não torna o princípio desnecessário: significa que deve ser integrado numa resolução muito mais ampla.
A proteção dos depositantes pode funcionar em etapas. Os pequenos depósitos podem beneficiar de uma protecção reforçada ou de um reembolso prioritário; o capital dos accionistas é absorvido antes dos depósitos segundo a hierarquia dos créditos ; os activos disponíveis do banco são recuperados ; os depósitos e activos saudáveis podem ser transferidos para um estabelecimento viável; os activos a longo prazo continuam a produzir reembolsos; Por último, para a parte do passivo que não pode ser coberta imediatamente, os créditos a longo prazo podem ser emitidos em vez de se encontrar imediatamente uma perda permanente.
Esta última distinção é importante. Um depositante com $500.000 em um banco liquidado não é necessariamente confrontado com uma escolha binária entre recuperar $500.000 imediatamente ou perder tudo. Pode, de acordo com o mecanismo finalmente adoptado, recuperar rapidamente uma primeira parcela, manter uma dívida sobre uma estrutura de resolução para uma segunda parte e, eventualmente, receber um instrumento financeiro correspondente ao saldo. O valor económico destas diferentes componentes dependerá obviamente da sua maturidade, rendimento, garantia e qualidade dos activos à frente.
É também por isso que a questão dos 100 000 dólares, que é central nos projectos de devolução de depósitos do Líbano, deve ser devidamente compreendida. Proteger até US $ 100.000 não significa necessariamente que qualquer coisa acima deve ser apagada. O limiar pode determinar o montante que beneficia de um reembolso mais rápido ou de uma protecção especial, enquanto o restante continua a ser uma dívida cujo reembolso dependerá dos activos recuperados e dos fluxos futuros. A consolidação da garantia prioritária e do limite máximo absoluto de recuperação equivaleria a considerar um activo que ainda pode produzir valor durante 10 ou 20 anos.
Finalmente, existe um mecanismo de protecção ainda mais fundamental:hierarquia de perdasAntes de pedir ao depositante que abandone parte do seu crédito, é necessário determinar o que resta do capital do banco e dos instrumentos subordinados. O FMI insiste neste ponto no caso libanês: os accionistas e os credores juniores devem absorver perdas antes dos depositantes. Por conseguinte, a protecção do requerente não começa com uma subvenção pública, mas com a aplicação normal da hierarquia financeira.
Esta hierarquia também ajuda a evitar um erro particularmente perigoso: usar dinheiro maciço do Estado para preservar depósitos e acionistas simultaneamente. O Estado pode potencialmente intervir num sistema em que a estabilidade financeira o exija, mas uma recapitalização pública que mantenha o capital privado intacto significaria transferir perdas para os contribuintes. Os contribuintes são, em grande medida, as mesmas famílias e empresas que deveriam ser protegidas. A perda não teria desaparecido; Ela simplesmente teria mudado o seu balanço.
Devemos, portanto, distinguirproteger o requerenteegarantir imediatamente cada dólar de cada depósito com dinheiro públicoEstas não são as mesmas políticas. Proteger o depositante é maximizar o valor que irá recuperar usando sucessivamente capital bancário, ativos recuperáveis, mecanismos de resolução, garantia de depósito e fluxos futuros. Garantir todos os depósitos pelo Estado indiscriminadamente poderia, em vez disso, criar uma enorme dívida pública e comprometer o crescimento futuro, que deve contribuir precisamente para o seu reembolso.
O Líbano fez quase o contrário desde 2019. Ele manteve os bancos enquanto imobilizava os depósitos. Os sinais sobreviveram, mas a função essencial do depósito — poder dispor de seu dinheiro — foi profundamente alterada. Sete anos mais tarde, esta experiência mostra que legalmente impedir um banco de desaparecer não necessariamente protege o seu depositante.
Uma verdadeira resolução bancária aceitaria o princípio oposto:o banco pode morrer, seus acionistas podem perder seu capital, mas o depósito deve ser protegido na medida do possível por todos os ativos e mecanismos disponíveisÉ precisamente porque o destino do banco pode ser separado do do seu depositante que o desaparecimento de certos estabelecimentos libaneses não deve mais ser apresentado como sinônimo do desaparecimento da poupança.
Bilhões de capital no papel, mas quanto capital real?
Finalmente, existe uma distinção fundamental entre a contabilidade ou o capital nominal exibido por um banco e o seu capital económico real. Esta é provavelmente uma das chaves para entender por que os bancos libaneses podem continuar a publicar capitais próprios positivos, enquanto a questão da sua solvência permanece completa. O capital nominal é essencialmente o resultado de uma subtracção contabilística: activos registados no balanço menos passivos. O capital real depende do facto de estes activos valerem a pena ter em conta o seu risco, liquidez, maturidade e a probabilidade de serem efectivamente recuperados.
Vamos tomar um banco com 10 mil milhões de dólares em activos, 9 mil milhões em passivos e um bilhão em capital próprio. Contavelmente, seu capital é positivo: um bilhão. Mas assumamos que dois mil milhões dos seus activos consistem em dívidas cujo valor económico real é apenas um mil milhões. O balanço ajustado já não contém 10 mil milhões de activos, mas 9 mil milhões. O capital de mil milhões desapareceu. Se estes activos valem, finalmente, apenas 800 milhões, o capital económico torna-se 200 milhões negativo, enquanto, até que a depreciação tenha sido reconhecida nas contas, o banco pode continuar a ter um bilhão de fundos próprios.
É precisamente por esta razão que os números publicados pelos bancos libaneses devem ser tratados com grande prudência. Banco Audi pode ter mais de um bilhão de dólares de capital próprio, BLOM cerca de 1,5 bilhão e outras instituições de capital contábil positivo. Estes montantes são significativos de forma jurídica e contabilística, mas só eles não permitem que o valor económico real do capital seja conhecido. Isto depende directamente do valor a atribuir aos créditos da BDL, aos títulos públicos, a outros activos libaneses e aos vários passivos do balanço.
O problema aparece imediatamente ao comparar ordens de magnitude. A nível sectorial, cerca de$5.4 bilhões em capital de livroenfrentar alguns75 bilhões de dólares em depósitos e investimentos com o Banco do LíbanoIsto significa que o capital representa apenas cerca de 7% desta exposição. Uma depreciação económica média de 7-8 % só desta rubrica seria teoricamente suficiente para absorver todo o capital contabilístico do sector, sendo todas as outras coisas iguais. A 10%, como vimos, a perda equivaleria a cerca de US $ 7,5 bilhões, que já é mais do que o capital próprio registrado.
É aqui que toda a diferença entrecapital nominal e capital realO primeiro é observável nas demonstrações financeiras. O segundo só será verdadeiramente conhecido após uma avaliação credível da qualidade dos activos e do reconhecimento das perdas. Enquanto esta transação não tiver ocorrido, afirmar que um banco possui $1 bilhão em capital equivale a dizer que possui $1 bilhão em capitalos valores contabilísticos detidos no seu balançoIsto não é necessariamente o mesmo que ter um bilhão de dólares de riqueza líquida imediatamente disponíveis para absorver perdas.
Há que acrescentar uma segunda distinção:o capital e a liquidez não são permutáveisMesmo que um banco possua realmente um bilhão de dólares de fundos próprios econômicos, isso não significa que ele possua um bilhão de dólares em dinheiro para pagar seus depositantes. O capital mede teoricamente a margem entre os activos e os passivos ; a liquidez mede a capacidade de efectuar pagamentos quando estes são devidos. Como resultado, um banco pode simultaneamente exibir equidade positiva e ser incapaz de devolver seus dólares para seus clientes.
A operação atual das circulares 158 e 166 ilustra perfeitamente esta diferença. Os grandes bancos continuam a apresentar fundos próprios positivos, mas quando os antigos depositantes recuperam gradualmente parte dos seus dólares, a maioria dos desembolsos não são financiados pela própria liquidez dos bancos. Em Março de 2026, a contribuição dos bancos comerciais para os pagamentos efectuados no âmbito das duas circulares representava apenas cerca de11,8%contra88,2 % para o Banco do LíbanoComo resultado, podemos ter o capital de livro no papel, sem ter claramente a liquidez necessária para honrar normalmente as nossas responsabilidades para com os depositantes.
A situação torna-se ainda mais interessante quando nos perguntamos sobre a composição do próprio capital. Um banco pode ter um bilhão de dólares de capital próprio porque seus ativos contêm vários bilhões de créditos registrados em certos títulos. Mas se estas reivindicações só podem ser convertidas em dólares frescos com um desconto significativo ou durante um período de quinze ou vinte anos, o valor atual do capital é necessariamente diferente do seu valor facial. Um ativo de $100 reembolsável em 20 anos não vale $100 hoje, mesmo que o devedor acabe pagando na íntegra. O fluxo futuro precisa ser atualizado.
Tomemos um exemplo voluntário e simples. Uma dívida de $100 reembolsado em 20 anos vale agora apenas cerca de $46 se uma taxa de desconto de 4% por ano é usado. A 6%, o seu valor actual é de cerca de 31 dólares. A 8%, é de cerca de 21 dólares. Isto não significa, obviamente, que 4%, 6% ou 8% sejam as taxas adequadas para a valorização da dívida libanesa; a taxa dependerá do risco e das características exactas do instrumento. O exemplo simplesmente mostra por quepromessa $100 em 20 anos não é economicamente equivalente ao próprio $100 hoje•X- • ‘ – ■
Esta questão é particularmente importante para o debate sobre a dívida das BDL. Mesmo que fosse decidido politicamente que seriam reembolsados a 100% do seu valor nominal durante um período muito longo, isso não significaria que agora valem 100% do seu valor facial. Seu valor econômico atual seria menor. No entanto, é este valor económico, e não só a promessa nominal de reembolso, que determina o verdadeiro capital de um banco.
É também por isso que uma análise séria da qualidade dos ativos pode produzir resultados muito mais graves do que as demonstrações financeiras atuais. Não só pergunta quantos activos estão incluídos no balanço ; Ela pergunta quanto valem. Um banco com hoje 1 bilhão de dólares de capital pode, após reavaliação, apenas reter 300 milhões. Outro pode cair para zero. Um terço pode ter um valor líquido negativo e deve ser recapitalizado ou liquidado.
Por conseguinte, o capital nominal protege os accionistas até que as perdas sejam plenamente reconhecidas.O capital económico real determina se os accionistas ainda possuem algo.
Esta distinção proporciona também uma compreensão muito melhor da questão política da reestruturação. Uma reavaliação dos activos não é simplesmente uma transacção contabilística. Pode transformar um banco oficialmente capitalizado num banco economicamente insolvente. Pode mover uma participação familiar no valor de várias centenas de milhões de dólares para um valor próximo de zero. Pode impor uma recapitalização que transfere o controlo do banco para novos investidores.
É precisamente por isso que a batalha em torno do reconhecimento de perdas é também uma batalha em torno da futura propriedade do sector bancário.
E ela traz de volta ao depositante. Não tem interesse económico em preservar o capital bancário puramente nominal se atrasar o reconhecimento das perdas, bloquear a reestruturação e impedir o retorno do crédito. O seu interesse é que os activos sejam avaliados honestamente, que o capital efectivamente disponível absorva as suas perdas e que os bancos que já não têm capital económico sejam recapitalizados ou liquidados.
O verdadeiro teste é, portanto, não saber quantos milhares de milhões de fundos próprios os bancos libaneses ainda têm nas suas contas. Quantos desses bilhões permaneceriam se todos os seus ativos fossem avaliados pelo seu valor econômico real.
Só depois desta operação poderemos realmente dizer quais os bancos libaneses que são solventes, que devem ser recapitalizados e que já não são solventes.
Um buraco de cerca de 70 bilhões contra um capital de cinco bilhões
As discussões de 2026 continuam evocando uma lacuna financeira de cerca de US$ 70 bilhões a serem distribuídas entre o Estado, a BDL, os bancos e, de acordo com o sistema finalmente adotado, certas categorias de credores. Perante esta ordem de grandeza, o capital contabilístico dos bancos de cerca de 5,4 mil milhões parece obviamente insuficiente.
Mas esta insuficiência não é um argumento para proteger o capital. Dizer que os accionistas não podem cobrir 70 mil milhões de perdas não significa que não devem absorver os primeiros milhares de milhões quando o seu banco está insolvente. O capital está precisamente lá para formar a primeira camada de proteção do credor. O restante deve então ser tratado por uma arquitetura mais ampla: ativos BDL recuperáveis, capacidade do estado, possíveis créditos de longo prazo, recuperação de ativos, fluxos futuros e mecanismos de resolução.
Acima de tudo, é necessário emergir de uma visão em que todos os bancos são idênticos. Alguns podem ter mais activos externos, novos capitais ou accionistas capazes de emitir dinheiro. Outros podem ser muito mais profundamente insolventes. Uma boa reestruturação não é aquela que salva todos da mesma forma. É aquele que identifica rapidamente estabelecimentos viáveis, recapitaliza aqueles que podem ser e deixa outros desaparecer.
O objetivo real não é salvar bancos, mas restaurar o crédito
Sete anos após 2019, o problema bancário libanês não pode mais ser visto como uma mera consequência do colapso econômico. Tornou-se um dos principais mecanismos de transmissão e um dos principais freios internos para recuperação. Uma economia moderna dificilmente poderá regressar ao crescimento sustentável quando o seu sistema bancário deixar de cumprir correctamente a sua função de intermediação. Foi precisamente o que aconteceu no Líbano: os bancos continuam a existir legalmente, mas grande parte deles funciona com balanços sobre os quais foram incorridas antigas perdas, enquanto o crédito bancário à economia entrou em colapso. Eles sobrevivem, mas já não desempenham o papel que um banco normalmente tem de desempenhar na criação de crescimento.
Isto é o que é chamado de um banco zumbi: uma instituição que continua a existir, mas cujo balanço é tão frágil que dedica a maior parte de sua energia à sua própria sobrevivência, em vez de financiar a economia. O problema então excede muito os acionistas e depositantes. Quando um banco já não empresta normalmente, uma empresa lucrativa que deseje comprar uma máquina, abrir uma nova fábrica, aumentar o seu inventário ou financiar as suas exportações deve encontrar o próprio capital necessário. Um hotel que quer adicionar 50 quartos deve ter dinheiro. Uma casa que quer comprar uma casa não pode mais confiar em um mercado de crédito imobiliário. Uma PME com um bom projecto, mas sem equidade suficiente, pode simplesmente ser incapaz de o realizar.
O resultado é uma economia na qual o investimento depende muito mais do que em outros lugares da riqueza já acumulada. Quem possui os dólares pode investir; quem possui apenas um projeto rentável, mas precisa de crédito permanece bloqueado. Isto é exactamente o oposto daquilo que um sistema financeiro eficaz deve permitir. O papel económico de um banco é precisamente transferir o capital daqueles que têm poupanças temporárias para aqueles que podem utilizá-lo de forma produtiva. Quando este mecanismo desaparece, não são só os créditos que desaparecem: são os investimentos, as empresas, os empregos e a produção futura que nunca surgem.
Esta situação também ajuda a explicar por que a recuperação em alguns setores libaneses pode coexistir com uma economia que permanece profundamente restrita. Fluxo de dólares, consumo existe, turismo e transferências de diáspora trazem câmbio, algumas empresas investem em seus fundos próprios, mas o mecanismo para transformar sistematicamente esta economia em capital produtivo permanece muito fraco. A economia trabalha mais em dinheiro e autofinanciamento. Ela pode sobreviver assim. Ela pode até sentir rebotes. É muito mais difícil encontrar uma verdadeira dinâmica de acumulação de capital.
É aqui que o custo dos bancos de zumbis se torna considerável. Uma empresa que agora está desistindo de um investimento de 1 milhão de dólares não está apenas perdendo 1 milhão de dólares para a economia este ano. Também renuncia à produção que esse investimento teria gerado no próximo ano, os salários pagos, as compras feitas de outras empresas, os lucros futuros, as exportações possíveis e os impostos correspondentes. Parte deste rendimento teria sido consumido ou reinvestido. Por conseguinte, a perda inicial propaga-se ao longo do tempo. Trata-se de um problema de crescimento potencial, não apenas de liquidez bancária.
Entendemos por que razão a manutenção artificial de bancos insolventes pode tornar-se muito mais cara do que a sua liquidação. O seu desaparecimento revela imediatamente uma perda que já existe. Sua manutenção simplesmente torna possível não vê-lo completamente, mas ao preço de outra perda muito menos visível: a da riqueza que a economia não produz porque seu sistema financeiro permanece paralisado. O primeiro aparece num balanço. A segunda não aparece em nenhum lugar, uma vez que corresponde a empresas que nunca foram estabelecidas, investimentos que nunca foram feitos e rendimentos que nunca existiram.
É esta perda invisível que agora deve ser confrontada com os poucos bilhões de dólares de capital bancário que ainda estão sendo procurados preservar. O capital contábil consolidado do setor ascendia a aproximadamente $5,4 bilhões em julho de 2026. Mesmo sem pretender medir com precisão o potencial do PIB perdido desde 2019, a comparação de ordens de grandeza levanta uma pergunta econômica óbvia: quantos bilhões de produção, investimento e renda o Líbano está pronto a sacrificar novamente para evitar reconhecer o possível desaparecimento de alguns bilhões de capitais bancários?
A questão torna-se ainda mais importante para os próprios candidatos. Uma economia privada de crédito está crescendo menos rapidamente; uma economia que cresce menos rapidamente gera menos lucro, menos receita fiscal e menos poupança; as empresas tornam mais difícil o reembolso de suas dívidas e ativos permanecem menos valorizados. Todos estes fenómenos reduzem precisamente os recursos futuros que poderiam ser utilizados para reembolsar os antigos depósitos. Ao procurar preservar os bancos existentes, o Líbano pode paradoxalmente reduzir a capacidade futura de reembolsar os seus próprios depositantes.
É por isso que a reestruturação bancária não deve mais ser vista apenas como uma operação para imputar perdas em 2019. É também uma política de crescimento. Um banco verdadeiramente insolvente que desaparece liberta a possibilidade de transferir seus ativos saudáveis, trazendo novos investidores e reconstruindo em torno deles uma instituição capaz de emprestar. Um banco viável, mas subcapitalizado, pode ser recapitalizado. Outra pode fundir-se. Em cada caso, o critério deve ser o mesmo: É a instituição que sai da reestruturação capaz de financiar novamente a economia?
Por conseguinte, o Líbano não precisava necessariamente do mesmo número de bancos que em 2018. Ele precisa de bancos que sejam realmente bancos. Dez ou quinze instituições sólidas, líquidas e devidamente capitalizadas podem ser muito mais úteis economicamente do que várias dezenas de instituições incapazes de transformar normalmente depósitos em créditos. A dimensão ou o número do sector bancário não é uma medida da sua qualidade; a sua capacidade de afectar o capital de forma eficaz é muito maior.
Além disso, o FMI está a raciocinar nesta perspectiva quando salienta a necessidade de um sistema bancário viável para emergir da reestruturação, capaz de restabelecer a confiança e a intermediação financeira. O objetivo não é reconstruir o cenário bancário antes de 2019. Essa paisagem fazia precisamente parte do modelo que levou à crise. O objectivo deve ser a construção de um sistema capaz de financiar a economia que virá depois dela.
E é aí que a reestruturação liga directamente a questão dos depósitos. Quanto mais rápido o retorno do crédito, mais rápido o investimento pode retornar. À medida que aumenta o investimento, aumenta o estoque de capital produtivo. Quanto mais esse capital gera, mais receitas, lucros e receitas fiscais crescem. Quanto mais empresas se tornam solventes, mais valiosos são os ativos detidos pelos bancos. E à medida que esse valor aumenta, quanto mais recursos disponíveis para honrar progressivamente as antigas reivindicações dos depositantes podem aumentar.
Manter os bancos de zumbis não é, portanto, uma maneira neutra de esperar uma solução melhor. Cada ano de espera pode destruir parte do crescimento que teria tornado esta solução menos dolorosa.
É este mecanismo que deve ser colocado no centro:a reestruturação bancária já não é necessária apenas para resolver a crise bancária. Tornou-se uma condição para sair da própria crise económica.
Crescimento faz parte do mecanismo de reembolso de depósitos
Este é o ponto mais importante e provavelmente menos integrado do debate. O crescimento não é apenas após a reestruturação bancária. Pode acelerar directamente a recuperação de depósitos. Uma empresa que deve US $ 10 milhões a um banco pode, em uma economia de recessão, ser capaz de pagar apenas 5 ou 6. Se o seu volume de negócios e os seus lucros aumentarem graças à recuperação, o mesmo pedido pode recuperar gradualmente um valor de 8, 9 ou 10 milhões. O crescimento aumenta então o valor dos ativos bancários sem criação de moeda artificial.
O mesmo mecanismo aplica-se aos bens imobiliários, aos capitais próprios e à dívida pública. Uma economia mais dinâmica melhora a solvência dos devedores privados, aumenta a liquidez de certos ativos, amplia a base tributária e melhora a capacidade do Estado para cumprir seus compromissos. Os bancos reestruturados podem começar a gerar lucros novamente. Novas economias voltam ao sistema. Todos esses fluxos aumentam, direta ou indiretamente, a capacidade de cumprir os compromissos herdados de 2019.
Por conseguinte, as existências e os fluxos devem ser distinguidos. A reestruturação processa um stock de perdas: determina o que vale os activos existentes e que absorve a diferença. O crescimento cria novos fluxos: lucros, salários, exportações, receitas fiscais, reembolsos de crédito e poupança. Não podemos apagar as perdas do passado através do crescimento, mas podemos aumentar grandemente a capacidade de reembolso do que resta.
Um passivo de 20 mil milhões não tem o mesmo peso numa poupança de 30 ou 50 mil milhões
Tomemos um exemplo voluntário e simples. Suponhamos que, após o reconhecimento de perdas, mobilização de capital e recuperação de alguns dos ativos, 20 bilhões de créditos dos depositantes permaneçam a ser cumpridos gradualmente. Numa economia que produz 30 mil milhões de dólares por ano, esta responsabilidade representa dois terços de um ano de produção. Se a economia permanece em 30 bilhões por dez anos, seu peso relativo muda pouco.
Com 3% de crescimento real anual, uma economia é cerca de 34% maior após 10 anos. Com 5%, é cerca de 63% maior. Uma poupança de 30 mil milhões atingiria assim cerca de 49 mil milhões após dez anos a 5%. O mesmo passivo nominal de 20 mil milhões de dólares representaria apenas cerca de 41% de um ano de produção, mesmo antes de ter em conta os reembolsos já efectuados durante o período.
O PIB não é, obviamente, um fundo em que você pode levar 20 bilhões para pagar aos depositantes. Este cálculo mostra outra coisa: a capacidade de suportar uma responsabilidade depende do tamanho da renda que a sustenta. Uma economia maior gera mais receitas fiscais, lucros, capacidade de poupança e reembolsos de empréstimos. As antigas responsabilidades tornam-se progressivamente mais fáceis de absorver.
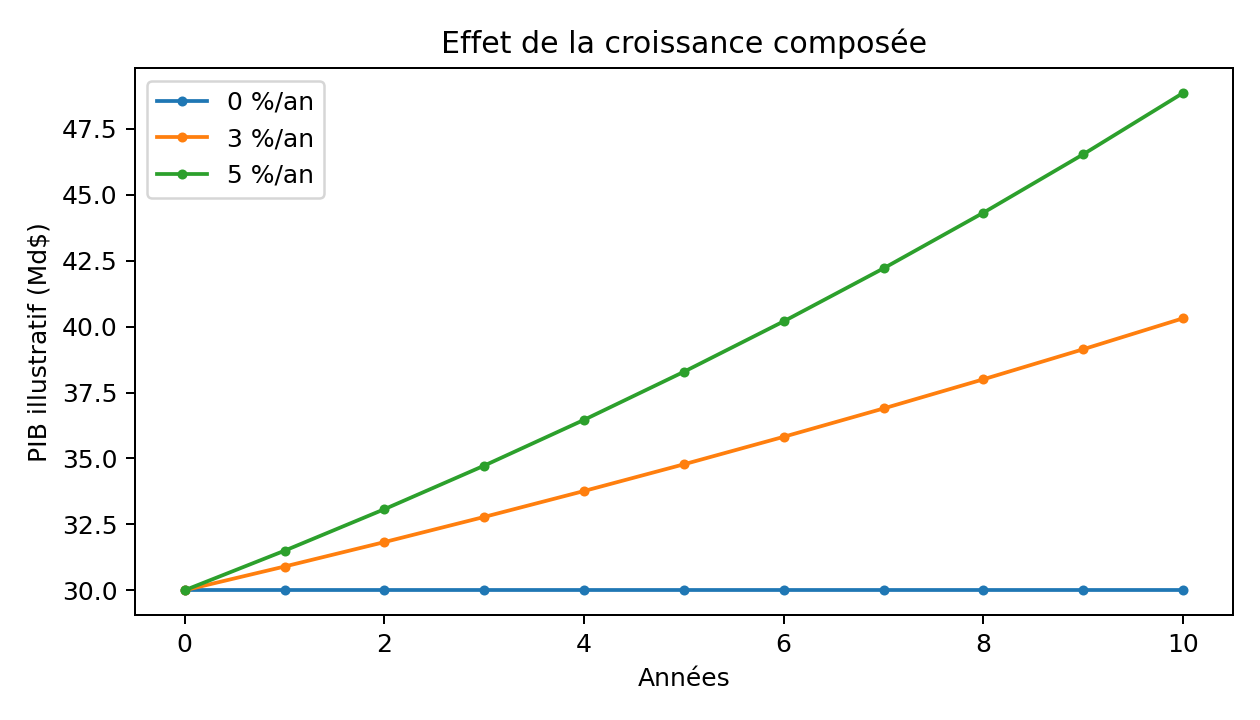
Figura 3 — Simulação de ilustração de um PIB inicial de 30 bilhões de dólares. Esta não é uma previsão para o Líbano.
| Crescimento real anual | PIB após 10 anos (base $30 bilhões) | 20 mil milhões de dólares em passivos/PIB |
| 0 % | 30 mil milhões de dólares | 66,7% |
| 3 % | $40,3 bilhões | 49,6% |
| 5% | $48,9 bilhões | 40,9% |
Cada ano de estagnação também custa dinheiro aos depositantes
O custo do status quo não é apenas medido pelo número de anos de espera. Um dólar recuperado em 2035 não tem o mesmo valor que um dólar disponível hoje. O requerente perde o rendimento que poderia ter obtido, os investimentos que poderia ter feito e a utilização do seu capital. Mesmo um reembolso nominal total após um período muito longo pode, portanto, ser uma perda económica substancial.
Mas o custo também é coletivo. Todos os anos, o crédito permanece marginal significa empresas que não investem, hotéis que não crescem, máquinas que não são compradas, habitação que não é financiada e projetos que não emergem. Estes investimentos teriam gerado receitas futuras que, por sua vez, teriam gerado reembolsos de empréstimos, lucros, poupanças e receitas fiscais.
É aqui que o custo de oportunidade do bloqueio bancário se torna potencialmente enorme. Alguns pontos de crescimento perdidos a cada ano não se somam simplesmente: são compostos. Atrasando a reestruturação para evitar ver certas perdas hoje, o país pode amanhã destruir uma quantidade de riqueza maior do que aquela que procura preservar.
Salvar um banco pode, portanto, custar mais ao depositante
Vamos imaginar duas trajetórias. No primeiro, os bancos insolventes são artificialmente mantidos vivos, os antigos acionistas são mantidos e o depositante é prometido uma alta recuperação nominal, mas se espalhou por 15 ou 20 anos em uma economia onde o crédito permanece baixo. Na segunda, as perdas são reconhecidas rapidamente, os acionistas são apagados quando seu capital é destruído, as instituições não viáveis são liquidadas ou fundidas e os bancos sobreviventes são recapitalizados para retomar o empréstimo.
A segunda trajetória pode parecer mais brutal no início. Todavia, pode ser mais favorável ao requerente. Receber 70% relativamente rápido pode ter um valor presente maior do que uma promessa de 80% em 20 anos. Acima de tudo, se uma reestruturação rápida restaurar o crédito e acelerar o crescimento, o valor dos activos recuperáveis aumenta e surgem novos fluxos. A comparação relevante não é, portanto, apenas 70 contra 80. É hoje mais 70 uma economia que reinicia, em comparação com 80 hipotética em uma economia imobilizada.
| Cenário ilustrativo | Promessa nominal | Prazo | Leitura económica |
| Reestruturação rápida | 70% | Mais curto | Maior valor atual possível + retorno de crédito |
| Status quo prolongado | 80% | 20 anos | Valor presente potencialmente inferior + custo de crescimento perdido |
O novo capital tem de financiar amanhã, e não apenas a reparação de ontem
O Líbano necessitará de novos capitais para reconstruir o seu sistema bancário. Mas cada dólar fresco absorvido indefinidamente por perdas antigas é um dólar que não financia um novo negócio, uma fábrica, um hotel, uma infraestrutura ou uma empresa de tecnologia. Por conseguinte, a reestruturação deve estabelecer uma fronteira entre o passado e o futuro.
Parte dos bens herdados da crise pode ser isolada em veículos responsáveis pela sua recuperação ao longo do tempo. Os bancos sustentáveis têm de voltar aos balanços suficientemente limpos para financiar novos projectos. O país não pode esperar pelo reembolso do último dólar de 2019 antes de começar novamente a financiar 2027, 2028 ou 2030. Temos de gerir simultaneamente o stock de perdas antigas e criar novos fluxos de riqueza.
A cadeia real do problema: depositante, banco, BDL, Estado
Finalmente, o problema libanês é mais complexo do que o fracasso bancário comum, porque existe uma cadeia de créditos. O depositante tem um crédito no banco. O banco tem uma dívida enorme na BDL. A BDL possui seus próprios ativos, mas também tem as consequências de políticas monetárias passadas, enquanto parte do problema se refere ao financiamento estatal e dívida soberana. Por conseguinte, o prejuízo não pode ser devidamente analisado apenas olhando para o balanço dos bancos comerciais.
Isso explica por que uma solução séria tem que articular quatro balanços: o do depositante, o do banco, o da BDL e o do Estado. A transferência artificial de uma perda para outra não a faz desaparecer. Fazer o Estado pagar indiscriminadamente pode transformar uma perda bancária em uma dívida pública e, portanto, em impostos futuros. Pagar ao depositante antes que o acionista reverta a hierarquia de risco. Não reconhecer nada simplesmente mantém dívidas em valores que não correspondem necessariamente ao seu valor económico.
O desafio é, portanto, alocar perdas de forma consistente, preservando a futura capacidade produtiva do país. Uma solução que hoje paga mais, mas que destrói as finanças públicas e impede o crescimento, pode, em última análise, reduzir o que os depositantes irão recuperar amanhã. Por outro lado, uma solução que protege tanto o Estado e os bancos que impõe uma perda excessiva e imediata aos depositantes destrói a confiança e a poupança. A arbitragem deve ser intertemporal: maximizar a recuperação total, não simplesmente mover a perda para o próximo balanço.
O que precisa ser salvo é a capacidade do Líbano para criar riqueza
O Líbano tem ainda uma diáspora considerável, competências, serviços, turismo, empresários, universidades e uma capacidade de atrair capital se for restaurado um quadro credível. Estes elementos não são slogans. Representam a base produtiva da qual podem ser gerados novos fluxos de moedas, lucros e poupanças.
É por isso que a reestruturação bancária deve ser vista como uma política de crescimento, bem como uma política de resolução de perdas. Deve libertar o crédito, restaurar a confiança nos pagamentos, permitir o retorno do capital e dar às empresas visibilidade suficiente para investir. Um banco sólido numa economia que não está a crescer permanecerá limitado. Uma economia que cresce sem um sistema financeiro funcional também permanecerá fragmentada. Ambos devem ser reconstruídos juntos.
Portanto, a escolha não é entre salvar bancos ou perder depósitos. Em alguns casos, a escolha pode ser exatamente o contrário: preservar os bancos insolventes a todo o custo pode prolongar a imobilização de depósitos, impedir o retorno do crédito e reduzir o crescimento que lhes permitiria ser reembolsado. Aceitar o desaparecimento de alguns bancos, a perda de seus acionistas e a chegada de novos capitais podem, em vez disso, acelerar a reconstrução e aumentar o valor recuperado pelos depositantes.
Depois de sete anos de crise, o tempo também deve entrar nas contas. As perdas passadas devem ser reconhecidas. Os accionistas devem absorver os que correspondem à sua posição. Os bancos sustentáveis devem ser recapitalizados e outros devem poder desaparecer. Mas o objetivo final não pode ser reconstruir o cenário bancário de 2018. Deve ser para reconstruir uma economia capaz de produzir riqueza suficiente para que os depósitos deixem de ser uma promessa congelada num balanço e se tornem gradualmente dinheiro disponível.
Em última análise, os depósitos não serão reembolsados mais rapidamente através da manutenção artificial de bancos insolventes. Eles serão feitos recuperando os ativos que ainda existem, colocando as perdas em primeiro lugar para aqueles que aceitaram o risco de capital, e, em seguida, colocando crédito, investimento e crescimento de volta no caminho certo. Se temos de sacrificar alguns bancos para conseguir isso, a verdadeira questão já não é como salvá-los. Trata-se de quanto custa aos depositantes e ao Líbano mantê-los vivos.
Marcas, fontes e precauções de leitura
Os dados bancários de julho de 2026 utilizados neste arquivo são derivados da série estatística do Banco do Líbano: depósitos de residentes em moeda estrangeira, depósitos não residentes em moeda estrangeira, depósitos de bancos com BDL e contas de capital consolidado. Conversões para dólares usam a taxa de livros de LL89.500/$ adotada em estatísticas monetárias. Esta taxa é usada aqui para fazer ordens de magnitude comparável; não converte itens de contabilidade em dólares imediatamente disponíveis.
O princípio da hierarquia da dívida deriva das declarações do FMI de fevereiro e setembro de 2026, que exigem que nenhum depositante absorva perdas antes dos acionistas e credores júnior e que um sistema bancário viável emerge da reestruturação. A ordem de magnitude de aproximadamente US $ 70 bilhões em perdas a serem distribuídas é a relatada no final de setembro de 2026 nas discussões sobre a Lei Gap Financeira. Os cenários de desconto, crescimento e recuperação apresentados nas tabelas e gráficos são simulações pedagógicas, não previsões.

Comentários