

Preço cobrado, preço assinado, liquidez: investigação do spread oculto de um mercado onde o valor pode subir enquanto os compradores desaparecem
Arquivo económico — dados disponíveis em 1 de outubro de 2026
1. O apartamento $300.000 pode não valer 300.000
Imagine um apartamento de 300 mil dólares. O dono não tem pressa. Um comprador oferece $220.000, e outro 235.000. Ambas as ofertas são recusadas e o anúncio permanece em 300.000 por um ano. Quanto é o verdadeiro bom? Esta questão resume o paradoxo imobiliário libanês: um preço exibido não é uma transação, uma estimativa não é dinheiro e um valor imobiliário não é necessariamente um valor de liquidação.
No final de agosto de 2026, o número de vendas registradas diminuiu para 34.549 ao longo de oito meses, em comparação com 45.313 um ano antes, ou -23,75 por cento. No entanto, seu valor cumulativo está abaixo de apenas 3,76% para cerca de 3,74 bilhões de dólares. O ticket médio implícito aumenta de cerca de US $ 85.900 para mais de US $ 108,000, quase + 26%. Isto não significa que cada habitação tenha ganho 26%: o registo mistura diferentes activos. Mas isso mostra que um mercado pode perder compradores muito mais rápido do que perde valor nominal.
O spread real é a diferença entre o preço esperado, o preço cobrado, o preço aceito, o preço registrado e o preço em movimento rápido. Quanto mais estreito o mercado, mais distantes esses valores podem ser. Para um proprietário sem emergência, esta lacuna pode permanecer invisível. Para aqueles que têm de receber dinheiro em trinta dias, torna-se brutalmente concreto.
A questão relevante já não é apenas « quanto vale o meu apartamento? » Torna-se: quanto eu posso realmente obter, dentro de que tempo, de quantos compradores e com que certeza de pagamento? No Líbano de 2026, a liquidez já não é uma característica secundária do activo. Faz parte do seu valor.
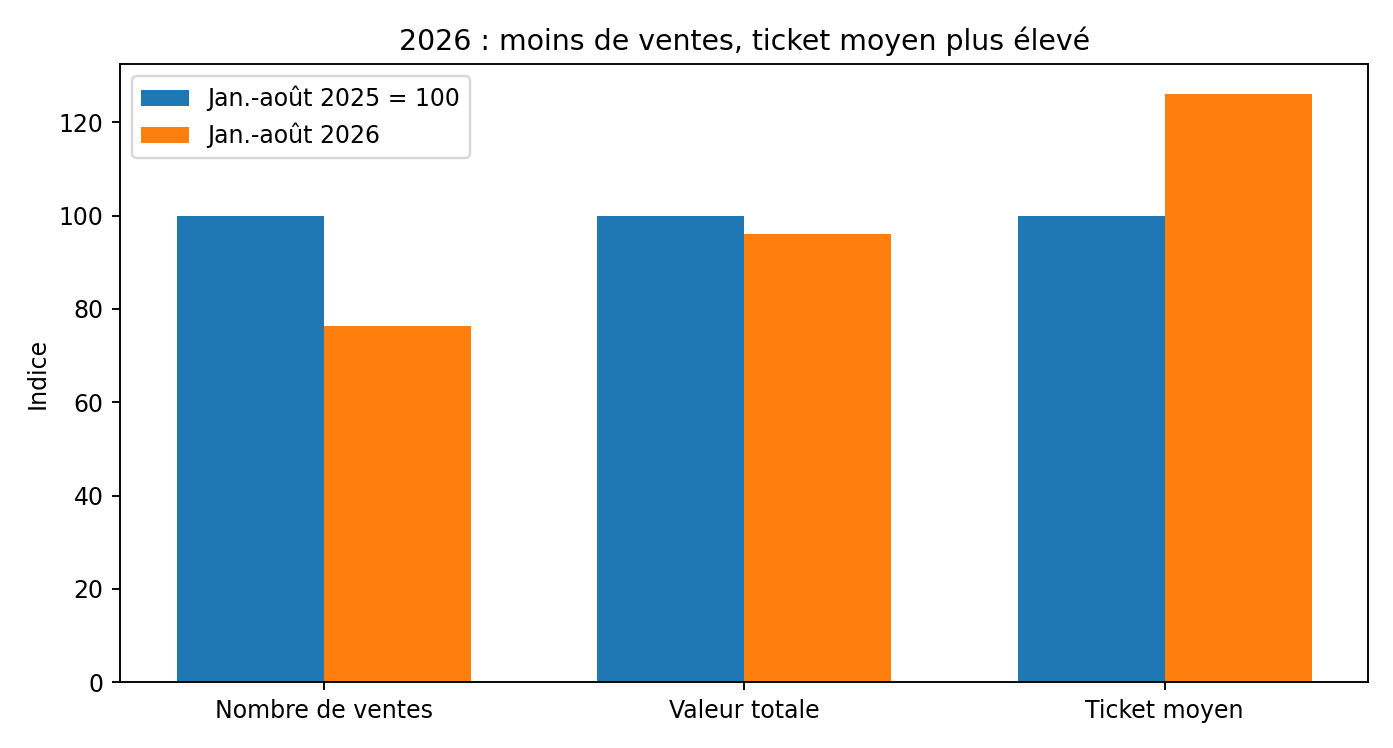
Figura 1 — Base 100 de Janeiro a Agosto de 2025. Fontes: Direcção-Geral dos Assuntos Terrestres e do Registo Territorial; Crédito libanês. Cálculos: Libnanews.
2. Quase um quarto das vendas desaparece
Entre janeiro e agosto de 2026, quase 10.800 transações foram registradas menos do que no mesmo período de 2025. No entanto, a massa financeira total está caindo apenas cerca de 150 milhões de dólares. O mercado, portanto, contrai muito mais em número de compradores do que em dólares trocados.
Essa divergência pode refletir a retirada das famílias que precisariam de um empréstimo, uma melhor resistência de alto escalão, o peso da diáspora, mais terrenos ou grandes ativos no mix de transações, ou uma concentração de compras entre detentores de dinheiro. Os dados do registo não permitem medir cada uma destas causas separadamente. Por outro lado, permitem uma leitura simplista de que um valor total quase estável seria uma demanda global robusta.
Em julho de 2026, 5.308 vendas representaram aproximadamente $628 milhões e um bilhete médio perto de $118.400. Em agosto, o número de transações diminuiu apenas 3 por cento, mas seu valor caiu cerca de 21%, elevando o bilhete médio para 96.600 dólares. Alguns arquivos grandes podem, portanto, mover a média significativamente sem o preço de um apartamento típico mudando.
Deve também utilizar 2025 com precaução. Registros terrestres processaram um grande inventário de arquivos acumulados durante fechamentos e greves, inclusive no Monte Líbano. Assim, as estatísticas de registo não coincidem perfeitamente com a data económica em que a decisão de compra foi tomada.
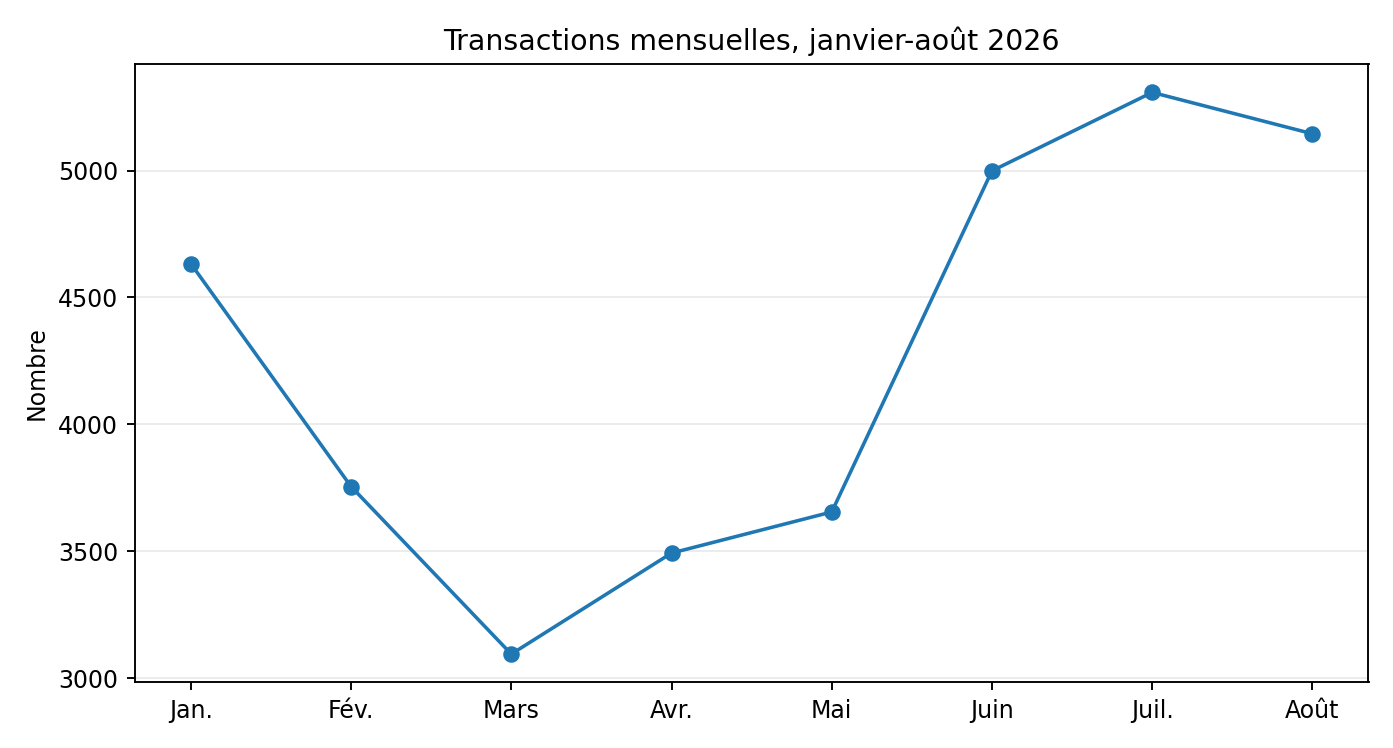
Figura 2 — Operações mensais registadas em 2026. Fontes: Registo de terrenos; Crédito libanês; Byblos Bank/Líbano Esta semana.
3. O crédito em falta reduziu o número de possíveis compradores
Antes de 2019, o banco transformou vinte ou trinta anos de receitas futuras em poder de compra imediato. Uma família não precisava de US $ 250.000 para comprar US $ 250.000 em habitação. Ele precisava de uma contribuição e de uma capacidade de reembolso. Este mecanismo expandiu grandemente a demanda de solvente.
Em 2018, a Associação Bancária no Líbano informou que mais de 132.000 famílias haviam recebido empréstimos para habitação por uma carteira de mais de 13 bilhões de dólares. Desde o colapso do banco, esta máquina de financiamento praticamente desapareceu. O FMI continua a apresentar a reestruturação bancária e a recuperação de crédito ao sector privado como normas essenciais.
O Banco Habitat reviveu empréstimos subsidiados em 2024, com limites entre $40.000 e $50.000 dependendo da renda. É útil socialmente, mas insuficiente para reconstituir uma demanda de hipoteca em massa de apartamentos em $200.000, $300.000 ou $500.000. Para um apartamento de $300.000, o financiamento de $50,000 cobre apenas um sexto do preço.
O vendedor pode, portanto, manter seu preço, mas a população capaz de pagá-lo em dinheiro é muito menor do que aquele que poderia uma vez mobilizar uma contribuição e pedir emprestado o resto. O choque primeiro atinge a profundidade do caderno do comprador, antes de necessariamente bater no preço exibido.
4. Formação de preços em numerário
O Banco Mundial já estimou a economia monetária do dólar em US $ 9,9 bilhões em 2022, ou 45,7 por cento do PIB. O Líbano reorganizou-se em torno de dinheiro e dólares frescos sem recuperar a intermediação financeira pré-crise. O FMI sublinha ainda, em 2026, que a confiança e o crédito bancários continuam a ser reconstruídos.
Num sistema de crédito, a capacidade de compra depende do rendimento, taxa, duração e contribuição futuros. Num sistema de numerário, depende muito mais brutalmente dos activos líquidos já disponíveis. Uma família pode ter uma renda decente, mas ser excluída de um apartamento de $250.000 se tiver apenas $60.000 de poupança e nenhum emprestador para financiar o saldo.
O mercado concentra-se, portanto, na diáspora, nos expatriados, nos empresários, nas profissões de alta renda e nas famílias que mantiveram poupança externa. Parte do aumento do bilhete médio pode ser um efeito de seleção: pequenos compradores saem do mercado mais rápido do que os grandes.
Um comprador de dinheiro também tem uma vantagem específica: certeza de execução. Não depende de uma comissão de crédito e pode concluir rapidamente. Esta certeza tem um preço implícito. Quanto mais liquidez o vendedor precisa, mais esta vantagem se torna poder de negociação.
5. Preço cobrado, preço assinado, preço de liquidação
O preço cobrado expressa uma ambição. O preço esperado pode ser menor: um vendedor exibe US $ 320.000, enquanto sabe que ele aceitaria 290.000. O preço assinado corresponde ao acordo. O preço de liquidação rápido é aquele que ele aceitaria para obter dinheiro em pouco tempo. Estes números podem ser os mesmos num mercado muito líquido; podem divergir muito num mercado estreito.
Não há uma base pública abrangente para medir um desconto médio confiável entre os preços exibidos e finais no Líbano, muito menos um desconto padrão de 30 dias. Inventar 10%, 20% ou 30% seria atraente, mas estatisticamente falso. A ausência desta estatística em si é importante: mostra opacidade do mercado.
O reflexo certo consiste, portanto, em medir o número de concursos sérios, o seu nível, o tempo despendido no mercado, as sucessivas descidas do preço solicitado e o custo de espera. Um apartamento que foi postado $300.000 por 18 meses sem uma oferta acima de 230.000 não tem a mesma liquidez que outro vendido em duas semanas em 290.000.
Para um equilíbrio patrimonial, seria até racional apresentar dois valores: um valor de conservação a longo prazo e um valor líquido a curto prazo. Isso evitaria confundir riqueza teórica com capital imediatamente móvel.
6. Os preços podem permanecer elevados precisamente porque as vendas não ocorrem
Um mercado baixo não produz automaticamente preços baixos. Produz preços baixos se os vendedores são forçados a aceitar ofertas disponíveis. Se os proprietários podem esperar, o ajuste passa primeiro por volumes e prazos. O vendedor recusa $230,000 para uma propriedade exibida 300,000: nenhuma venda ocorre, assim nenhum preço mais baixo novo está incluído nas estatísticas.
Em grande escala, esta rigidez cria uma ilusão de estabilidade. Anúncios próximos servem como referência uns aos outros, mesmo quando não encontram um cliente. O preço exibido então torna-se um acordo patrimonial mais do que um preço de mercado verificado.
O fenômeno é reforçado pela nova dívida hipotecária baixa. A falta de crédito reduz a procura, mas também reduz certas vendas forçadas devido a um incumprimento. O mercado pode, portanto, tornar-se simultaneamente menos líquido e mais rígido.
Este mecanismo explica porque é que uma diminuição do volume é uma informação económica importante. Se os preços permanecerem elevados, mas as trocas comerciais desaparecerem, a aparente estabilidade pode esconder um aumento da expansão da liquidez.
7. A pedra carrega um bônus de desconfiança para o banco
Depois de 2019, muitos libaneses descobriram que um saldo bancário nominal não era equivalente a dinheiro disponível livremente. O imóvel adquiriu uma função que excede o seu retorno: a de um ativo tangível que pode ser vivido, transferido ou retido do balanço de um banco.
Esta preferência ajuda a entender o aumento das transações em 2020 e 2021: 82.202 vendas em 2020 e 110.094 em 2021, em comparação com 60.714 em 2018 e 50.352 em 2019. Alguns dos depositantes procuraram transformar créditos bancários bloqueados em ativos reais. No entanto, as transações em « lollars » não são diretamente comparáveis às vendas atuais em dólares frescos.
O legado psicológico permanece. Um proprietário pode recusar um preço economicamente razoável porque compara a venda não a outro investimento abstrato, mas ao risco que ele associa com o sistema financeiro. Este prémio de desconfiança apoia os preços de reserva.
Também tem uma consequência paradoxal: um ativo pode manter um alto valor patrimonial, proporcionando baixo desempenho de aluguel e baixa liquidez. O proprietário aceita essa ineficiência porque valoriza a tangibilidade do ativo.
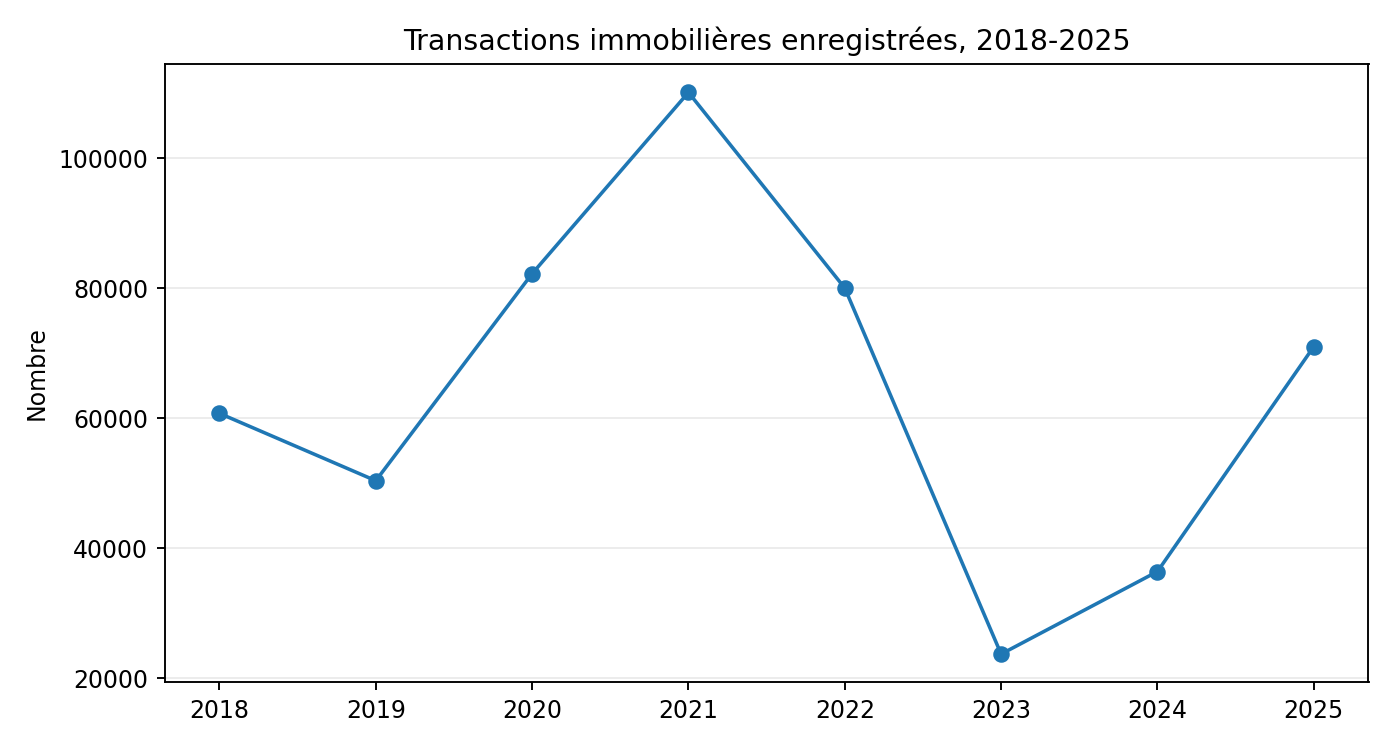
Figura 3 — O pico 2020-2021 deve ser lido no contexto da conversão de depósitos bloqueados em ativos reais. Fontes: Registo de terrenos; Audi Bank; Crédito libanês.
8. Beirute: Quando o preço cobrado se afasta dos fundamentos
Em agosto de 2026, a Ramco Real Estate Advisors descreveu os preços em Beirute que se tornaram cada vez mais desconectados da segurança, realidades bancárias e econômicas, enquanto as transações permaneceram esporádicas. Esta observação junta-se ao mecanismo descrito aqui: o otimismo dos proprietários pode elevar a oferta exibida sem criar compradores capazes de validá-la.
O mercado continua altamente segmentado. Na primavera de 2026, as transações em Ashrafieh terminaram em torno de US $1.500 por metro quadrado para um antigo apartamento que exigia grande trabalho e cerca de US $ 3.000 para um antigo apartamento com terraço limitado e reparos. No início de 2026, alguns segmentos premium permaneceram citados em torno de 5.000 dólares por metro quadrado na costa e mais em torno de Saint George Bay.
Estes exemplos não são um índice geral. Pelo contrário, eles mostram por que é perigoso falar do « preço Beirute » como um único número. Vista, estacionamento, condição, piso, qualidade de construção, tamanho, título, cargas, energia e escassez de produtos podem criar diferenças consideráveis.
Portanto, um apartamento líquido não é apenas um apartamento bem localizado. É um produto cujas características correspondem a uma população de compradores que realmente existe ao preço cobrado.
9. Inflação, dólares e ilusão de riqueza
A inflação anual medida pelo Serviço Central de Estatística atingiu 16,66 % em agosto de 2026. Um proprietário que vê o seu apartamento crescer de 250 mil dólares para 275.000 dólares pode sentir-se 10 por cento mais rico. Mas a riqueza real depende do que esses dólares permitem comprar, do custo de manter a propriedade e da possibilidade de converter o ativo em dinheiro.
Num país altamente dotado, a inflação em libras não é um perfeito deflator de imóveis citados em dólares. Contudo, recorda que o valor nominal e o poder de compra são dois conceitos diferentes. O aumento em um preço afixado torna-se uma riqueza realizada somente quando um comprador realmente paga esse preço.
Os custos invisíveis devem ser incluídos: vaga, despesas de co-proprietário, manutenção, gerador, elevador, fachada, impermeabilização, seguro, tributação e trabalho futuro. Uma propriedade que « valoriza » $300.000, mas custa vários milhares de dólares por ano para usar por três anos sem um comprador pode ter um valor econômico que é significativamente inferior ao seu preço facial.
10. Construção não é suficiente para provar uma recuperação
As licenças de construção emitidas pelo Banco do Líbano permanecem voláteis: 504.723 m2 em janeiro de 2025, 823 111 em fevereiro, 404.764 em março; 716 669 m2 em janeiro de 2026, 825 564 em fevereiro e 439 751 em março. Estes números indicam intenções e projectos, não algumas vendas.
Uma nova oferta limitada pode apoiar os preços de certos produtos. Mas a raridade física não cria automaticamente solvência. O mercado pode faltar bons novos apartamentos e, simultaneamente, perder compradores capazes de financiá-los.
Esta é uma distinção fundamental: a escassez de produtos e a liquidez financeira não são as mesmas. Um activo raro pode permanecer por vender se o seu preço exceder o capital disponível para os compradores.
11. O Teste de 30 dias
Para conhecer o valor econômico de um apartamento, pode-se fazer uma pergunta deliberadamente brutal: quanto você ganharia se vendesse em trinta dias? A resposta não existe numa base oficial. Requer olhar para o mercado real: ofertas recebidas, comparáveis realmente vendidas, profundidade da demanda e capacidade do comprador para pagar em dólares frescos.
O teste não significa que qualquer proprietário deve valorizar sua riqueza ao preço de uma venda forçada. Um investidor paciente pode legitimamente manter um valor de longo prazo mais elevado. Mas ele deve saber que então possui dois valores: um valor patrimonial e um valor líquido.
Esta distinção é familiar nas finanças. Dois ativos podem exibir o mesmo valor teórico enquanto têm riscos de conversão em dinheiro muito diferentes. Os imóveis libaneses devem ser lidos com a mesma disciplina.
12. O que um aumento de 30% realmente significaria
Uma previsão de aumento de até 30% não pode ser interpretada correctamente sem especificar o preço em causa. Estes preços são cobrados, operações assinadas, o nove prémio em Beirute, um cabaz nacional ou uma estimativa de peritos? Sem metodologia, uma figura espetacular pode esconder mais do que explica.
Um aumento de 30% com um aumento acentuado dos volumes, um retorno ao crédito e uma redução dos atrasos de vendas sinalizaria um mercado muito mais profundo do que um aumento de 30% nas reivindicações do vendedor com volumes decrescentes. No primeiro caso, a solicitação valida o preço. No segundo, o preço pode simplesmente reflectir um aumento do valor de reserva.
Os dados de 2026 sugerem especificamente esta precaução: o volume diminui drasticamente enquanto o valor médio das operações aumenta. Por isso, precisamos de falar de um mercado que escolha, não de um aumento uniforme da riqueza.
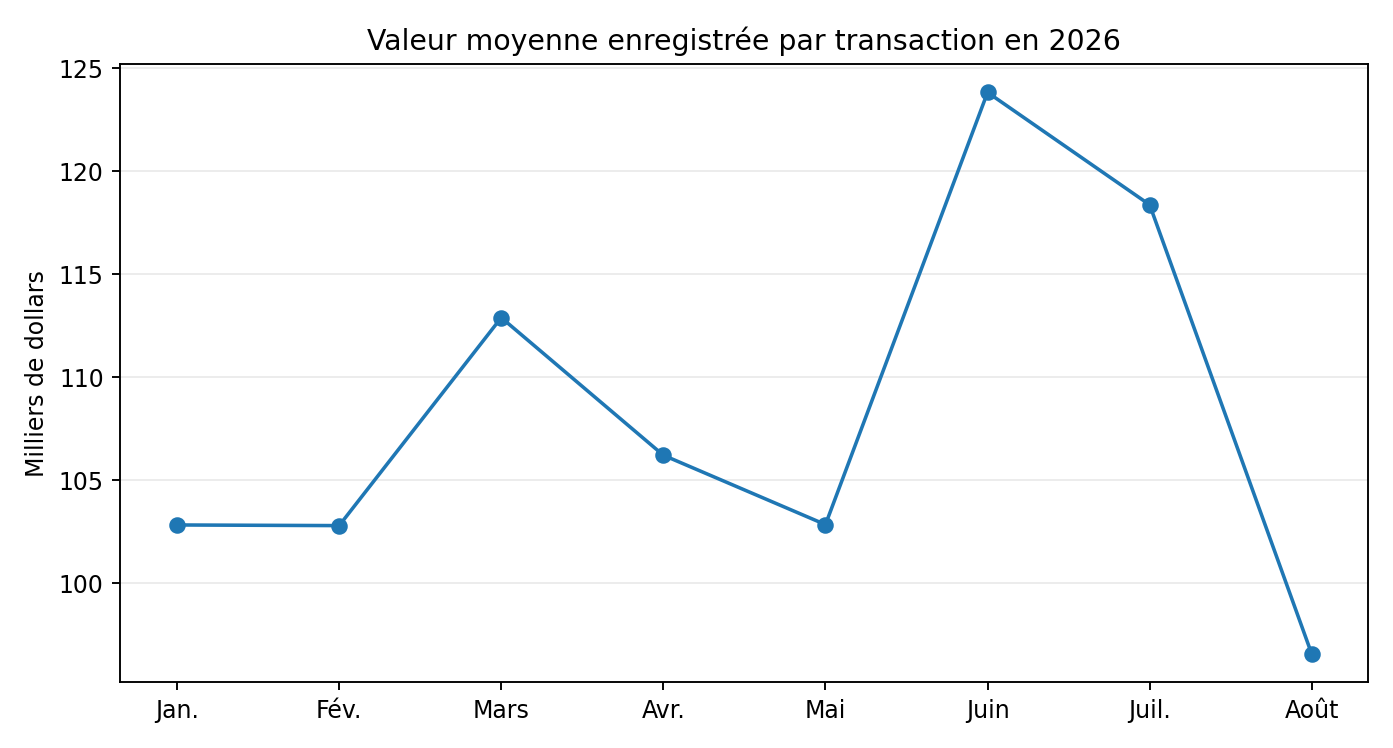
Figura 4 — Bilhete médio mensal: indicador de composição, sem índice de preços homogéneo. Fontes: Registo de terrenos; cálculos Libnanews.
13. O valor é uma função do tempo
Um apartamento não tem um valor independente do tempo. Um proprietário que pode esperar três anos não enfrenta o mesmo mercado que um proprietário que deve vender antes do final do mês. O primeiro pode esperar pelo comprador raro; o segundo deve atender à demanda disponível hoje. Esta diferença transforma o atraso numa variável financeira.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
14. O custo da oportunidade de esperar
Negar 260.000 dólares hoje para esperar 300 mil em dois anos não é de graça. O proprietário suporta os encargos, manutenção, risco de vaga e risco de segurança; Também renuncia ao retorno que os 260.000 dólares poderiam ter produzido em outro lugar. Por conseguinte, o cálculo correcto compara o suplemento de preço esperado com o custo total da espera.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
15. Por que o metro quadrado pode enganar
O preço por metro quadrado facilita comparações, mas pode dar falsa precisão. Dois apartamentos de 200 m2 na mesma rua podem variar muito dependendo da luz, vista, chão, distribuição, estacionamento, condição do condomínio, eletricidade, elevador, qualidade do título e obras necessárias. Quanto mais estreito o mercado, mais importantes são essas características idiossincráticas.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
16. Diáspora não substitui o sistema de crédito
A diáspora traz moeda e apoia certos segmentos, mas não substitui um mercado hipotecário nacional. Um comprador expatriado pode ser poderoso individualmente; Não cria a mesma profundidade que um sistema bancário capaz de financiar dezenas de milhares de famílias. A demanda externa pode suportar os melhores produtos sem fazer todo o líquido do parque.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
17. Estrangeiro não é o motor principal
A participação de estrangeiros nas vendas registradas caiu para cerca de 1,5 por cento no final de agosto de 2026, em comparação com 2,09% em 2025 e 2,36% em 2024. Isto não mede a diáspora libanesa, mas mostra que a resistência dos valores não se baseia numa onda de compradores estrangeiros. O mercado continua ligado principalmente ao capital libanês, residentes ou expatriados.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
18. O registro mede o que é vendido, não o que falha
Qualquer estatística de transação sofre de um viés de sobrevivência: observa as vendas que foram bem sucedidas. Não vê os milhares de negociações interrompidas, anúncios retirados, vendedores que recusam todas as ofertas ou compradores que desistem. Mas é precisamente nessas falhas de transação que parte do spread de liquidez está escondida.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
19. Um mercado de duas velocidades
Raros, bem conservados, devidamente documentados e adaptados aos orçamentos em numerário podem manter verdadeira liquidez. Podem permanecer bloqueados os bens de dimensão excessiva, com grande intensidade energética, que exigem trabalho pesado ou oferecidos com base em referências antigas. Falar de um mercado imobiliário libanês único mascara, portanto, um mosaico de micromercados.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
20. O risco de segurança não é capitalizado uniformemente
Segurança afeta a demanda, mas seu efeito depende da localização, perfil de comprador e horizonte. Um investidor oportunista pode aceitar um risco elevado face a um preço atraente; Pelo contrário, uma família que procura a sua residência principal pode exigir um prémio de segurança. O mesmo evento geopolítico não produz um desconto uniforme.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
21. Valor do património e valor bancário
Em um sistema financeiro normal, a expertise imobiliária pode servir como garantia para um empréstimo e transformar parte do valor do ativo em liquidez sem venda. No Líbano, esta função está muito diminuída. A propriedade é, portanto, menos facilmente monetizável: pode-se ser rico em bens e pobre em dinheiro.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
22. A tributação pode revelar o conflito entre valor e dinheiro
Qualquer tributação baseada no valor teórico representa uma dificuldade quando o activo não é líquido. Um proprietário pode possuir um apartamento caro, mas tem pouca renda. Esta questão torna-se particularmente sensível se o debate orçamental introduzir novos impostos sobre a propriedade ou a habitação desocupadas: a base fiscal e a capacidade de pagamento não coincidem necessariamente.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
23. Como estimar seriamente uma propriedade em 2026
Uma estimativa credível deve basear-se em transacções recentes efectivamente concluídas, ajustadas em função da qualidade da superfície, do estado, do piso, da vista, do estacionamento e da construção. Em seguida, deve incorporar o tempo de venda observado e o nível das propostas recebidas. Anúncios comparáveis são úteis, mas nunca devem ser confundidos com vendas comparáveis.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
A questão que muda tudo
Se você possui um apartamento de $300.000, seu valor patrimônio pode realmente ser perto de 300.000 se você pode esperar pelo comprador certo. Mas se você tem que vendê-lo em 30 dias, o único valor relevante é o preço que um comprador solvente está disposto a pagar agora. Entre os dois está a propagação escondida de imóveis libaneses.
Esta distinção obriga-nos a abandonar a tentação do número único. O valor deve ser lido com o seu horizonte, liquidez e qualidade das informações disponíveis. Num mercado transparente, estes parâmetros são documentados por bases de vendas e prazos médios. No Líbano, a sua medição permanece parcial, aumentando a margem de erro das estimativas e aumentando o peso das negociações.
Para o economista, portanto, o sinal mais útil não é apenas o nível facial dos preços, mas a combinação de volume, tempo de venda e financiamento. Um aumento dos preços com o aumento dos volumes e do crédito é muito diferente de um aumento dos preços como contrato de volumes. Os dados de 2026 estão mais próximos do segundo caso: descrevem uma seleção de transações e forte resistência aos valores médios.
Para o proprietário, a consequência é prática. O mercado tem de ser testado em vez de apenas uma estimativa. O número de compradores qualificados, a qualidade das ofertas e a rapidez com que aparecem são informações sobre os preços. Quanto mais fracos forem, mais o valor do ativo depende da paciência do vendedor. A riqueza permanece real, mas sua conversão em dinheiro torna-se incerta.
Referências estatísticas
| Indicador | Período | Valor | Leitura |
| Operações | Jan-Agosto 2026 | 34 549 | -23,75% ano após ano |
| Valor das vendas | Jan-Agosto 2026 | $ 3,74 bilhões | – 3,76% ano após ano |
| Ingresso médio implícito | Jan-Agosto 2026 | 108.000 dólares | +26% em um ano; possível efeito composicional |
| Parte de estrangeiros | Agosto de 2026 | 1,50% | 2,09 % em 2025 |
| Inflação | Agosto de 2026 | +16,66 % a/a | CAS |
| Operações | 2021 | 110,094 | pico de conversão em activos reais |
| Operações | 2025 | 70 981 | forte efeito de recuperação administrativa |
Metodologia e limitações
Os dados relativos às transacções são obtidos junto da Direcção-Geral dos Assuntos Terrestres e do Registo de Terras, tal como reportado pelo Crédit Libanese, BLOM/BRITE e pelo Byblos Bank. Existem pequenas diferenças entre as publicações para certos valores cumulativos; o texto favorece a série consistente de crédito libanês para comparações 2025-2026.
O ticket médio é obtido dividindo o valor total registrado pelo número de transações. Não é um índice de preços: a composição dos bens vendidos varia de um período para outro.
Números de dólares desde 2024 usam a taxa oficial de 89.500 LBP para um dólar na série citada. Comparações de longo valor são difíceis devido às mudanças nas taxas de conversão e à crise monetária.
Não existe uma série pública abrangente do rácio preço/preço assinado solicitado ou do tempo médio de vendas no Líbano. Cenários de vendas de $300.000, $230.000 ou $220.000 são ilustrações analíticas, estatísticas não observadas.
Fontes principais
- Direcção-Geral dos Assuntos Terrestres e Cadadre/Crédit Libanese, 14 de Setembro de 2026: transacções no final de Agosto de 2026.
- BLOMINVEST / BRITE : Número e Valor das Transações Imobiliários, dados até agosto de 2026.
- Banco do Líbano: Permissões de Construção; estatísticas bancárias.
- Administração Central de Estatística: Preços no Consumidor, agosto de 2026.
- FMI: Missões ao Líbano, junho de 2025 e fevereiro de 2026, sobre reestruturação bancária e crédito.
- Banco Mundial: Líbano Monitor econômico e estimativa da economia de dinheiro do dólar.
- Associação Bancária no Líbano: dados históricos sobre empréstimos à habitação (2018).
- Ramco Consultores imobiliários, dados de mercado e observações tomadas pela L-Orient-Le Jour/L-Orient Today em 2025-2026.
Caso prático: Apartamento familiar de 250 a 350 m2
Para um grande apartamento familiar, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu principal suporte pode ser custos elevados, grande orçamento de aquisição e número limitado de compradores de dinheiro. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os comparáveis devem ser corrigidos para a superfície, condição, piso, vizinhança e, especialmente, fraccionamento impossível e custo de renovação. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: o pequeno apartamento líquido
Para um pequeno apartamento, o primeiro erro é tomar o preço solicitado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal suporte pode ser o bilhete de entrada mais baixo e os potenciais clientes mais amplos. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparados devem ser corrigidos para a superfície, condição, piso, bairro e, acima de tudo, qualidade do edifício, estacionamento e renda eficiência. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: o nove prémio
Para um novo apartamento premium, o primeiro erro é tomar o preço solicitado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal apoio pode ser a raridade do novo produto e a qualidade dos serviços. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparables deve ser corrigido para a superfície, condição, piso, bairro e, especialmente, preço de reserva do desenvolvedor e profundidade real do cliente. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: antigo para renovar
Para um antigo apartamento ser renovado, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu apoio principal pode ser corte de cabelo aparente para comprar, mas obras a pagar em dinheiro. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os comparáveis devem ser corrigidos para a superfície, estado, piso, vizinhança e, acima de tudo, incerteza sobre o custo final e condição das partes comuns. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: apartamento com vista para o mar
Para um bem com vista para o mar, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu suporte principal pode ser a raridade física que pode preservar um bônus. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparados devem ser corrigidos para a superfície, condição, piso, bairro e, acima de tudo, a visão realmente protegida, acessibilidade e qualidade do edifício. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: imóvel sem estacionamento
Para um apartamento sem estacionamento, o primeiro erro é tomar o preço solicitado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal apoio pode ser a deficiência funcional em muitos bairros de Beirute. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparados devem ser corrigidos para a superfície, condição, piso, bairro e especialmente possibilidade real de alugar ou comprar um lugar nas proximidades. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: o campo
Para um campo, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu principal apoio pode ser a falta de construção para manter e desenvolvimento opcional. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os comparáveis devem ser corrigidos para superfície, estado, piso, bairro e, acima de tudo, construção, zoneamento, acesso, topografia e horizonte de projeto. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: instalações comerciais
Para um estabelecimento comercial, o primeiro erro é tomar o preço solicitado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal apoio pode ser mais importante do que o custo da construção. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparables deve ser corrigido para a superfície, condição, piso, bairro e, sobretudo, para as férias do inquilino, localização, visibilidade e crédito. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: o apartamento alugado
Para uma pessoa ocupada, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu principal suporte pode ser o fluxo de aluguel que pode suportar um valor de investimento. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os comparáveis devem ser corrigidos para a superfície, condição, piso, bairro e, acima de tudo, o nível real de renda, moeda, duração do arrendamento e risco de ser pago. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: residência secundária
Para uma residência secundária, o primeiro erro é tomar o preço solicitado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal apoio pode ser o valor de utilização pessoal, o que pode justificar uma baixa liquidez. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os produtos comparáveis devem ser corrigidos para a superfície, condição, piso, bairro e, especialmente, o custo anual da detenção e frequência de utilização. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: Diáspora Bom
Para um bom direcionamento da diáspora, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu principal apoio pode ser compradores com muitas vezes receitas em moeda estrangeira. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os produtos comparáveis devem ser corrigidos para a superfície, condição, piso, vizinhança e, especialmente, a procura sazonal e requisitos de alta qualidade. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: propriedade herdada
Para propriedade herdada na indivisão, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal apoio pode ser uma possível ausência de dívida e um preço de reserva elevado. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparados devem ser corrigidos para a superfície, estado, piso, bairro e acima de tudo acordo entre titulares de direitos, títulos e emergência diferente de cada vendedor. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: construção de envelhecimento
Para um apartamento em um edifício antigo, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. Seu suporte principal pode ser o preço facial às vezes inferior a nove. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparados devem ser corrigidos para a superfície, condição, piso, bairro e especialmente capex futuro em fachada, elevador, impermeável, estrutura e equipamentos. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: bem dependente da energia
Para um bem equipado solar e armazenamento, o primeiro erro é tomar o preço cobrado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu principal apoio pode ser reduzido por um custo do utilizador que se tornou decisivo no Líbano. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Os produtos comparáveis devem ser corrigidos para a superfície, condição, piso, vizinhança e, acima de tudo, qualidade técnica, vida útil da bateria e transferência de equipamentos. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Caso prático: o bem « excepcional »
Para um ativo raro ou atípico, o primeiro erro é tomar o preço solicitado como um dado objetivo. O valor depende em primeiro lugar da profundidade da clientela que pode pagar em dólares frescos. O seu apoio principal pode não ser directo comparável que pode apoiar um bónus. Mas este suporte só é válido se houver vários compradores que possam reconhecê-lo ao mesmo tempo. Um ativo pode ser excelente e permanecer ilíquido simplesmente porque seu ticket excede o orçamento de demanda disponível.
O segundo passo é construir uma gama de vendas realmente concluída e não anunciado. Comparados devem ser corrigidos para superfície, estado, chão, vizinhança e, sobretudo, risco inverso: ausência de comparável também significa falta de profundidade. Uma diferença aparentemente secundária pode ser dezenas de milhares de dólares quando o mercado é superficial. Quanto mais raros forem os comparáveis, maior será a margem de incerteza; Mostrar uma estimativa para o dólar mais próximo então dá uma precisão fictícia.
O terceiro passo é testar três horizontes: venda rápida, venda normal e conservação. A venda rápida mede liquidez imediata; a venda normal assume vários meses de exposição; a conservação permite ao proprietário aguardar uma melhoria do contexto ou do comprador particular que melhor valorize a propriedade. Estes três cenários não são três pontos de vista contraditórios: são três preços associados a três restrições de tempo diferentes.
Finalmente, o proprietário deve calcular o custo de transporte enquanto espera. Os encargos, a manutenção, a tributação, as obras, a vaga e o custo de oportunidade do capital devem ser deduzidos da sobretaxa de preço esperada. Recusar hoje uma oferta ligeiramente inferior ao preço-alvo pode ser racional; recusá-la durante três anos é apenas se o ganho futuro esperado compensar efectivamente estes custos e os riscos adicionais.
Um método de avaliação em sete questões
- 1. Qual é o último preço realmente assinado para um imóvel comparável, não o último preço publicado em um anúncio?
- 2. Quantos compradores de solventes visitaram ou fizeram uma oferta nos últimos seis meses?
- 3. Que parte do preço pode ser financiada e que parte deve ser paga em dólares frescos?
- 4. Quanto custa a cada ano se permanecer por vender: encargos, manutenção, obras, impostos, seguros e vagas?
- 5. Que desconto seria necessário para vender em 30 dias, em seguida, em 90 dias? Este desconto deve ser testado pelo mercado, não inventado.
- 6. A propriedade tem uma característica rara que é realmente procurado ou apenas um que o proprietário pessoalmente valoriza?
- 7. Qual é a diferença entre o valor patrimonial para um longo horizonte e o valor líquido para uso imediato?
Esta rede não substitui os conhecimentos especializados. No entanto, corrige o principal viés do atual mercado libanês: confundir a vontade do vendedor com a capacidade de pagamento do comprador. O preço surge quando os dois se encontram. Enquanto não se encontrarem, existe uma oferta, procura e difusão, mas nenhum preço de mercado validado.
Também nos permite entender por que dois proprietários podem dar respostas diferentes à pergunta « quanto vale este apartamento? » sem que um deles necessariamente seja irracional. Aquele que pode esperar valoriza uma opção de tempo. Aquele que tem de vender valores de liquidez. O problema só aparece quando o valor a longo prazo é apresentado como se estivesse imediatamente disponível em dinheiro.
Para uma economia em que o banco já não desempenha o seu papel de processador de poupança de crédito, esta distinção é central. O retorno de financiamento hipotecário significativo reduziria provavelmente a propagação numa parte do mercado, aumentando o número de compradores de solventes. Por outro lado, mais segurança ou degradação financeira poderiam expandir esta propagação sem que uma queda equivalente fosse imediatamente visível em anúncios.

Comentários