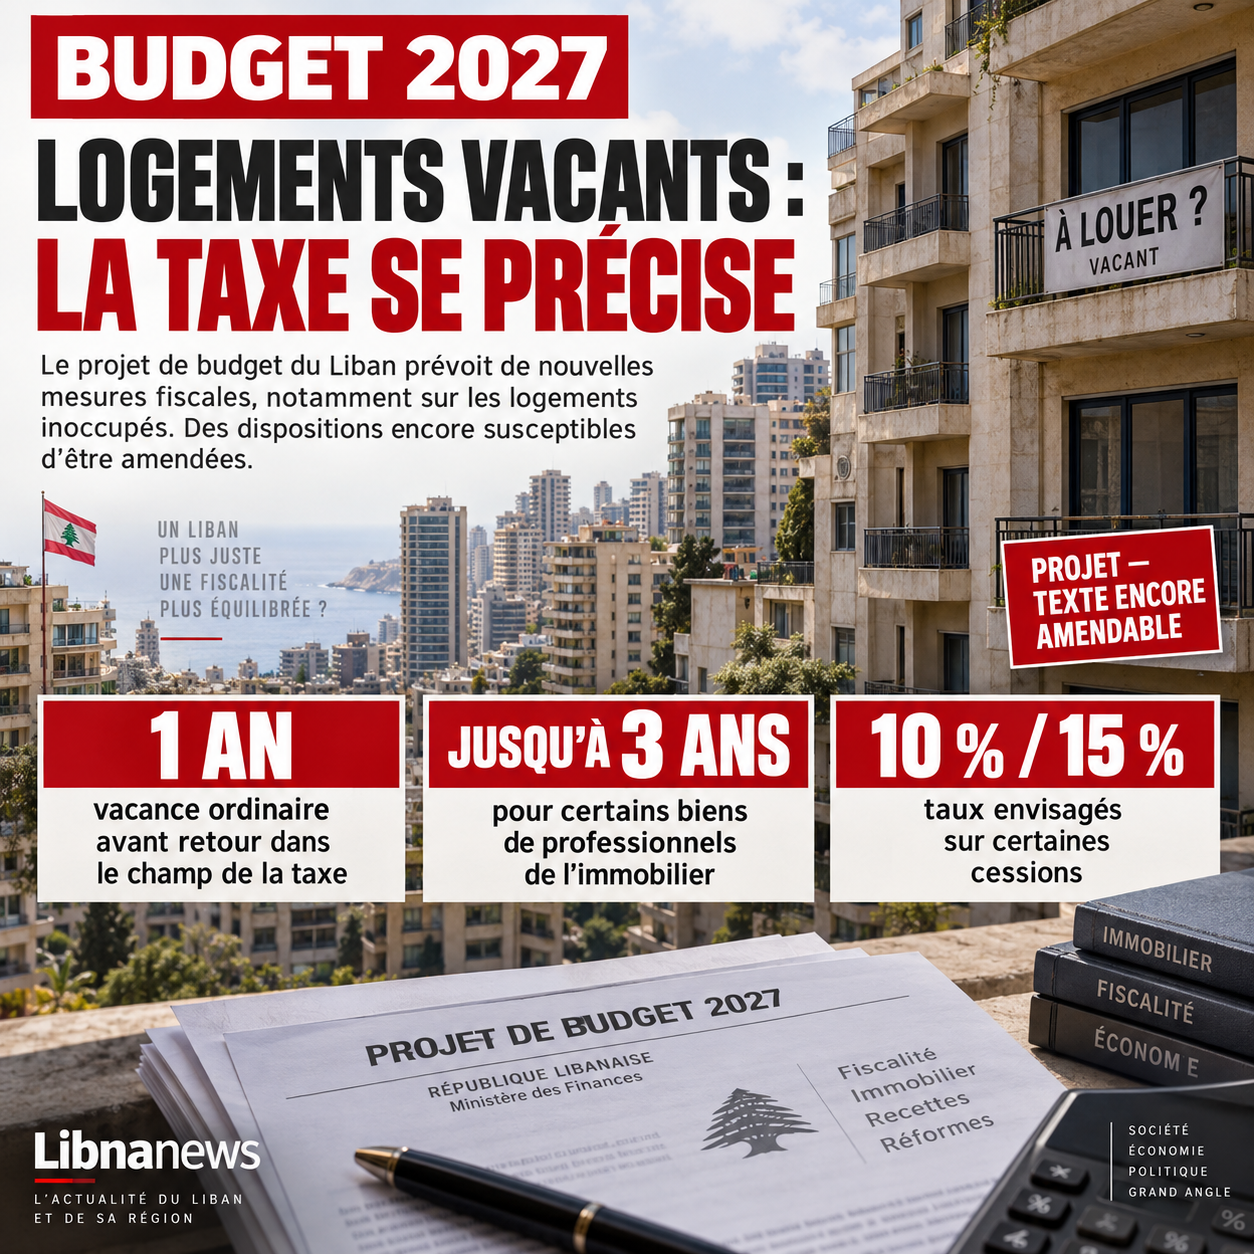
O projecto de orçamento 2027 no Líbano coloca a tributação no centro do debate. Entre as medidas previstas encontra-se uma mudança importante no sistema de bens imóveis desocupados, que está agora isenta quando não há rendimentos devido à vaga. O texto prevê também diversos ajustamentos no que se refere às transacções imobiliárias, às sociedades gestoras de participações sociais e às empresas offshore, bem como outras fontes de receitas. Todavia, estas disposições podem ainda ser alteradas antes da adopção final da Lei das Finanças.
O Governo libanês procura novas receitas para financiar um Estado cuja despesa está a aumentar, ao mesmo tempo que tenta reequilibrar um sistema fiscal fortemente dependente de impostos indirectos. O projecto de orçamento 2027 introduz assim várias disposições que podem afectar proprietários, investidores e empresas.
O mais notável são as habitações vazias. O artigo 37.o do projeto trata de uma característica antiga da tributação da propriedade libanesa: a possibilidade de suspender o imposto sobre imóveis construídos quando a propriedade já não gera renda devido à sua falta de ocupação.
A mudança seria significativa. A vaga de uma habitação deixaria de permitir que esta situação fiscal fosse usufruída indefinidamente.
Orçamento 2027: Imposto sobre a habitação desocupada
O princípio actual baseia-se na ligação entre o rendimento imobiliário e a tributação. Quando um edifício é declarado vago e deixa de gerar receitas, o imposto correspondente pode ser suspenso.
O projecto de orçamento 2027 visa limitar esta possibilidade ao longo do tempo.
De acordo com o projeto atual, os edifícios residenciais comuns poderiam beneficiar de um período de vaga de um ano antes de retornar à área fiscal. Um período diferente de até três anos seria concedido a edifícios construídos por comerciantes imobiliários.
No final destes períodos, o proprietário pode ter de pagar um imposto, embora a sua habitação permaneça vazia.
O cálculo seria baseado no valor estimado do aluguel do imóvel. Assim, não se trataria de tributar uma renda realmente coletada, mas de tributar a renda que a moradia poderia teoricamente gerar.
Esta distinção é um dos principais pontos do debate.
Análises do projeto sugerem um imposto calculado em parte do valor estimado do aluguel. No entanto, as disposições precisas terão de ser avaliadas com base no texto que acabará por ser aprovado pelo Parlamento, uma vez que as disposições do projecto podem ainda ser alteradas.
Por que o governo quer tributar habitações vazias
A medida prossegue dois objectivos parcialmente alinhados.
O primeiro é o imposto. As autoridades procuram alargar a base fiscal sobre imóveis construídos e limitar as situações em que os imóveis permanecem permanentemente fora do âmbito da tributação.
A segunda diz respeito ao mercado da habitação.
Uma parte significativa do parque residencial libanês permanece não utilizada. Um relatório recente da imprensa de Beirute Urban Lab estima a taxa de vaga em cerca de 23 por cento em Beirute, com proporções significativamente maiores para algumas categorias de habitação de alto nível.
Tal acomodação pode ser de propriedade de expatriados, investidores ou desenvolvedores que estão esperando uma melhoria no mercado antes de vender. Outras são mantidas como residências secundárias ou como investimentos a longo prazo.
A tributação da vaga poderia alterar este cálculo económico. Um proprietário confrontado com uma carga fiscal adicional cada ano estaria mais interessado em alugar ou vender a sua habitação do que em mantê-la fechada.
No entanto, essa consequência permanece teórica. Dependerá do montante real do imposto, da situação do mercado e, acima de tudo, da capacidade da administração para identificar a habitação realmente vazia.
O problema de contar apartamentos vazios
A aplicação da medida poderia ser mais complexa do que a sua inclusão na lei.
O Líbano não dispõe de um inventário nacional actualizado para identificar simplesmente cada habitação vazia, a sua duração de ocupação e o estatuto do seu proprietário. As administrações fiscais, municípios e serviços de terra possuem dados, mas sua cobertura e atualização permanecem variáveis.
Também será necessário definir exatamente o que constitui habitação vazia.
Deve uma residência usada algumas semanas por ano ser considerada desocupada? Que dizer de um apartamento de um expatriado que retorna regularmente ao Líbano? Uma habitação em construção, em disputa ou temporariamente impossível de alugar?
Estas questões tornam-se essenciais quando a vaga desencadeia uma obrigação fiscal.
O sistema deverá também impedir declarações de ocupação artificiais. Sem um mecanismo de controlo suficientemente fiável, alguns proprietários poderiam procurar mudar o estatuto da habitação administrativamente sem os seus habitantes reais.
Uma medida contestada pelos proprietários
O projecto levanta igualmente objecções jurídicas.
Os representantes dos proprietários acreditam que os impostos sobre imóveis construídos devem permanecer ligados à existência de renda. De acordo com esta leitura, impor um apartamento que realmente não ganha aluguel equivaleria a criar uma renda teórica baseada em impostos.
Eles também invocam a proteção constitucional dos direitos de propriedade e contestam a ideia de que um proprietário pode ser financeiramente motivado a alugar ou vender sua propriedade.
Os defensores da medida razão diferente. Consideram que o legislador pode alterar as regras relativas à tributação dos imóveis, sob reserva do cumprimento da Constituição, e que a tributação pode ser utilizada para reduzir a retenção de habitação não utilizada.
A questão poderia, portanto, ir além do debate orçamental se a disposição fosse mantida na Lei das Finanças.
Vendas imobiliárias também em causa
A tributação de habitações vazias não é a única componente imobiliária do projecto.
O orçamento 2027 também inclui alterações na tributação de ganhos em certas transferências imobiliárias.
De acordo com as disposições publicadas e a análise do texto, o projecto prevê, nomeadamente, uma taxa de 10% para certos vendedores que não estão sujeitos ao imposto sobre o rendimento. A taxa atingiria 15% para outras categorias.
O mecanismo teria, no entanto, em conta a duração da detenção da propriedade.
O lucro tributável seria gradualmente reduzido pelo número de anos entre a aquisição e a revenda. Nas análises do projecto está prevista uma redução de 8% dos rendimentos tributáveis por ano inteiro de detenção. Após 12 ou mais anos de propriedade do mesmo proprietário, o ganho em causa poderia beneficiar de uma isenção total.
Por conseguinte, o objectivo é distinguir mais claramente as transacções imobiliárias em função da sua duração e natureza, em vez de aplicar um tratamento uniforme a todas as alienações.
Exploração e offshore na perspectiva orçamental
As empresas são também afectadas pelas alterações fiscais propostas.
O projecto transmitido pelo Ministério das Finanças prevê, nomeadamente, um aumento substancial do imposto fixo aplicável às sociedades gestoras de participações sociais e às sociedades offshore. As primeiras versões publicadas do texto indicam um aumento quádruplo deste imposto.
Isto faz parte de uma busca mais ampla por receitas adicionais.
O projecto contém igualmente medidas relativas aos ganhos de capital relacionados com determinadas transacções de terrenos e procura reforçar vários mecanismos de cobrança ou de cumprimento fiscal.
Todavia, o âmbito exacto de cada uma destas disposições dependerá do texto adoptado. Num projecto de orçamento, a presença de uma medida não significa que entre automaticamente em vigor na sua forma original.
Não só « novos impostos »
Esta distinção é tanto mais importante quanto o próprio governo desafiou a ideia de uma criação generalizada de novos impostos.
Nas discussões governamentais de setembro de 2026, o Conselho de Ministros indicou que parte das alterações examinadas correspondia a uma adaptação dos impostos e taxas existentes às mudanças na taxa de câmbio, em vez da criação de taxas inteiramente novas.
Ambas as realidades podem coexistir.
Algumas disposições devem reavaliar montantes que se tornaram insignificantes após o colapso da libra libanesa. Outros alteram mais profundamente a base ou as condições de aplicação de um imposto existente. O fim da isenção ilimitada para habitação vazia pertence a esta segunda categoria.
Por conseguinte, o debate abrange tanto a estrutura fiscal como o nível global das quotizações.
Tributação ainda dependente de impostos indirectos
Esta questão é particularmente importante num país onde os impostos indirectos representam uma parte significativa das receitas públicas.
Organizações que consideraram o projeto de orçamento 2027 notam que o esperado aumento das receitas fiscais ainda é amplamente alimentado pelo IVA e taxas relacionadas com o combustível. Esses impostos afetam o consumo e podem pesar mais proporcionalmente em domicílios com renda baixa ou média.
Por outro lado, a tributação da habitação vazia oferece um exemplo de uma tentativa de alargar a tributação directa ligada à riqueza.
No entanto, o seu desempenho real continua a ser difícil de prever.
Dependerá do número de unidades habitacionais efectivamente sujeitas a impostos, do seu valor de aluguer retido pela administração, das restantes isenções e do nível de conformidade dos proprietários.
O texto final continua decisivo
O Departamento de Finanças transmitiu o Orçamento 2027 ao governo no final de agosto de 2026. O Conselho de Ministros dedicou então várias reuniões à sua análise, nomeadamente em Setembro.
O projeto deve seguir o processo institucional antes que suas disposições fiscais possam ser consideradas finais.
Para os proprietários, o desafio imediato é monitorar o destino do artigo 37. A sua continuação eliminaria a natureza potencialmente ilimitada da isenção relacionada com a vaga de certas unidades residenciais.
Para o Estado, o desafio será então administrativo. Um imposto sobre habitação vazia só pode funcionar se as autoridades puderem distinguir uma residência real de um apartamento permanentemente retirado do mercado, identificar o seu proprietário e estabelecer um valor de aluguer suficientemente fiável.
Assim, o debate orçamental de 2027 deverá determinar não só o montante das quotizações, mas também a forma como o Líbano tenciona tributar a detenção e a circulação de bens imobiliários.
Número exacto de palavras do corpo:aproximadamente 1.480 palavras, título e elementos de SEO excluídos.
Palavra- chave:orçamento 2027 Líbano
Palavras-chave SEO secundário:1 – 27 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 40 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 40 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1 – 60 1
Descrição:O orçamento de 2027 no Líbano inclui várias medidas fiscais, incluindo um imposto sobre habitação vazia e mudanças para imóveis e empresas.
Extrato:O projecto de orçamento 2027 no Líbano contém várias alterações fiscais que podem afectar proprietários, investidores e empresas. Uma das medidas mais notáveis é a limitação da isenção concedida aos alojamentos vagos. Após um período determinado, alguns apartamentos desocupados poderiam ser tributados com base no seu valor estimado de aluguer. O projeto prevê também mudanças nos ganhos imobiliários, bem como a tributação de holdings e empresas offshore.
Cinco títulos alternativos:
- Orçamento 2027: novos impostos previstos no Líbano
- Líbano: Habitação vaga logo mais tributada?
- Orçamento 2027: o que poderia mudar em matéria de impostos
- Imóveis: nova tributação prevista no Líbano
- Líbano: Orçamento 2027 analisa vários impostos
Referências e ligações
O projecto de orçamento foi transmitido ao Governo em 31 de Agosto de 2026 e foi objecto de várias sessões de revisão. Em especial, a Presidência do Conselho de Ministros, em 11 de Setembro, clarificou que parte das disposições discutidas era a adaptação dos impostos e taxas existentes à taxa de câmbio.
O artigo 37.o e a tributação dos alojamentos vagos são documentados por várias análises recentes do projecto. Confirmam, em especial, a limitação de tempo da isenção e o debate sobre a tributação com base num valor estimado de aluguer.
Os dados sobre a vaga imobiliária em Beirute e as dificuldades práticas e jurídicas em torno da aplicação do regime são pormenorizados num inquérito publicado em 24 de Setembro de 2026.
As alterações nos ganhos de capital imobiliário, incluindo as taxas de 10% e 15% e o mecanismo do período de retenção, reflectem-se na análise da proposta orçamental.
Por último, várias análises do projecto apontam para o aumento da tributação das sociedades gestoras de participações sociais e das empresas offshore e para o peso persistente do IVA e do combustível no aumento previsto das receitas fiscais.