Remover depósitos face a face entre bancos e aforradores
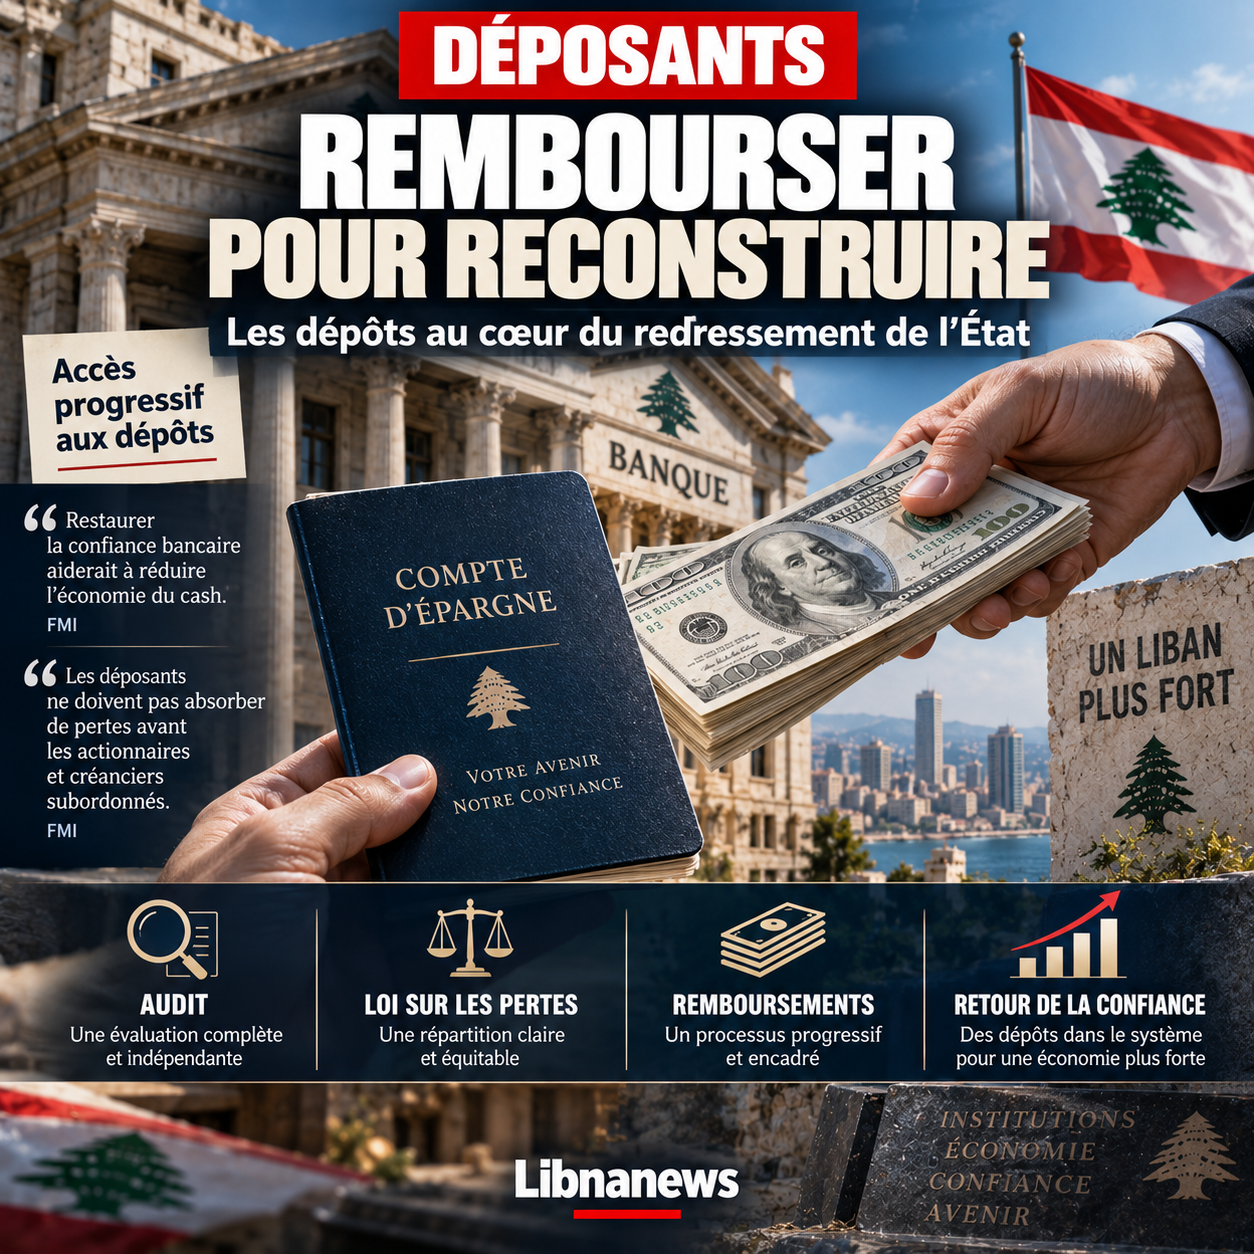
O arquivo de depósito bancário pode mudar de natureza. Após anos em que foi tratado como o centro da crise financeira libanesa, as reflexões nos documentos estudados fazem agora parte de um projeto muito maior de reconstrução estatal. O reembolso dos aforradores deixaria de ser apenas uma operação destinada a compensar as consequências do colapso bancário. Seria um instrumento para restaurar a confiança nas instituições, trazer o capital de volta ao sistema financeiro e acompanhar a transformação econômica do país. Esta abordagem coloca os depositantes no mesmo nível estratégico que a reconstrução do Sul, o fortalecimento do exército, a reforma administrativa e a restauração da soberania financeira.
A mudança é importante. Desde a crise, o debate libanês centrou-se numa questão central: quem deve suportar as perdas acumuladas? O Estado, o Banco do Líbano, os bancos comerciais, os seus accionistas ou depositantes? As respostas até agora não restabeleceram uma relação normal entre cidadãos e instituições financeiras. Os aforradores viram o seu dinheiro bloqueado ou sujeito a mecanismos restritivos de retirada. Ao mesmo tempo, a economia se adaptou. Os dólares físicos assumiram um papel significativo, os pagamentos em numerário tornaram-se generalizados e uma parte significativa das transacções afastaram-se dos bancos.
A nova abordagem procura reverter esta dinâmica. Baseia-se numa ideia simples: não é possível uma reconstrução duradoura do sistema financeiro se os depositantes continuarem convencidos de que investir dinheiro num banco é um risco. A recuperação gradual dos depósitos torna-se não só uma questão de justiça financeira, mas uma condição para o regresso ao funcionamento económico normal.
Uma auditoria completa antes de determinar quem deve pagar
A primeira fase prevista seria uma auditoria aprofundada e independente do Banco do Líbano e dos bancos comerciais. Não seria simplesmente uma questão de actualizar algumas revisões. O objectivo seria estabelecer compromissos, perdas e responsabilidades precisamente antes de determinar como devem ser distribuídos.
Este é um passo fundamental. Uma solução duradoura não pode basear-se em valores contestados ou numa estimativa política de perdas. Há necessidade de determinar a situação real das instituições, identificar os ativos disponíveis e medir a capacidade de todos para participar da reorganização. O processo previsto deverá satisfazer critérios compatíveis com os do Fundo Monetário Internacional e ser confiado a uma estrutura com credibilidade internacional.
O calendário da auditoria e das alterações legislativas abrangeria um período de seis a doze meses. Esta duração mostra que o projeto não prevê um retorno instantâneo de todos os depósitos. Em vez disso, procura criar um mecanismo para iniciar os reembolsos enquanto reestrutura o sector.
O desafio será também impedir que a auditoria se torne um novo exercício sem consequências. O Líbano já teve muitas discussões sobre avaliação de perdas, reestruturação e responsabilidade. A diferença desta vez estaria na ligação directa entre a auditoria, uma lei de atribuição de perdas e o desencadeamento efectivo das restituições.
Uma lei para imputar perdas
A segunda fase seria legislativa. A distribuição dos prejuízos deve ser determinada pela legislação aprovada no Parlamento. Esta disposição é essencial porque, em princípio, impediria que uma das maiores crises financeiras da história do país fosse resolvida apenas por decisões administrativas ou por acordos entre instituições.
A lei deverá definir as respectivas responsabilidades do Estado, do Banco do Líbano e dos bancos comerciais. Deve igualmente determinar como os accionistas participariam na absorção de perdas. Acima de tudo, deverá proporcionar uma protecção especial aos pequenos e médios requerentes.
Este último ponto é uma das orientações mais claras do regime proposto. Nem todos os candidatos seriam tratados igualmente. Seria dada prioridade àqueles cujas poupanças representam um património familiar ou o produto de uma vida profissional, em vez de um capital muito maior.
No entanto, os documentos disponíveis não fornecem um calendário completo para determinar precisamente o montante que definiria um pequeno, médio ou grande depositante. Também não permitem a determinação da proporção exacta de depósitos a reembolsar a cada categoria. Estes elementos devem ser definidos no quadro legislativo e financeiro. A apresentação de limiares específicos hoje em dia iria, portanto, além do que as fontes sugerem.
Primeiros reembolsos no primeiro ano
O calendário previsto é ambicioso. Após a fase de auditoria e preparação legislativa, espera-se que os primeiros reembolsos comecem no primeiro ano. O restabelecimento da solvência total seria então incluído num programa de até cinco anos.
Esta temporalidade responde tanto à lógica política como financeira. Esperar vários anos antes de pagar o primeiro dólar aos depositantes poderia condenar o projeto assim que ele foi lançado. Para recuperar a credibilidade, o Estado deve produzir rapidamente um resultado visível.
O reembolso inicial teria assim uma função simbólica. Isso mostraria que o processo não é produzir nova legislação ou anunciar um novo plano. Isso forneceria aos aforradores provas de que a restituição realmente começou.
Mas esta velocidade cria uma grande dificuldade: de onde virá o dinheiro? A promessa de reembolso só tem valor se forem identificadas as fontes de financiamento. Os documentos estudados fornecem uma arquitetura geral, mas não permitem uma tabela definitiva de liquidez disponível ano após ano. Por conseguinte, a auditoria torna-se indispensável precisamente porque tem de determinar o que cada actor pode realmente apoiar.
Banco de ouro do Líbano como uma garantia de confiança, não como uma caixa para esvaziar
A questão das reservas de ouro também se reflete nas considerações estudadas. No entanto, seu papel seria muito diferente do que às vezes imaginado no debate público. O ouro não seria considerado uma reserva para venda imediata para reembolsar os requerentes.
Antes, serviria como base de confiança para reconstruir a credibilidade financeira do país. O objetivo seria preservar este ativo em vez de vendê-lo, penhorá-lo ou aumentar novas obrigações sem controle.
Qualquer utilização de ouro deverá também exigir autorização explícita do Parlamento. Este requisito introduz um bloqueio institucional. Um bem nacional tão importante não poderia ser mobilizado simplesmente por decisão administrativa.
Esta cautela é um problema claro. Usar reservas de ouro para cobrir perdas imediatamente poderia fornecer liquidez, mas não iria resolver as causas da crise. Uma vez que o país tenha consumido seus ativos, ainda enfrentaria um sistema bancário enfraquecido se as reformas estruturais não fossem implementadas. A filosofia consiste, portanto, em utilizar a existência do ouro como factor de credibilidade e não como solução orçamental imediata.
Reembolso como meio de combater a economia de caixa
O interesse estratégico do caso aparece especialmente quando está próximo da evolução da economia libanesa desde a crise. A desconfiança dos bancos levou a transacções em numerário generalizadas. Para muitas famílias e empresas, manter dólares físicos tornou-se um comportamento racional após a experiência de depósitos bloqueados.
No entanto, esta situação complica a reconstrução económica. Os bancos têm menos recursos. O crédito permanece limitado. As transacções são mais difíceis de localizar. As autoridades reduziram a visibilidade de parte dos movimentos financeiros. Por último, os parceiros internacionais estão preocupados com a possibilidade de branqueamento de capitais e financiamento de redes sancionadas.
O reembolso dos depositantes torna-se um meio de reverter esta lógica. Se um aforrador descobre que seu dinheiro está sendo devolvido gradualmente para ele e que as novas regras melhor proteger seus direitos, ele pode começar a considerar o banco novamente como uma ferramenta normal.
No entanto, a devolução de depósitos não será automática. Será necessário mais do que um primeiro reembolso. Os depositantes terão de estar convencidos de que os novos fundos que depositam nos bancos não sofrerão o destino dos antigos. Isto implica uma separação clara entre o tratamento das responsabilidades herdadas da crise e o funcionamento de novos depósitos.
Uma reconstrução bancária que mudaria o cenário institucional
A auditoria e a atribuição de perdas terão necessariamente consequências para os próprios bancos. Nem todos têm a mesma situação financeira. Alguns podem ser capazes de recapitalizar e continuar sua atividade. Outros podem ter de se fundir ou ser reestruturados. Os estabelecimentos incapazes de satisfazer os novos requisitos poderão desaparecer na sua forma actual.
Por conseguinte, o projecto não pode ser entendido como um plano para salvar todos os bancos sem distinção. A prioridade apresentada diz respeito ao restabelecimento do sistema e à protecção dos requerentes, e não à preservação de cada estabelecimento.
A reestruturação deve também criar um sector mais pequeno, mas mais forte. Após tal crise, a manutenção artificial de instituições insolvente apenas empurraria o problema para trás. Por outro lado, o encerramento abrupto de estabelecimentos sem mecanismo de protecção poderia agravar as perdas de aforradores.
O equilíbrio será difícil. Os bancos sobreviventes terão de satisfazer requisitos mais rigorosos de capitalização, governação e conformidade. Também terão de convencer os seus correspondentes estrangeiros de que os mecanismos de controlo mudaram.
Uma dimensão política que vai muito além das finanças
O processo dos candidatos torna-se ainda mais sensível quando integrado no programa de reconstrução mais vasto referido nos documentos. Combina recuperação bancária, reconstrução de áreas afetadas pela guerra, governo digital, fortalecimento militar e retorno da autoridade estatal.
Nesta arquitetura, ganhar dinheiro para depositantes produz um efeito político. Durante a crise, a incapacidade do Estado de proteger a poupança enfraqueceu gravemente a sua credibilidade. O restabelecimento dos direitos financeiros torna-se, portanto, uma forma de restabelecer a autoridade institucional.
A lógica é comparável à prevista para a reconstrução do Sul. Quando o Estado presta diretamente um serviço, financia uma reconstrução ou protege um depósito, reduz a dependência do cidadão de intermediários políticos, comunitários ou privados.
O projecto ultrapassa assim o quadro de um plano bancário. Procura reconstruir a ligação entre cidadão e instituição. Essa ambição explica por que os candidatos ocupam um lugar tão importante em uma estratégia que simultaneamente lida com segurança, soberania e reconstrução.
O risco de transformar uma promessa financeira num instrumento político
No entanto, esta arquitetura é perigosa. Quanto mais o reembolso dos depositantes estiver integrado numa estratégia internacional de transformação no Líbano, mais provável será que ela seja considerada como condicionada a objectivos políticos.
Algumas pessoas podem temer que o acesso ao financiamento necessário dependerá de decisões tomadas sobre outras questões, incluindo segurança, armas Hezbollah ou relações com Israel. Os documentos estudados estabelecem ligações estratégicas entre estes diferentes projectos, mas não permitem a afirmação de que o reembolso individual de um requerente estaria legalmente subordinado a uma decisão segura.
A distinção é essencial. Um programa internacional pode combinar várias reformas na mesma estratégia sem que qualquer pagamento formal esteja sujeito a todas as outras medidas. O artigo deve, portanto, evitar apresentar como condição jurídica o que é, nesta fase, uma arquitetura política geral.
No entanto, essa ambiguidade poderia se tornar uma fonte de conflito. Os depositantes estão à espera do dinheiro há anos. Poderiam recusar-se a utilizar a sua situação como alavanca em negociações políticas mais amplas. Por outro lado, os doadores podem considerar que não devem comprometer recursos significativos sem garantias de reforma.
Quem vai controlar o dinheiro?
O problema da governação é, portanto, central. O financiamento relacionado com a recuperação deve ser combinado com indicadores e mecanismos de reforma para evitar a captura de recursos. Este requisito satisfaz a desconfiança acumulada da gestão pública e bancária.
A transformação digital prevista no programa geral poderia também abranger o acompanhamento dos pagamentos. O objectivo seria reduzir os intermediários, identificar os beneficiários e permitir um controlo mais preciso dos fluxos.
Para os candidatos, tal arquitectura poderia tornar os reembolsos mais transparentes. Forneceria informações sobre quais categorias foram pagas, sobre qual calendário e em que base jurídica. Além disso, limitaria o risco de ser dado tratamento preferencial a certos intervenientes.
Mas a transparência tem de começar antes dos reembolsos. A atribuição de perdas propriamente dita deve ser compreensível. Sem a publicação de métodos de cálculo e responsabilidades, os cidadãos arriscam-se a ver o mecanismo como outra tentativa de fazê-los sofrer perdas decididas noutro local.
O teste real será a devolução voluntária de dinheiro aos bancos
O sucesso não pode, em última análise, ser medido unicamente pelo montante reembolsado. O melhor indicador será o comportamento do libanês após os primeiros pagamentos.
Se os depositantes recuperarem parte dos seus fundos e os manterem imediatamente em dinheiro em casa ou os transferirem para o estrangeiro, a devolução terá respondido a um pedido legítimo, mas não terá restaurado o sistema financeiro. Se, pelo contrário, alguns aforradores retomarem usando bancos, o mecanismo terá produzido um efeito muito mais profundo.
Para alcançar este resultado, as autoridades terão de estabelecer uma fronteira clara entre o antigo sistema e o novo. Os cidadãos devem estar conscientes de que os novos depósitos estão protegidos por regras diferentes, de que os bancos sobreviventes têm capital suficiente e de que os controlos impedem a recorrência de práticas que conduzem ao colapso.
É nesta condição que o processo dos requerentes pode tornar-se uma verdadeira peça da reconstrução do Estado. O retorno da poupança não só resultaria em dívida com centenas de milhares de pessoas. Isso traria capital de volta aos canais institucionais, reduziria a economia de caixa, restauraria o crédito e tornaria o controle financeiro mais eficaz. Após anos, quando a crise bancária simbolizava a impotência pública, o reembolso dos depositantes poderia, assim, tornar-se um dos testes mais concretos da capacidade do Líbano de reconstruir uma relação de confiança entre o Estado, bancos e cidadãos.