

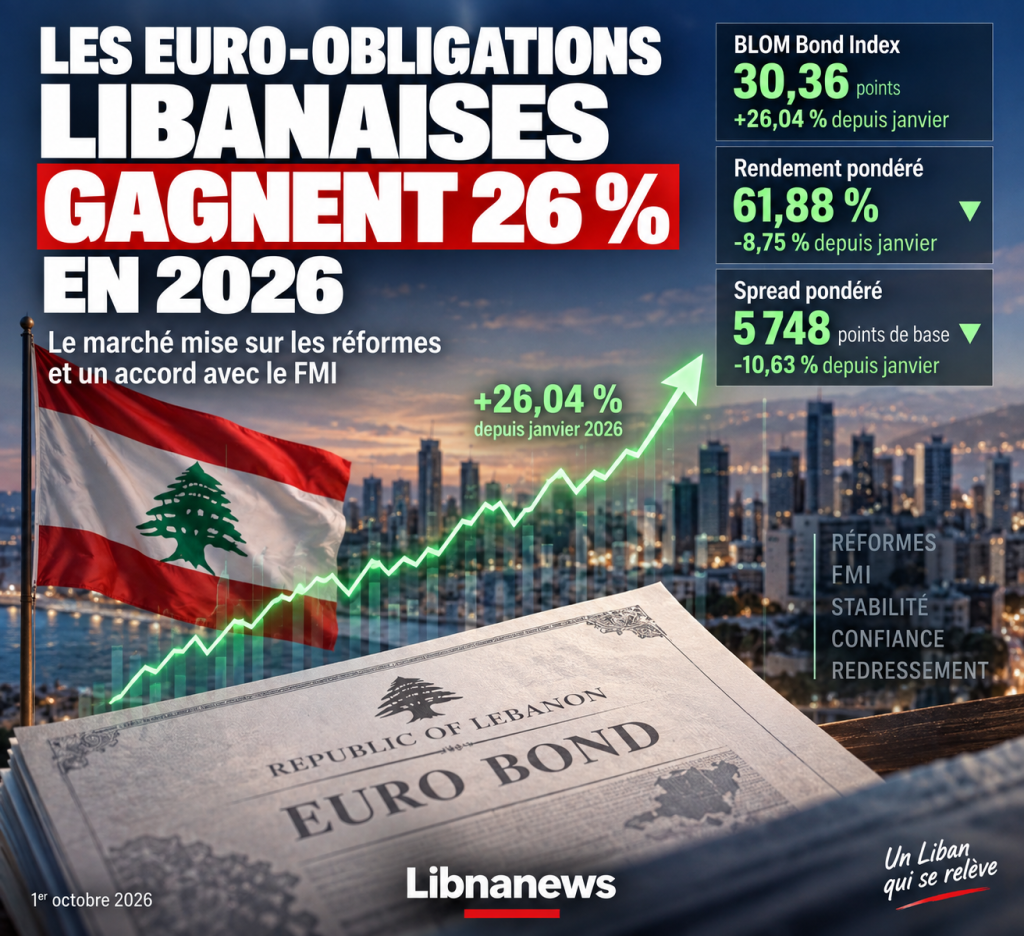
Aeuro-obrigações libanesascontinuou seu progresso durante a semana terminou em 1 de outubro de 2026. O BLOM Bond Index (BBI), que mede seu desempenho sem pagamento de cupom, ganhou 1,88% em uma semana para atingir 30,36 pontos. O aumento atingiu actualmente 26,04 % desde o início do ano. Estes progressos estão a decorrer no contexto da evolução económica e da segurança no Líbano, enquanto as perspectivas de um acordo com o Fundo Monetário Internacional e os progressos em várias questões de reforma continuam a alimentar as expectativas do mercado.
BLOM Bond Index atinge 30,36 pontos
A tendência permanece positiva no mercado libanês da dívida em moeda estrangeira.
A partir de 1 de Outubro, o índice BLOM Bond30.36 pontoscontra 29.80 em 24 de Setembro. Assim, mostra um aumento semanal de 1,88%.
O movimento tem sido ainda mais marcado desde o início do ano. O BBI ganhou 26,04 por cento desde janeiro de 2026, confirmando a recuperação dos preços dos títulos soberanos libaneses.
Este aumento dos preços mecanicamente conduz a rendimentos mais baixos. Assim, o rendimento médio ponderado das obrigações em euros aumentou de 62,42% em 24 de Setembro para61,88 % em 1 de outubro.
O declínio atingiu 54 pontos base em uma semana. Desde o início do ano, a rendibilidade ponderada diminuiu 8,75 %.
O spread ponderado segue a mesma direção. Passou de 5.794 para5.748 pontos base, uma diminuição semanal de 0,81%. Desde Janeiro, caiu para 10,63 por cento.
| Indicador | 24 de setembro de 2026 | 1 de outubro de 2026 | Variação semanal | Desde Janeiro |
|---|---|---|---|---|
| Índice BLOM Bond | 29,80 | 30.36 | +1,88% | +26,04 % |
| Rendimento ponderado | 62,42 % | 61,88 % | -0,86% | – 8,75% |
| Distribuição ponderada | 5 794 pb | 5 748 pb | -0,81 % | -10,63 % |
Assim, os três indicadores descrevem a mesma evolução. Os preços estão a subir, enquanto os rendimentos e os spreads estão a diminuir.
No entanto, os níveis absolutos permanecem longe de uma situação financeira normal. Uma rendibilidade ponderada superior a 60% e uma propagação de vários mil pontos de base continuam a reflectir um risco soberano excepcionalmente elevado.
Euro-obrigações libanesas: o mercado das reformas
Aeuro-obrigações libanesasà medida que várias questões económicas e financeiras evoluem simultaneamente.
Em particular, o mercado está a acompanhar as perspectivas de um acordo entre o Líbano e o Fundo Monetário Internacional. A retomada do diálogo com o FMI é um elemento fundamental, uma vez que um programa financeiro internacional exigiria progressos concretos na reestruturação bancária, no tratamento dos prejuízos financeiros e na consolidação das finanças públicas.
A diretora executiva do FMI Kristalina Georgieva se reuniu com o primeiro-ministro Nawaf Salam. O Fundo reafirmou o seu compromisso de apoiar o Líbano na concepção e implementação de uma agenda global de reformas.
O FMI reconhece alguns progressos realizados pelas autoridades libanesas. Sublinhou igualmente a estabilidade macroeconómica mantida num ambiente difícil.
No entanto, este progresso não significa que um acordo financeiro seja iminente ou adquirido.
Restam várias condições. Estas incluem a resolução bancária, o tratamento do défice financeiro acumulado, a política orçamental e as reformas estruturais.
Para os investidores sobre a dívida libanesa, estas questões são particularmente importantes. O seu resultado poderia determinar as condições para uma futura reestruturação da dívida soberana e, consequentemente, o valor, em última análise, recuperado das obrigações em euros actualmente em incumprimento.
FMI ainda espera por várias medidas de Beirute
As discussões com o Fundo continuam sujeitas a decisões legislativas e económicas específicas.
Em particular, o FMI aguarda a entrada em vigor de um quadro satisfatório de resolução bancária. Ele também pediu que a legislação lidasse com o déficit financeiro acumulado no sistema.
Um terceiro componente é o orçamento de 2027 e a trajetória fiscal.
O Fundo insta o Líbano a criar um quadro orçamental a médio prazo compatível com a sustentabilidade da dívida pública. O objectivo é evitar que qualquer reestruturação seja seguida de uma nova acumulação de défices e de dívidas insustentáveis.
Estes requisitos explicam porque é que o progresso institucional é acompanhado de perto no mercado obrigacionista.
O Líbano já tinha concluído um acordo preliminar com o FMI em abril de 2022. No entanto, nunca levou a um programa financeiro abrangente, devido à falta de várias reformas anteriores.
A situação actual coloca as autoridades num desafio conhecido: transformar os compromissos políticos e legislativos em medidas eficazes.
A reestruturação bancária continua a ser central
Uma das questões mais sensíveis é a reorganização do sector bancário.
O Parlamento libanês adoptou, em Agosto, alterações à legislação relativa à resolução bancária. O FMI considerou-o um passo importante no sentido da criação de um quadro para as instituições de reestruturação em dificuldade.
A questão vai muito além do funcionamento interno dos bancos.
Desde o início da crise financeira em 2019, o Líbano teve de determinar como repartir as perdas acumuladas entre o Estado, o Banco do Líbano, os bancos, os seus accionistas e outros intervenientes relevantes.
Esta distribuição está directamente relacionada com a emissão de depósitos bancários.
O tratamento das perdas deve igualmente ser compatível com a reestruturação da dívida pública. Uma solução que transfira uma carga financeira excessiva para o Estado poderia comprometer a sua capacidade de recuperar uma dívida sustentável.
Para os detentores de obrigações em euros, a questão é, por conseguinte, essencial. A futura capacidade financeira do Estado dependerá em parte da forma como todos estes compromissos serão tratados.
O « desfasamento financeiro » ainda por resolver
O outro grande projeto diz respeito à lei para lidar com o déficit financeiro acumulado.
Este caso, geralmente referido no Líbano como o « desfasamento financeiro », deve estabelecer mecanismos para a repartição de perdas e determinar como os depósitos são recuperados.
Em particular, o FMI insiste no respeito pela hierarquia da dívida.
De acordo com este princípio, os accionistas e os credores de nível inferior devem absorver perdas antes de serem impostos aos depositantes. O tratamento escolhido deve igualmente preservar a viabilidade dos bancos que possam continuar a funcionar após a reestruturação.
O desafio é encontrar um equilíbrio entre vários objectivos que são difíceis de conciliar: proteger os depositantes tanto quanto possível, limpar os bancos, preservar as finanças públicas e tornar a dívida pública sustentável.
Esta arquitectura financeira terá necessariamente consequências para a futura reestruturação das obrigações em euros.
Por esta razão, qualquer progresso nas discussões com o FMI pode influenciar as expectativas dos investidores mesmo antes de se chegar a um acordo final.
Um aumento significativo, mas ainda um enorme desconto
O aumento de 26,04 por cento no Índice BLOM Bond desde janeiro deve ser visto no contexto do padrão soberano libanês.
O Líbano deixou de reembolsar as suas euro-obrigações em Março de 2020, abrindo um período de incumprimento alargado da sua dívida externa. Desde então, os títulos foram negociados com um desconto considerável em relação ao seu valor nominal.
O aumento do BBI para 30,36 pontos reflecte assim uma melhoria das expectativas e não um regresso a uma situação normal.
Os investidores continuam a integrar a reestruturação da dívida e uma incerteza significativa sobre as suas modalidades.
O nível de rendimento ponderado ilustra claramente. Apesar de seu declínio para 61,88 por cento, permanece extremamente alto.
O mesmo se aplica ao spread de 5.748 pontos base. Tal lacuna reflecte sempre uma percepção muito elevada do risco associado à dívida soberana libanesa.
No entanto, o aumento observado desde janeiro mostra que o mercado agora valoriza as obrigações mais do que no início do ano. A continuação desse movimento dependerá em grande parte das decisões econômicas e políticas que ainda precisam ser tomadas.
Orçamento 2027 também sob supervisão
Os investidores também estão acompanhando a preparação do orçamento de 2027.
Para o FMI, o regresso a uma trajectória orçamental credível é uma condição essencial para uma reestruturação sustentável da dívida.
O Fundo apela a um quadro orçamental a médio prazo capaz de assegurar a sustentabilidade das finanças públicas. Salientou ainda a necessidade de melhorar a gestão das finanças e da governação do Estado.
Esta dimensão é particularmente importante após vários anos em que a crise financeira, a contracção da economia e o colapso da libra mudaram profundamente a estrutura das receitas e despesas públicas.
A restauração de uma política fiscal previsível é, portanto, um dos elementos necessários para reconstruir a credibilidade financeira do Estado.
Para o mercado obrigacionista, a questão é simples: a reestruturação só pode melhorar a situação de forma sustentável se a dívida resultante puder ser honrada.
Os investidores procurarão assim medir não só o progresso dos textos de reforma, mas também a sua aplicação e impacto nas contas públicas.
A segurança continua a ser um factor de volatilidade
Os factores económicos não são os únicos factores que influenciam o mercado.
BLOMINvest sublinha que o desenvolvimento das euro-obrigações durante a semana se insere igualmente no contexto da evolução da segurança no Líbano.
A persistência das tensões representa um risco para a actividade económica, as finanças públicas e as perspectivas de recuperação. Por conseguinte, uma deterioração significativa da situação poderia afectar as expectativas que apoiavam o aumento das obrigações.
Por outro lado, uma estabilização da segurança combinada com progressos concretos nas reformas poderia reforçar a percepção de um caminho financeiro mais previsível.
O aumento de 1,88% registado na última semana de Setembro mostra, por enquanto, que factores favoráveis continuaram a apoiar os preços, apesar destes riscos.
O próximo teste será a capacidade das autoridades de transformar os avanços legislativos e as discussões com o FMI em medidas operacionais. No dia 1o de outubro, o mercado já integrou algumas dessas expectativas: o BLOM Bond Index está em 30,36 pontos, acima de um quarto desde o início de 2026.

Comentários