

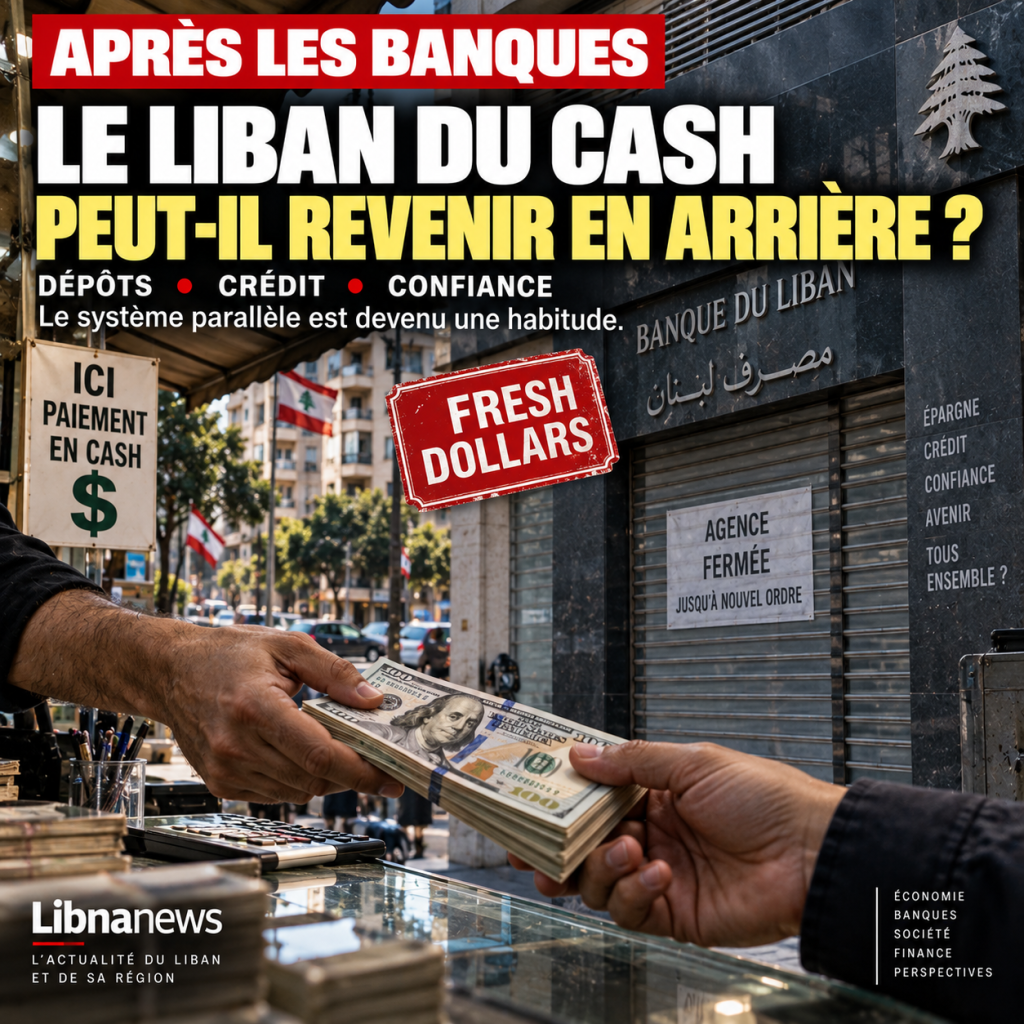
O dinheiro tinha de ser uma solução de emergência. Tornou-se uma infra-estrutura. Após o colapso do banco, o libanês aprendeu a receber sua renda em dólares frescos, a manter mais notas, a pagar diretamente fornecedores e comerciantes e a distinguir cuidadosamente o dinheiro recém-entrado no antigo sistema de depósito. Isto permitiu que uma parte considerável da economia continuasse a funcionar quando os bancos já não desempenham normalmente o seu papel. Vários anos mais tarde, no entanto, colocava-se um problema oposto: o sistema concebido para sobreviver sem bancos tinha-se tornado suficientemente eficaz para que o regresso aos bancos já não pudesse ser considerado automático.
Este é um dos desafios mais complexos enfrentados pelo governo de Nawaf Salam e pelo Banco do Líbano liderado por Karim Suaid. O Líbano pode reestruturar o seu sector bancário, resolver gradualmente a questão das perdas, reforçar os controlos e retomar as negociações com o Fundo Monetário Internacional. Também pode promover cartões eletrônicos e meios de pagamento para reduzir o fluxo de caixa. Mas nenhuma destas medidas, por si só, responde à pergunta central: por que um libanês que aprendeu a operar sem deixar o seu dinheiro ao banco decidir devolvê-lo? O problema vai agora para além dos balanços. Afecta uma transformação profunda do comportamento económico.
Dinheiro não substituiu dinheiro: substituiu parte do banco
A crise não impediu que os dólares entrassem no Líbano. Os expatriados continuaram a apoiar as suas famílias, as empresas continuaram a negociar e as famílias a consumir. O que mudou foi o caminho percorrido pelo dinheiro. Grande parte dos fluxos foram organizados em torno dos novos dólares, dinheiro e mecanismos para permitir que o destinatário imediatamente dispor de seus fundos. Assim, a economia construiu um sistema de evasão que cumpriu uma prioridade que se tornou absoluta: já não corre o risco de perder o acesso ao seu próprio dinheiro.
A medida tomada muito cedo por esta economia permite medir a profundidade do fenómeno. Uma estimativa de 2022 estimada sobre9,9 mil milhões de dólareseconomia do dólar operando em dinheiro, ou seja45,7% do produto interno brutoda época. Este número é antigo e não mede directamente a situação de 2026. No entanto, mostra que apenas alguns anos após o início da crise, o dinheiro deixou de ser um fenómeno marginal. Tornou-se um dos pilares do funcionamento económico.
A mudança mais profunda é psicológica. Antes da crise, um dólar depositado num banco e uma nota de dólar eram percebidos como duas formas quase perfeitamente intercambiáveis da mesma riqueza. A experiência das restrições quebrou esta equivalência na mente de muitos aforradores. O ticket está imediatamente disponível. Depósito é um crédito sobre uma instituição. Essa diferença obviamente existia antes de 2019, mas parecia teórica. O colapso transformou-se em uma experiência coletiva.
A acessibilidade ao dinheiro tornou-se um retorno
Antes da crise, a escolha de depositar dinheiro num banco era baseada numa lógica óbvia. O cliente obteve a segurança física de seus fundos, meios de pagamento, transferências, às vezes remuneração e possivelmente acesso ao crédito. Manter grandes quantidades em dinheiro tinha pouco benefício desta combinação de serviços. O cálculo foi invertido quando os depositantes descobriram que um saldo bancário poderia continuar a aparecer em uma declaração, deixando de estar disponível livremente.
Desde então, o titular de numerário aceita certos custos em troca de uma garantia que se tornou essencial. As notas dele não interessam. Eles devem ser protegidos contra roubo e pode ser difícil de usar para algumas transações importantes. Mas o dono sabe que pode levá-los imediatamente. Esta disponibilidade tem agora o seu próprio valor económico. Funciona quase como um rendimento invisível: os aforradores desistem de ganhar mais para manter seu dinheiro em pleno controle.
Esta transformação complica consideravelmente a reconstrução do sector bancário. Mesmo que um banco ofereça um produto pago amanhã, o cliente não irá mais simplesmente comparar sua taxa de juro com a de um concorrente. Primeiro perguntará se poderá recuperar todo o seu dinheiro sempre que desejar. O rendimento só chegará depois. Por conseguinte, os bancos terão de vender algo que quase nunca tiveram de vender antes: a credibilidade da promessa de restituição.
Reparar os balanços não será suficiente para trazer de volta os dólares
O Governo pode adoptar as melhores regras prudenciais possíveis e o Banco do Líbano pode reforçar consideravelmente a sua supervisão sem causar imediatamente o retorno das poupanças. A reestruturação responde a um problema institucional; a confiança responde a uma experiência vivida. Ambos estão ligados, mas não necessariamente avançam ao mesmo ritmo. Uma lei pode ser aprovada dentro de algumas semanas. Mudar o comportamento de milhões pode levar anos.
O verdadeiro teste virá depois da reforma. Um cliente pode depositar uma pequena quantia e observar o que acontece. Ele vai verificar se ele pode removê-lo livremente. Ele vai olhar para o tratamento de outros candidatos. Seguirá quaisquer alterações regulamentares. É somente depois de um acúmulo de experiências normais que a quantidade que ele concorda em deixar no sistema pode aumentar. A confiança provavelmente não voltará na forma de um grande movimento coletivo. Terá de ser reconstruída após a transacção.
Esta questão confere uma importância adicional à liquidação de depósitos antigos. Pedir aos libaneses que confiem no novo sistema, deixando sem solução clara, o dinheiro imobilizado no antigo criaria uma contradição difícil de defender. Por conseguinte, a reestruturação dos bancos e o tratamento do buraco financeiro não são utilizados apenas para compensar o passado. Determinam a credibilidade de tudo o que tem de vir depois.
Paradoxo libanês: muitos dólares, mas pouco crédito
A economia de dinheiro permite compreender um paradoxo muitas vezes mal percebido. Um país pode ter grandes quantias de dólares e sofrer simultaneamente com a falta de financiamento. A presença física das notas não significa que essas economias estejam disponíveis para financiar empresas, habitação ou infra-estruturas. Isto exige um intermediário capaz de recolher dinheiro, avaliar riscos e transformá-lo em empréstimos.
Tomemos um exemplo simples. Dez mil pessoas, cada uma com 50 mil dólares, teriam, colectivamente, 500 milhões de dólares. Essa riqueza existe. Mas se ele permanece espalhado em cofres, casas ou caisses comerciais, não se torna espontaneamente um empréstimo de dez anos para construir uma fábrica ou complexo residencial. Cash permite que você pague uma transação hoje; ele não cria automaticamente o financiamento necessário para um investimento que irá gerar suas receitas em vários anos.
O mercado imobiliário apresenta uma ilustração concreta desta desagregação. As compras continuam a ser feitas por pessoas com dólares frescos, riqueza ou renda do exterior. Por outro lado, uma grande parte das famílias já não pode transformar 20 anos de rendimentos futuros em capacidade de compra imediata graças ao crédito imobiliário convencional. Por conseguinte, o mercado ainda tem dinheiro, mas muito menos mecanismos para mobilizá-lo em benefício daqueles que já não possuem capital.
É aqui que a economia de dinheiro revela o seu limite. É extraordinariamente eficaz na manutenção do comércio. É muito menos financiar o crescimento.
O bilhete na gaveta não financia a empresa ao lado
O problema vai além da habitação. Uma economia moderna precisa de crédito para permitir que uma empresa compre uma máquina antes de realizar a renda que gera, para um empreendedor abrir um estabelecimento antes de seus primeiros clientes chegar ou para um agricultor para financiar uma temporada antes da colheita. Sem um intermediário financeiro capaz de correr esse risco, o investimento depende muito mais da riqueza pessoal.
Esta situação favorece mecanicamente os que já possuem capital. Um negócio familiar com centenas de milhares de dólares pode investir em equidade. Um empresário com um excelente projeto, mas sem risco de capital inicial para permanecer bloqueado. A economia de caixa pode assim manter a actividade, reduzindo simultaneamente a mobilidade económica.
A longo prazo, o custo é considerável. O dinheiro circula, mas circula principalmente para resolver operações imediatas. Produz menos facilmente o efeito multiplicador associado a um sistema bancário funcional. As economias não desaparecem; Torna-se menos produtivo. Isto explica porque é que a reconstrução bancária é muito mais importante do que os próprios bancos. Sem intermediação, o país corre o risco de manter uma economia líquida mas subfinanciada.
Diáspora transfere economia de combustível sem necessariamente reconstruir bancos
A diáspora é uma das principais fontes de câmbio do país. Essas transferências suportam o consumo, permitem que as famílias paguem suas despesas e ajudem a manter a atividade. Mas a forma como este dinheiro é usado determina o seu efeito sobre o sistema financeiro. Se o beneficiário retira fundos rapidamente ou prefere um circuito que garanta a sua disponibilidade imediata, os dólares entram na economia sem ficar tempo suficiente nos bancos para servir de base para uma maior intermediação.
O Líbano enfrenta assim um problema incomum. Não só precisa atrair moedas, mas também deve convencer os seus proprietários a deixá-las voluntariamente no sistema. Nuance é fundamental. Forçar o dinheiro em bancos ou tornar o dinheiro artificialmente difícil de usar pode produzir o efeito oposto do desejado. Os Savers procurariam novos meios de evasão, precisamente porque a crise os ensinou a ter cuidado com as restrições.
A estratégia mais credível é, portanto, tornar o banco mais interessante do que o dinheiro, em vez de apenas tornar o dinheiro mais doloroso. Isto exige segurança jurídica, total disponibilidade de novos depósitos, bancos devidamente capitalizados e supervisão credível do Banco do Líbano. O cliente deve ser capaz de concluir por si mesmo que perde mais, mantendo seus bilhetes fora do sistema do que depositando-os.
Cartão de crédito não resolve o problema da mala
O desejo de desenvolver pagamentos electrónicos é uma lógica clara. As transacções digitais melhoram a rastreabilidade, reduzem os riscos associados ao transporte de numerário e facilitam a formalização da economia. Podem igualmente melhorar o conhecimento dos fluxos e contribuir para reduzir certas formas de fraude. Mas usar um cartão mais não significa necessariamente confiar mais nos bancos.
Um consumidor pode manter a maior parte de sua riqueza em dinheiro e depositar apenas o que ele precisa para suas despesas mensais. Em seguida, ele vai usar um cartão no supermercado, pagar suas contas eletronicamente e contribuir estatisticamente para o crescimento dos pagamentos digitais, sem colocar suas economias de volta no sistema. O Líbano teria conseguido a bancarização de pagamentos sem ter conseguido o rebanking de poupança.
Esta distinção deve estar no centro das políticas futuras. Redução de dinheiro em transações diárias é um objetivo. A reconstrução de uma base de depósito estável é outra, muito mais difícil. É este segundo passo que permitirá aos bancos começarem a financiar a economia em larga escala.
Dinheiro é caro, mesmo quando parece grátis
A manutenção de bilhetes parece evitar encargos bancários e riscos institucionais. No entanto, esta liberdade tem vários custos. As famílias e as empresas têm de proteger fisicamente o seu dinheiro. O transporte de dinheiro está a tornar-se mais importante. Os riscos de voo estão a aumentar. As grandes transacções são menos práticas e algumas transacções internacionais permanecem difíceis sem passar pelo sistema financeiro.
O custo coletivo é ainda maior. Uma economia dominada por espécies é mais difícil de medir e controlar. Parte da actividade pode ser mais facilmente isenta de impostos. As operações suspeitas são mais difíceis de localizar. O Estado tem uma imagem menos precisa do rendimento e do comércio, o que complica tanto a política fiscal como a luta contra o branqueamento de capitais.
Essa opacidade explica a importância do tema nas relações com parceiros internacionais. Os Estados Unidos insistem em monitorizar as redes financeiras ligadas ao Irão e ao Hezbollah, bem como em combater o branqueamento de capitais e os canais ilícitos. Mas o interesse libanês em formalizar ainda mais a economia existe independentemente dessas demandas. Uma melhor rastreabilidade facilita as relações com bancos estrangeiros, protege as empresas legítimas e ajuda a restaurar a credibilidade do país aos investidores.
No entanto, o governo deve evitar que esta reforma seja percebida apenas através do confronto americano com o Hezbollah. A redução da economia informal e o reforço dos controlos são questões nacionais. Apresentá-los exclusivamente como resposta à pressão estrangeira poderia politizar uma transformação que toda a economia necessita.
O dinheiro tem agora os seus próprios beneficiários
Só a desconfiança dos bancos não explica a persistência do dinheiro. Vários anos de operação criaram hábitos e interesses. Alguns jogadores apreciam a discrição das transações em dinheiro. As actividades informais beneficiam de uma rastreabilidade reduzida. Empresas ou indivíduos podem encontrar uma vantagem fiscal. Quanto mais o sistema dura, mais difícil se torna distinguir o que ainda é uma proteção legítima contra o risco bancário do que é um interesse em manter a opacidade.
Essa evolução é clássica quando uma solução de emergência se torna permanente. No início da crise, usar dinheiro poderia ser uma reação defensiva. Em 2026, o fenômeno foi uma arquitetura econômica completa. Tem os seus circuitos, os seus hábitos comerciais e os seus beneficiários. Por conseguinte, reduzi-lo significa convencer os aforradores ao mesmo tempo que confrontam aqueles que lucram com a sua falta de transparência.
Isto torna qualquer política brutal particularmente arriscada. Se as autoridades atacarem simultaneamente o dinheiro sem restaurar a confiança bancária, podem dar a ambos os grupos uma razão comum para resistir: os aforradores temerão pelo seu dinheiro e os beneficiários da informalidade defenderão os seus interesses. Por conseguinte, a ordem das reformas torna-se tão importante como o seu conteúdo.
Os bancos antigos têm uma desvantagem que o capital não será suficiente para apagar
Surge uma questão mais profunda por detrás da reestruturação: os libaneses aceitarão confiar as suas novas poupanças às instituições que associam à imobilização dos antigos? O problema já não diz respeito apenas à solvência. Afeta a própria identidade das instituições e a percepção de seus diretores e acionistas.
Um banco pode ser recapitalizado e cumprir novos rácios. Pode alterar a sua governação e estar sujeita a uma supervisão muito mais rigorosa. Mas se o cliente continuar a identificá-lo no depósito a que não tem acesso durante anos, a sua reconstrução comercial continuará a ser difícil. A forma como os bancos participarão na liquidação de perdas antigas será, portanto, observada com tanta atenção como os seus futuros balanços.
Isto explica porque alguns pedem a chegada de novos estabelecimentos ou para uma transformação muito mais profunda da paisagem bancária. Criar novos bancos obviamente não resolveria o destino de depósitos antigos. No entanto, isso poderia responder a outra exigência: ter instituições que não suportam diretamente as responsabilidades de reputação da crise. Por conseguinte, o debate não pode limitar-se ao número de bancos que sobreviverão. Também diz respeito ao grau de ruptura exigido com o modelo antigo.
O verdadeiro sinal de normalização será o retorno do empréstimo, não o do cartão
O Líbano poderá considerar que o seu sistema financeiro começará efectivamente a funcionar quando os bancos puderem conceder empréstimos de forma sustentável. Uma transferência internacional mais fácil seria uma melhoria. Maior uso de mapas também. Contas de dólares frescos totalmente disponíveis são essenciais. Mas estes serviços não são suficientes para recriar o papel económico de um banco.
O teste real será em outro lugar: uma empresa saudável pode pedir emprestado para financiar uma máquina ao longo de vários anos? Será que um jovem agregado familiar solvente poderá comprar uma moradia sem ter imediatamente o preço total? Um empresário poderá transformar um projecto credível num investimento através do crédito, em vez da única riqueza da sua família? Enquanto a resposta permanecer em grande parte negativa, o país terá principalmente um sistema de pagamento melhorado, ainda não um sistema financeiro totalmente restaurado.
A devolução do crédito exigirá bancos recapitalizados, mas também uma base de depósito suficientemente estável. Os dois problemas são, portanto, circulares. Os libaneses estão relutantes em depositar porque não confiam em bancos. Os bancos dificilmente podem emprestar maciçamente sem depósitos estáveis. E a economia continua a operar com dinheiro porque o crédito bancário permanece baixo.
Quebrar este círculo provavelmente será muito mais difícil do que aprovar uma lei.
O Líbano poderia conseguir o seu acordo com o FMI e manter uma economia paralela
Esse é o cenário mais interessante, pois mostra os limites da reforma institucional. Imaginemos que o governo está a chegar a um acordo com o Fundo Monetário Internacional, que o buraco financeiro é finalmente tratado, que alguns bancos são recapitalizados e que outros são reestruturados ou liquidados. Não há garantia de que os libaneses entregarão imediatamente os milhares de milhões que estão fora do sistema nestes novos estabelecimentos.
Podem continuar a utilizar os bancos como prestadores de serviços, mantendo a maior parte dos seus activos noutros locais. A conta seria usada para cartões, transferências e despesas. O cofre, o imóvel ou os activos detidos no estrangeiro manteriam a função de poupança. Tal arquitectura seria mais estável do que a da crise, mas limitaria ainda severamente a capacidade dos bancos para financiar a economia.
É por isso que a reconstrução tem duas construções separadas. O primeiro é visível: reparação de balanços, repartição de perdas, reforço da supervisão e negociação com instituições internacionais. A segunda é muito mais difícil de medir: convencer gradualmente os cidadãos de que deixar o seu dinheiro num banco já não é um risco mais elevado do que mantê-lo noutro sítio.
O dinheiro permitiu que o Líbano sobrevivesse quando o seu sistema bancário normalmente não podia desempenhar as suas funções. Manteve o comércio, apoiou o consumo e deu às famílias o controlo imediato dos seus recursos. Este sucesso na sobrevivência hoje explica a dificuldade de voltar atrás. Para muitos libaneses, o bilhete já não é apenas um meio de pagamento. Tornou-se um seguro contra o próprio sistema financeiro.

Comentários