

Um projeto antigo retorna ao momento em que o acesso ao cuidado se torna crítico
O Líbano está a colocar de volta à mesa um projecto antigo, mas muito mais urgente, com o colapso económico: oferecer cobertura médica a pessoas que não beneficiam de qualquer regime de protecção existente. O objectivo não é criar um seguro adicional para os empregados já afiliados a um sistema, mas construir uma rede para aqueles que permanecem fora. A proposta está agora perante as comissões parlamentares mistas, com uma pergunta que é uma condição para todas as outras: como podemos financiar um sistema de saúde num Estado cujos recursos permanecem limitados?
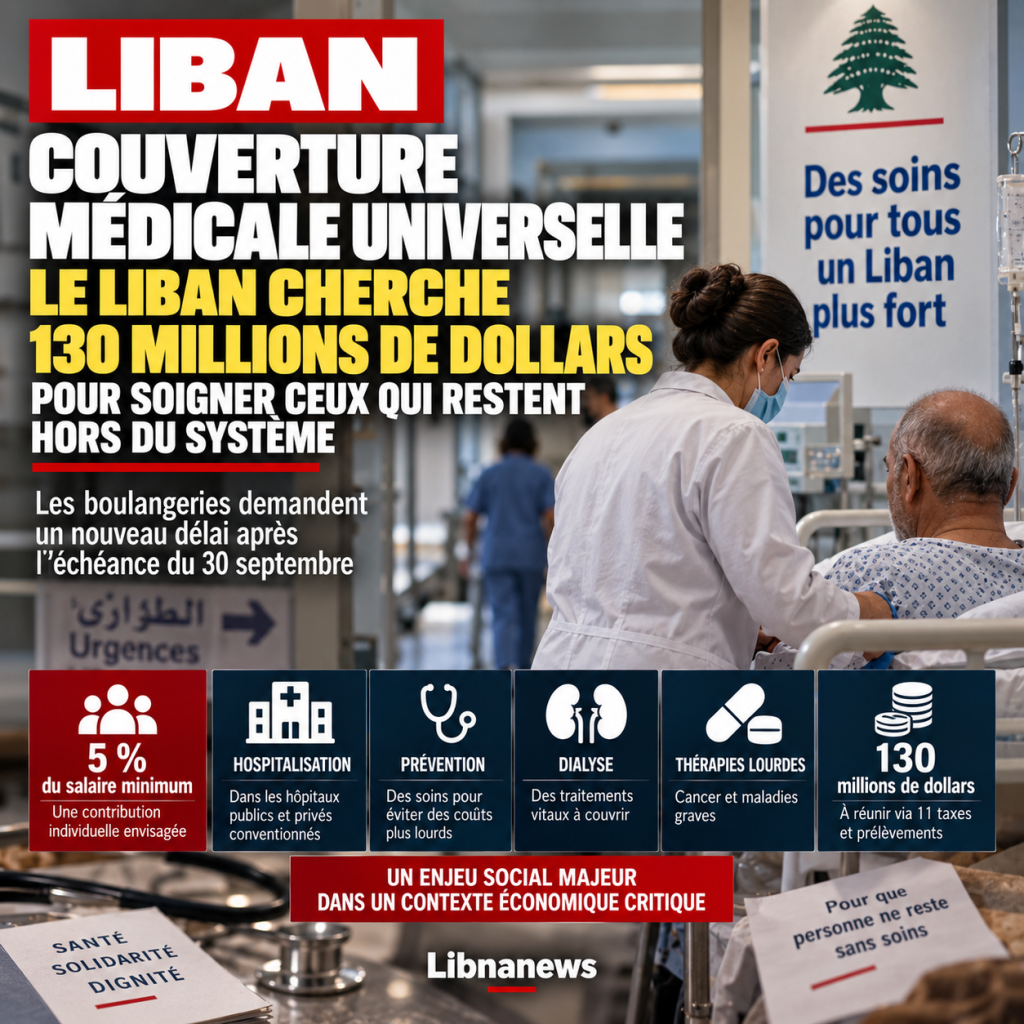
O princípio estudado baseia-se numa contribuição individual equivalente a cerca de 5% do salário mínimo. Em contrapartida, os beneficiários teriam acesso a uma cesta de cuidados incluindo prevenção, hospitalização em instituições públicas ou privadas, diálise e algumas terapias pesadas. O projecto visa, portanto, despesas que podem tornar-se catastróficas para um agregado familiar quando devem ser pagas directamente.
No entanto, o debate não se resume apenas ao nível das contribuições. Um plano de cobertura médica deve saber quem está afiliado, que cuidados são reembolsados, em que taxa, em que instituições e sob cujo controle. Deve também impedir que várias organizações financiem o mesmo ato ou, inversamente, que um paciente seja rejeitado por cada uma delas. É esta arquitectura administrativa que determinará se o projecto se torna uma verdadeira protecção social ou um mecanismo adicional numa paisagem já fragmentada.
Cinco por cento do salário mínimo: uma contribuição que deve permanecer suportável
A escolha de uma contribuição que represente cerca de 5% do salário mínimo procura criar uma participação regular sem replicar o custo do seguro privado. Mas mesmo um montante calculado sobre o salário mínimo pode pesar fortemente sobre as famílias com rendimentos irregulares. Algumas dessas pessoas trabalham na economia informal, vivem com rendimentos sazonais ou não têm um salário mensal estável. A recolha é, portanto, um problema tão importante como a taxa em si.
Um sistema projetado apenas em torno do funcionário clássico pode deixar de lado precisamente aqueles que ele quer proteger. É conveniente prever que os trabalhadores independentes, os idosos sem pensão suficiente, os desempregados, as famílias com vários membros que trabalham sem declaração e as pessoas cujos rendimentos variam muito. O projecto terá igualmente de determinar se a contribuição é individual ou familiar e como as crianças e as pessoas a cargo são tratadas.
A lógica da solidariedade finalmente assume que a contribuição não só financia as despesas da pessoa que paga no mesmo mês. A cobertura médica mutualiza o risco: pessoas saudáveis contribuem para o financiamento dos doentes. A fim de funcionar, o regime deve, por conseguinte, reunir uma população suficientemente grande e impedir que a afiliação só ocorra quando se verifica uma doença grave.
Hospitalização, diálise e tratamento pesado: o cesto de cuidados no coração do dispositivo
O cesto previsto inclui várias categorias de cuidados essenciais. A prevenção é importante porque pode reduzir o custo futuro de certas doenças. A hospitalização é o núcleo financeiro do esquema, especialmente quando o paciente está a ser admitido em uma instalação privada contratada. A diálise é uma despesa regular e vital que não pode ser interrompida. Finalmente, algumas terapias pesadas, especialmente contra o câncer e doenças graves, são mencionadas entre as necessidades a serem cobertas.
Esta lista levanta imediatamente a questão dos limites máximos e dos protocolos. A cobertura médica não pode abstratamente prometer pagar por « câncer » ou « hospitalização ». Deve definir os medicamentos em causa, as indicações médicas, as tarifas reembolsadas e os procedimentos de autorização. Sem regras precisas, as despesas podem tornar-se incontroláveis e os pacientes descobrem tarde demais que certos atos não são cobertos.
A escolha das instituições será igualmente sensível. O Líbano tem um grande sector hospitalar privado, mas as relações financeiras entre o Estado e os hospitais têm sido frequentemente marcadas por atrasos de pagamento. Um novo regime só será credível se as instituições souberem quando serão reembolsadas. Caso contrário, o paciente pode permanecer confrontado com as alegações de pré-pagamento de que a cobertura deve ser justamente reduzida.
Onze impostos e taxas para aumentar aproximadamente $130 milhões
O projecto principal envolve financiamento. Os travaux préparatoires examinaram onze impostos ou taxas que poderiam gerar aproximadamente $130 milhões. Este número dá uma ordem de grandeza da necessidade, mas não aborda a questão da sustentabilidade. Uma receita pode ser importante um ano e diminuir o próximo. Um sistema de saúde deve continuar a pagar os cuidados mesmo quando as receitas fiscais diminuem.
A utilização de onze fontes diferentes pode oferecer uma diversificação útil. Evita que apenas um imposto suporte todo o financiamento. Mas também pode tornar o mecanismo opaco se as receitas forem dispersas em várias jurisdições e a sua afectação não for garantida. Assim, a questão não é apenas quanto cada amostra pode trazer de volta. É importante saber se o dinheiro será efectivamente pago ao fundo, em que calendário e em que protecção contra a sua utilização para outros fins orçamentais.
O número de 130 milhões de dólares também deve ser confrontado com o número real de beneficiários e o custo médio dos cuidados. Se a adesão for superior ao previsto, as despesas podem exceder as receitas. Se for demasiado fraco, o princípio da mutualização torna-se menos eficaz. O projeto necessitará, portanto, de estimativas atuariais capazes de integrar a idade dos segurados, a frequência de internações, doenças crônicas e o custo dos medicamentos.
O risco de criar um novo organismo num sistema já fragmentado
O Líbano não está a começar do zero. Já conta com o Fundo Nacional de Segurança Social, que abrange várias categorias de funcionários públicos e mecanismos financiados pelo Ministério da Saúde para pessoas sem seguro. Adicionar uma nova estrutura sem esclarecer sua relação com essas organizações poderia aumentar em vez de reduzir a fragmentação.
Uma das questões discutidas é, portanto, a do órgão gestor. O Ministério da Saúde tem experiência em cuidar de pacientes não atendidos, mas atua dentro do orçamento estadual. A segurança social tem uma estrutura de seguros mais tradicional e uma rede administrativa, mas já tem as suas próprias restrições. A escolha da gestão directa, de um fundo autónomo ou de uma ligação com as instituições existentes terá consequências sobre os custos administrativos e a rapidez do processamento.
Acima de tudo, o projecto deve evitar duplicações. Uma pessoa já abrangida não deve ser financiada uma segunda vez no âmbito do novo regime. Isto requer bases de dados compatíveis e identificação fiável dos segurados. Num sistema onde a informação pública é frequentemente dispersa, esta dimensão técnica pode tornar-se um dos obstáculos mais importantes.
A crise mudou o significado da cobertura universal
Antes do colapso financeiro, uma grande parte das famílias ainda poderia absorver certas despesas médicas diretamente ou comprar seguro privado. A crise reduziu esta capacidade. As receitas perderam valor, enquanto muitos procedimentos médicos, equipamentos e medicamentos permanecem ligados ao dólar. A hospitalização não planejada pode desestabilizar o orçamento familiar em poucos dias.
A cobertura universal já não é apenas um debate sobre a melhoria do estado social. Torna-se uma resposta a um risco económico imediato. Uma família pode adiar uma consulta, abandonar um exame ou interromper o tratamento porque não pode pagar. O custo humano aparece então no agravamento das doenças, mas o custo financeiro também aumenta quando doenças que poderiam ter sido tratadas precocemente eventualmente requerem hospitalização pesada.
É por isso que a prevenção prevista na cesta de cuidados merece um lugar real e não simbólico. Financiar apenas o hospital seria intervir quando a doença já está avançada. Consultas regulares, rastreamento e acompanhamento podem reduzir algumas das complicações e, consequentemente, os custos futuros do sistema.
A questão decisiva: um direito permanente ou uma ajuda orçamental dependente?
Um sistema de cobertura médica só faz sentido se o paciente puder contar com ele quando adoecer. Isto distingue um direito social de uma ajuda única. Se o financiamento depender de uma negociação orçamental incerta todos os anos, os beneficiários continuarão expostos ao risco de suspensão de certos benefícios quando o Estado não tiver liquidez.
A construção de uma receita afetada é precisamente projetada para evitar este problema. Mas uma atribuição legal nem sempre é suficiente se as receitas forem baixas ou as transferências forem adiadas. Por conseguinte, o projecto terá de incluir mecanismos de reserva e regras para manter os pagamentos durante períodos de tensão financeira.
A credibilidade dependerá também da transparência. Os beneficiários e hospitais devem estar cientes dos recursos, despesas, dívidas e prazos de reembolso do plano. Num país marcado pela crise bancária e pela profunda desconfiança das instituições financeiras, seria difícil aceitar uma nova contribuição obrigatória sem publicar contas regularmente.
Um projeto social que se torna um teste de capacidade administrativa
O desafio, portanto, excede muito os US $ 130 milhões procurados. O Líbano deve mostrar que pode identificar uma população, recolher contribuições, gerir várias receitas fiscais, contratar hospitais, contas de controlo, comprar ou reembolsar medicamentos e processar arquivos sem criar uma nova burocracia incontrolável.
Abusos também terão de ser controlados. Qualquer regime de reembolso pode ser exposto a multas excessivas, hospitalizações injustificadas ou actos múltiplos. Os controlos médicos e financeiros devem ser suficientemente rigorosos para proteger o dinheiro do sistema sem transformar todas as exigências de cuidados num caminho administrativo sem fim.
A digitalização pode desempenhar um papel importante, mas exige dados fiáveis e coordenação entre as instituições. Um registo médico e administrativo coerente permitiria verificar a filiação, os actos já reembolsados e os tratamentos prescritos. Sem esta infra-estrutura, aumenta o risco de duplicação e fraude.
Cobertura universal será jogado nos detalhes
O princípio político é fácil de formular: nenhum residente deve ser privado de cuidados essenciais por falta de cobertura. A implementação é muito mais difícil. É necessário determinar quem paga, quanto, por que cuidado e sob que autoridade. Acima de tudo, é importante garantir que os recursos se sigam quando as despesas aumentam.
As 11 taxas propostas e o objectivo de cerca de 130 milhões de dólares são, portanto, o início do debate, não o seu resultado. A sustentabilidade dependerá da população efetivamente coberta, da cesta de saúde, das taxas negociadas com os hospitais, do custo dos medicamentos e da capacidade de controle dos gastos.
Se forem abordadas, o projecto pode preencher uma das lacunas mais importantes da protecção social libanesa. Se permanecerem borrados, pode tornar-se uma promessa de cobertura que os pacientes descobrirão quando mais precisarem. É essa diferença entre um direito escrito e um cuidado efetivamente acessível que agora é a questão real.

Comentários