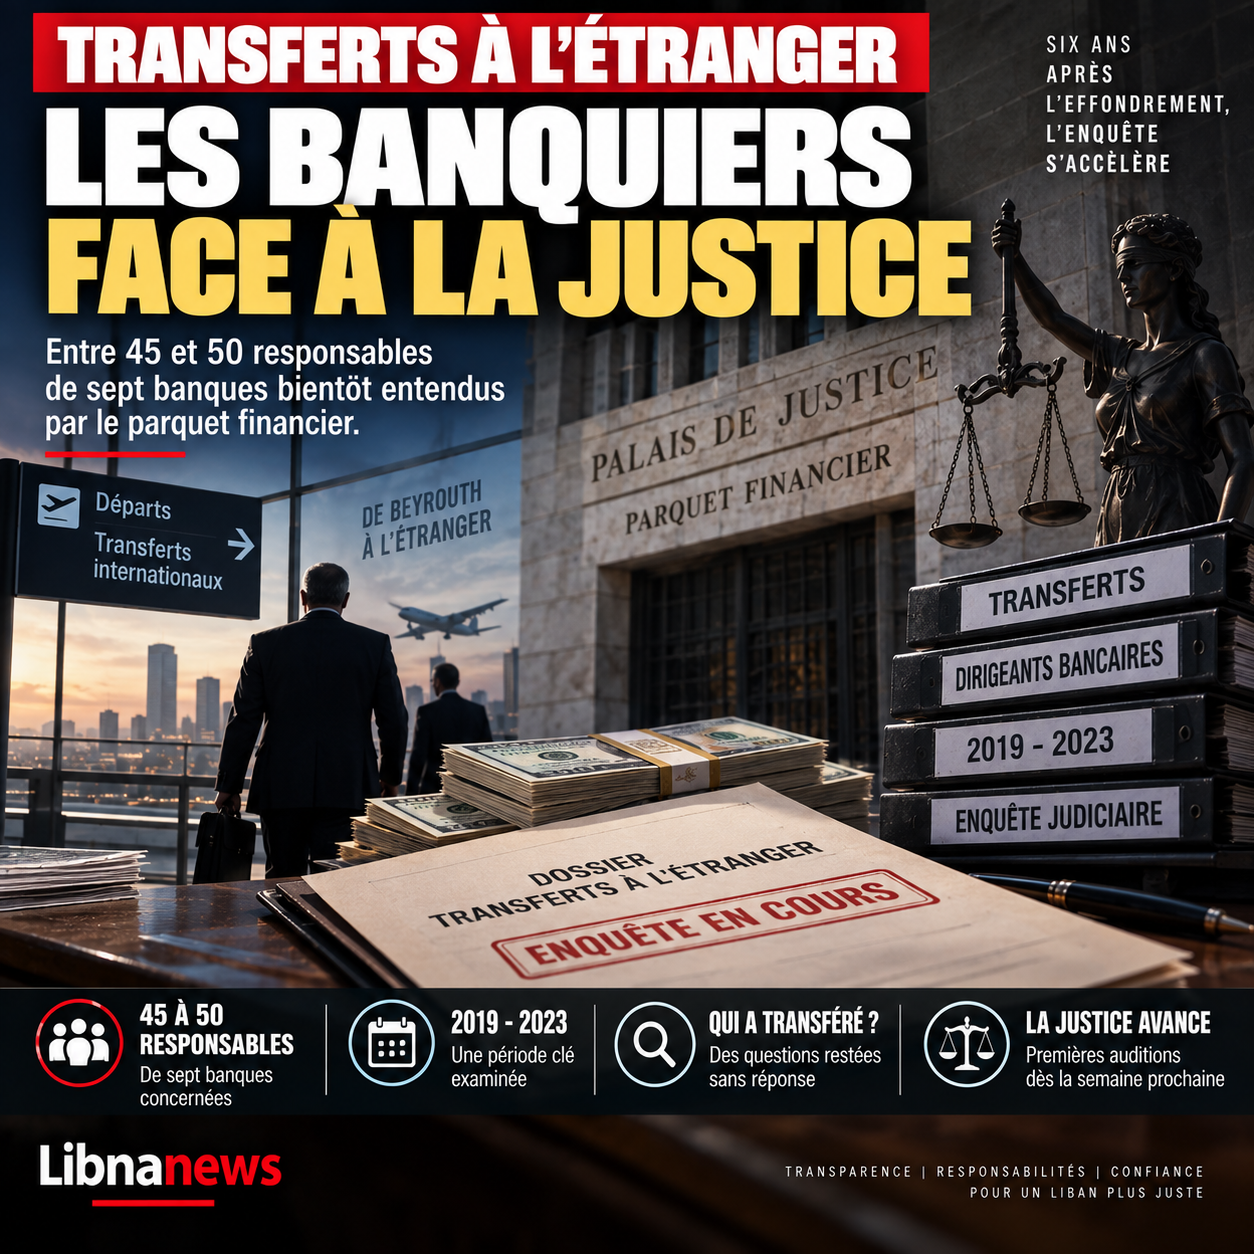
Seis anos após o colapso bancário libanês, o caso das remessas no exterior está finalmente entrando em uma fase judicial concreta. O procurador-geral financeiro, Juiz Maher Cheaïto, vai começar a ouvir de funcionários do banco na próxima semana. Um primeiro conjunto de dados transmitidos pelo Banco do Líbano abrange entre 45 e 50 administradores e quadros superiores de sete instituições. As operações examinadas abrangem um período particularmente sensível de 1 de julho de 2019 a 1 de dezembro de 2023. Eles fazem uma pergunta que permaneceu em grande parte sem resposta desde o início da crise: quem foi capaz de transferir o seu dinheiro para fora do Líbano, enquanto a maioria dos depositantes foram progressivamente proibidos de dispor livremente dos seus dólares?
O dossiê já não se limita a estimativas globais, listas mencionadas na imprensa ou suspeitas acumuladas desde outubro de 2019. Os dados bancários estão agora nas mãos do procurador financeiro. De acordo com informações disponíveis na quinta-feira, 17 de setembro, o Banco do Líbano (BDL) transmitiu na semana passada ao juiz Maher Cheaito um primeiro conjunto de informações sobre 45-50 membros do conselho e altos funcionários de sete bancos libaneses. Os nomes das pessoas e estabelecimentos em causa não foram tornados públicos. Outros conjuntos de dados devem ser seguidos, o que significa que o escopo atual é apenas um primeiro passo na investigação.
As apostas são consideráveis para os candidatos. A partir do outono de 2019, os bancos impuseram restrições drásticas às retiradas de dólares e transferências internacionais por sua própria iniciativa. No entanto, o Líbano não tinha adotado uma lei geral de controle de capital que regulasse uniformemente tais restrições. O tribunal deve agora determinar se, durante esse período, os directores, os directores, os principais accionistas ou os clientes que gozam de relações privilegiadas poderiam transferir fundos para o estrangeiro em condições diferentes das impostas ao resto dos depositantes.
45-50 banqueiros em uma primeira lista
O número está agora no centro do ficheiro: entre45 e 50 diretores e oficiais séniores, propriedade desete bancosO primeiro conjunto de informações prestadas ao Ministério Público. Estas pessoas não são acusadas. A sua presença nos dados transmitidos ao tribunal significa que as suas operações devem ser examinadas e que alguns deles devem ser ouvidos.
Esta distinção jurídica é essencial. Uma transferência de fundos para países estrangeiros não foi, em si, uma infracção penal no Líbano. O país não tinha adotado um controle legal abrangente do capital quando a crise irrompeu. Por conseguinte, o inquérito deve ir muito mais longe do que a mera conclusão de uma transferência. Deve estabelecer a data da transacção, o seu montante, o seu beneficiário efectivo, a natureza dos fundos, as condições em que o banco o autorizou e, sobretudo, se o beneficiário tinha um tratamento ao qual outros depositantes já não tinham acesso.
O Ministério Público terá igualmente de determinar se determinadas transacções podem estar sujeitas a outras qualificações jurídicas. A eventual existência de informações privilegiadas, abuso de função, transação suspeita ou tratamento preferencial deve ser estabelecida individualmente. A justiça deve, portanto, distinguir entre transferências ordinárias e lícitas e transações que possam ter beneficiado de circunstâncias especiais.
Os nomes das 45 a 50 pessoas afetadas por esta primeira onda não foram oficialmente divulgados. Por conseguinte, seria prematuro atribuir convites a líderes específicos ou elaborar uma lista de bancos alegadamente visados. As informações confirmadas nesta fase abrangem o seu número, as suas funções e o número de estabelecimentos em causa.
Juiz Maher Cheaïto no centro do processo
A mudança deve-se em grande parte à chegada do caso perante o procurador-geral Maher Cheaïto. Já em Setembro, foi anunciado que um primeiro conjunto de dados elaborados pelo Banco do Líbano seria transmitido ao Ministério Público para dar início a audições e, quando as provas assim o justificarem, a processos judiciais.
Esta transmissão já começou. Ela dá ao promotor a oportunidade de trabalhar em operações individualizadas e não nas únicas avaliações globais que circulam há seis anos. As audições previstas para a próxima semana são, portanto, um passo importante, mas ainda não um julgamento sobre as responsabilidades. O promotor terá de comparar as pessoas ouvidas com os dados do banco, recolher as suas explicações e, em seguida, decidir sobre a ação legal adequada.
Maher Cheaïto já tinha colocado transferências no estrangeiro entre os arquivos prioritários do processo financeiro. Em agosto de 2025, ele havia tomado uma decisão visando pessoas singulares e coletivas, incluindo banqueiros, que haviam transferido fundos para fora do país durante a crise. Solicitou aos bancos libaneses o reembolso de montantes equivalentes aos montantes em causa, na mesma moeda e sob a supervisão do procurador financeiro.
O âmbito de aplicação desta decisão gerou um debate jurídico, nomeadamente porque a transferência internacional de capital não tinha sido proibida por lei geral. No entanto, marcou uma ruptura: a questão das saídas de caixa não era mais considerada apenas um problema político ou moral, mas um conjunto de transações que poderiam ser examinadas individualmente pelos tribunais.
Transferências para o exterior: por que julho de 2019 conta
O período considerado é um dos aspectos mais importantes do inquérito. As informações prestadas ao Ministério Público abrangem as transacções entre1 de julho de 2019 e 1 de dezembro de 2023A data de partida precede, portanto, mais de três meses a revolta de 17 de outubro de 2019 e os encerramentos bancários que acompanharam o início visível da crise.
Esta escolha permite examinar os movimentos do capital nos últimos meses anteriores ao colapso. No verão de 2019, as tensões financeiras já eram elevadas. As entradas de moeda estrangeira necessárias para operar o sistema estavam diminuindo e as dificuldades de acesso ao dólar estavam gradualmente se tornando visíveis. Após 17 de Outubro, a situação mudou: os bancos fecharam durante várias semanas antes da reabertura, limitando as retiradas e, sobretudo, as transferências para o estrangeiro.
O exame do período anterior a 17 de Outubro pode, por conseguinte, ser utilizado para determinar se determinados intervenientes movimentaram montantes substanciais antes de o acesso às moedas estar praticamente fechado aos depositantes normais. Isto não demonstra, por si só, a existência de uma infracção ou de uma informação privilegiada. A linha do tempo simplesmente permite aos investigadores comparar as transacções com a deterioração gradual da situação financeira.
Esta questão também tinha sido identificada muito cedo. Circular n.o 154 do Banco do Líbano, emitida em27 de agosto de 2020, foi ainda mais longe. Tratava-se de clientes que transferiram mais do que$500.000do estrangeiro1 de julho de 2017e pediu aos bancos que os encorajassem a trazer de volta alguns desses fundos.
O precedente da Circular 154
A circular 154 constitui agora um elemento essencial para compreender por que razão as transferências dos gestores bancários ocupam um lugar especial. Para clientes comuns que transferiram mais de $500.000 desde julho de 2017, a BDL pediu aos bancos para incentivá-los a reposicionar15 %montantes transferidos para uma conta especial durante cinco anos.
A taxa subiu para30 %para diversas categorias diretamente relacionadas ao poder bancário: presidentes de bancos, membros do conselho de administração, principais acionistas e executivos seniores. A mesma taxa era para pessoas politicamente expostas. Já em agosto de 2020, o próprio Banco do Líbano reconheceu a necessidade de identificar especificamente as transferências por pessoas que controlam ou gerenciam as instituições.
No entanto, esta circular não era uma obrigação geral de devolução de capital. O Conselho solicitou aos bancos que incentivassem as pessoas em causa a repatriar uma parte dos fundos, nomeadamente para restabelecerem a sua liquidez aos correspondentes estrangeiros. Por conseguinte, não correspondeu a uma condenação judicial de pessoas que transferiram dinheiro.
Seu interesse agora é documentário. Os bancos tiveram necessariamente de examinar algumas das transferências correspondentes aos critérios BDL. Seis anos depois, a questão passa a ser o que estes dados fornecem e em que medida podem ser utilizados pelas autoridades judiciais.
O cerne do processo: desigualdade entre candidatos
É aqui que está a verdadeira questão. No final de 2019, os bancos comerciais introduziram controles de capital de fato. Os clientes regulares perderam gradualmente a oportunidade de transferir os seus depósitos em dólares no estrangeiro. As retiradas também foram encerradas, seguido por mecanismos que resultaram em perdas significativas para depositantes quando dólares bancários foram convertidos em libras a taxas de mercado mais baixas.
No entanto, essas restrições não foram originalmente baseadas em uma lei de controle de capital aprovada pelo Parlamento. Cada banco aplicava as suas próprias regras. Em particular, as instituições podiam autorizar determinadas transferências consideradas urgentes, por exemplo, para despesas médicas ou universitárias, enquanto o acesso geral a transferências internacionais era bloqueado.
Esta situação criou uma importante questão jurídica e política. Se oficiais influentes, diretores, acionistas ou clientes foram capazes de mover seu capital enquanto os mesmos bancos recusaram transferências para seus outros depositantes, em que critérios foram tomadas essas decisões? É menos a existência da transferência do que as condições em que foi autorizada que se tornam decisivas.
A investigação Cheaito pretende passar desta questão geral para o exame de processos específicos.
2.276 bilhões de dólares para a Suíça em poucas semanas
As primeiras investigações iniciadas após o colapso já haviam revelado a importância das saídas de capital. Uma investigação realizada pelo Conselho de Controlo Bancário estimou que$2.276 bilhõesdepósitos transferidos de bancos libaneses para a Suíça entre17 de outubro e 31 de dezembro de 2019.
Esse valor representava apenas uma fração dos movimentos de capitais. Tratava-se da Suíça e de um período de algumas semanas, nem todas as transferências internacionais efectuadas antes e depois do início da crise. A partir de 1 de julho de 2019, um inquérito mais amplo também abrangeu as transferências para diferentes países, mas os seus resultados completos não foram tornados públicos.
Nessa altura, as autoridades libanesas solicitaram assistência à Suíça após relatórios de transferências significativas de pessoas politicamente relacionadas. O processo não teve sucesso como esperado. As autoridades suíças consideraram que o pedido libanês deveria incluir informações mais precisas sobre os factos, as pessoas e as infracções suspeitas.
O sigilo bancário era então um dos obstáculos à obtenção e transmissão de informações detalhadas. Esta situação explica em parte por que razão, apesar da dimensão da crise, o processo de transferência permaneceu durante anos sem conduzir a um grande processo judicial individualizado.
A fechadura do sigilo bancário foi largamente levantada
Desde então, o quadro jurídico mudou drasticamente. O Parlamento começou a alterar o regime de sigilo bancário em 2022. Foi dado um novo passo em frente no sentido de uma nova24 de abril de 2025com a adoção da Lei no 1/2025, promulgada pelo presidente Joseph Aoun.
Esta reforma permite que o Banco do Líbano, a Comissão de Controlo do Banco e a National Deposit Guarantey Corporation obtenham informações anteriormente abrangidas pelo segredo bancário no desempenho das suas funções de supervisão. Acima de tudo, o regime tem um âmbito retroactivo de dez anos, que abrange todo o período da crise de 2019.
Esta mudança é crucial para o caso actualmente transmitido a Maher Cheaïto. Nos primeiros anos da crise, o acesso aos dados bancários tinha sido regularmente invocado como um obstáculo às investigações. O quadro actual proporciona às autoridades de supervisão uma capacidade muito mais ampla para rever contas e transacções.
A questão não é, portanto, apenas saber se existem listas. Trata-se agora de determinar o que contêm e que acompanhamento judicial pode ser dado às transacções que documentam.
Transferências documentadas durante o bloqueio de depósitos
Vários inquéritos já demonstraram que os fundos continuaram a deixar o Líbano, enquanto o acesso aos depósitos está a tornar-se extremamente difícil. Uma investigação internacional com base em documentos bancários divulgados tinha, nomeadamente, estabelecido queNady Salamé, filho do ex-governador do Banco do Líbano Riad Salamé, tinha transferido mais6,5 milhões de dólaresno estrangeiro durante a crise.
Este caso não permite, naturalmente, concluir que as operações actualmente examinadas pelo Ministério Público têm as mesmas características. No entanto, ilustra por que razão a questão das transferências se tornou central: as restrições bancárias não afectam necessariamente todos os titulares de contas da mesma forma.
Outros mecanismos também permitiram que o capital saísse do sistema, nomeadamente através do reembolso de certos compromissos a instituições estrangeiras. Os bancos defenderam algumas dessas operações explicando que devem cumprir suas obrigações internacionais e manter suas relações com seus correspondentes.
A justiça deve, portanto, evitar atalhos. Nem todas as saídas de moeda estrangeira podem ser consideradas como uma fuga de capital ilícita. Será necessário distinguir entre transferências de clientes, transacções interbancárias, reembolsos de compromissos internacionais, novos fundos depositados após a crise e transacções efectuadas em depósitos anteriores.
Os sete bancos devem ser apenas o começo
A primeira lista enviada ao Ministério Público não encerra os trabalhos do Banco do Líbano. São esperadas novas séries de informações. Por conseguinte, o número de funcionários e instituições em causa poderá aumentar à medida que os dados forem tratados e comunicados aos tribunais.
Esta progressão do lote explica por que os nomes dos sete bancos e dos 45 a 50 funcionários não devem ser apresentados hoje como uma lista definitiva de pessoas susceptíveis de processo. As audições constituem uma fase de verificação. A acusação terá então de decidir se os factos justificam um novo processo, classificação ou investigação.
A investigação também poderia ir além do círculo restrito de líderes bancários. A questão das pessoas politicamente expostas, dos grandes depositantes e dos beneficiários relacionados com os decisores tinha sido levantada desde o início. Circular 154 tinha-se colocado gerentes de banco e pessoas politicamente expostas em uma categoria específica.
Se os dados fornecidos revelarem transferências envolvendo outras categorias de beneficiários, o Ministério Público poderá, portanto, ter de alargar as suas investigações. Nesta fase, no entanto, não há nada a dizer que as pessoas serão realmente convocadas além da primeira série anunciada.
Podemos recuperar os fundos transferidos?
A questão é particularmente sensível aos candidatos. A abertura do processo judicial alimenta naturalmente a esperança de que o capital transferido para o estrangeiro possa regressar ao sistema bancário libanês. Mas a equação legal é mais complexa do que apenas a restituição automática.
A fim de recuperar uma transferência por via judicial, é necessário poder estabelecer a base jurídica para a sua exigência. Se os fundos provêm de uma conta legítima e a transferência não violou quaisquer disposições aplicáveis, a sua circulação no estrangeiro não se tornou retroactivamente uma infracção porque o sistema bancário entrou em colapso.
A situação seria diferente se a investigação estabelecesse uma infracção, apropriação indevida, branqueamento de capitais, abuso de autoridade ou outro comportamento criminalmente repreensível. Os mecanismos de apreensão, restituição ou cooperação internacional poderiam então entrar em jogo, dependendo dos fatos e jurisdição em que os ativos estão localizados.
É por isso que o trabalho que começa não pode ser reduzido a uma caça à transferência. A justiça deve reconstruir as operações e as suas condições de autorização.
Uma questão directamente relacionada com os prejuízos dos requerentes
O inquérito surge numa altura em que o Líbano ainda não resolveu a questão fundamental da distribuição de perdas no sistema financeiro. Desde 2019, grande parte dos depósitos em moeda estrangeira antigos permanecem inacessíveis nos termos contratuais originais. O próprio Banco do Líbano reconhece que as restrições introduzidas desde outubro de 2019 ainda impedem centenas de milhares de depositantes de dispor livremente dos seus fundos.
A questão das transferências privilegiadas assume, portanto, uma dimensão que vai além das chamadas. Enquanto alguns atores foram capazes de proteger uma parte significativa de seus ativos antes ou durante o colapso, o capital que deixou o sistema não estava mais disponível quando as perdas foram cristalizadas. Isto não significa que cada dólar transferido constitua uma perda ilegal imposta a outros depositantes. Mas isso justifica determinar precisamente quais transferências foram autorizadas, para quem e segundo quais regras.
O processo junta-se assim ao da reestruturação bancária. Antes de finalmente determinar quem suportará as perdas — accionistas, bancos, Banco do Líbano, Estado ou depositantes — a identificação de possíveis operações preferenciais torna-se uma questão de responsabilidade, bem como de contabilidade.
Está em curso uma segunda revisão dos movimentos em moeda estrangeira
O processo apresentado ao juiz Maher Cheaïto é apenas uma das primeiras partes do trabalho sobre saídas de capital. Uma segunda revisão centra-se nos movimentos de moeda durante o período crítico da crise financeira. O objetivo é reabastecer os fluxos com precisão suficiente para distinguir as transações ordinárias das transferências que poderiam ter beneficiado de condições especiais. Em especial, esta análise deverá permitir a reconciliação de datas, montantes, identidade dos beneficiários e decisões tomadas no seio das instituições em causa.
Esta etapa é essencial porque as transferências para o estrangeiro não podem ser avaliadas unicamente com base no seu montante. A cronologia deles é igualmente importante. Uma transferência feita antes da primeira restrição bancária aparecer não levanta necessariamente as mesmas questões que uma transação autorizada após o encerramento dos bancos em outubro de 2019, quando os depositantes começaram a perder a livre cessão de suas contas. Por conseguinte, os investigadores terão de determinar em que condições cada encomenda foi executada e se as regras aplicadas eram idênticas para os gestores bancários e os seus clientes.
O período de estudo, que começa em 1 de julho de 2019 e vai até 1 de dezembro de 2023, permite cobrir precisamente os meses anteriores ao colapso público do sistema. Essa escolha dá ao tribunal a oportunidade de examinar os movimentos feitos antes de 17 de outubro de 2019, a data do início do movimento de protesto, e então os que ocorreram após os bancos introduzirem restrições informais às retiradas e transferências. O calendário pode, assim, tornar-se um elemento decisivo do inquérito.
Por que as transferências no verão de 2019 são cruciais
Durante o verão de 2019, já havia muitos sinais de tensão financeira. O Banco do Líbano tem procurado há vários anos atrair as moedas necessárias para financiar um sistema baseado em depósitos bancários, as necessidades do Estado e a defesa da paridade oficial da libra. Os bancos comerciais foram directamente integrados neste mecanismo, uma vez que uma parte significativa dos seus recursos foram colocados na BDL ou investidos em dívida pública.
A questão levantada pela investigação não é, portanto, exactamente a quantidade de dinheiro que saiu do Líbano após a crise ter sido claramente desencadeada. Trata-se também de determinar se certos funcionários, directores, accionistas principais ou pessoas relacionadas com instituições transferiram capitais no momento em que a deterioração da situação financeira já era conhecida no sector. Contudo, a presença de uma transferência durante este período não seria suficiente para demonstrar uma infracção. As circunstâncias específicas da operação devem ser estabelecidas e, se for caso disso, a existência de uma vantagem ou informação que outros requerentes não dispunham.
Esta distinção é indispensável. Até à introdução tardia de um quadro jurídico para o controlo de capitais, o Líbano não tinha adoptado uma lei geral que proibisse as transferências bancárias no estrangeiro no início da crise. No entanto, os bancos começaram a aplicar as suas próprias restrições aos clientes. É essa coexistência entre a ausência inicial de supervisão estatutária uniforme e as limitações impostas na prática que torna a fiscalização judicial particularmente complexa.
O cerne do caso: transferências privilegiadas
As audiências dos banqueiros devem, assim, permitir ao procurador financeiro entender como as decisões de transferência foram tomadas dentro das instituições. Os juízes podem solicitar informações sobre quem tinha autoridade para autorizar uma transação, quais procedimentos internos foram aplicados e se alguns beneficiários obtiveram transferências, enquanto pedidos comparáveis foram negados a outros clientes.
Esta questão está diretamente relacionada com a experiência dos candidatos após outubro de 2019. Enquanto os bancos gradualmente limitaram as retiradas de dólares e impediram grande parte das transferências internacionais, relatos de grandes saídas de capital rapidamente alimentaram a raiva pública. Durante vários anos, a falta de dados bancários completos e os obstáculos relacionados ao sigilo bancário impediram uma fotografia abrangente desses movimentos.
A investigação conduzida por Maher Cheaito altera a natureza do caso se os dados transmitidos pelo Banco do Líbano permitirem agora trabalhar em operações individuais. Os juízes não enfrentariam mais apenas estimativas globais ou acusações políticas. Podem comparar movimentos específicos, contas identificadas e decisões bancárias específicas.
Bilhões de dólares desde o início da crise
A questão do capital proveniente do Líbano tinha sido levantada nos primeiros meses do colapso. Em janeiro de 2020, o ex-governador do Banco do Líbano, Riad Salamé, mencionou antes da mídia um montante de cerca de US $ 2,3 bilhões transferidos para o exterior entre 17 de outubro e o final de 2019. Este valor destinava-se às transferências efectuadas durante um período específico e não era uma estimativa de todo o capital que deixou o país antes e depois do início da crise.
Outras estimativas, por vezes significativamente mais elevadas, circulavam no debate político e financeiro. Nem todas se baseiam no mesmo perímetro e, portanto, não devem ser acrescentadas ou apresentadas como um montante legal estabelecido. Alguns levam em conta as transferências efetuadas antes de outubro de 2019, alguns levam em conta as saídas subsequentes, enquanto algumas avaliações incluem diferentes tipos de transações financeiras.
Este é precisamente um dos interesses do trabalho desenvolvido pelo Ministério Público: substituir gradualmente as estimativas por dados bancários individualizados. Os montantes finais só podem ser estabelecidos após a consolidação das informações das instituições e a verificação da natureza das operações. Nesta fase, portanto, o maior número ainda não é um total incerto, mas o número de pessoas e bancos já incluídos no primeiro conjunto de dados entregues à justiça: cerca de 45 a 50 administradores e altos funcionários de sete instituições.
Os nomes dos bancos tornam-se uma emissão central
A identificação das instituições em causa é agora uma das principais questões do dossier. A primeira informação judicial diz respeito a sete bancos, mas a transmissão de dados deve continuar e o âmbito de aplicação pode ser alargado. Os bancos cujos funcionários constam das listas não podem ser considerados culpados unicamente devido à sua presença no processo. Da mesma forma, um líder convocado para fornecer explicações não é necessariamente cobrado.
No entanto, esta precaução legal não deverá impedir a nomeação das instituições quando a sua participação num procedimento for oficialmente documentada. O sector bancário libanês beneficiou há muito de uma forte opacidade relativamente aos beneficiários das transferências efectuadas durante a crise. A eliminação gradual de certos obstáculos relacionados com o sigilo bancário e a transmissão de informações ao Ministério Público permite agora que um debate geral sobre « bancos » seja retirado do exame de transações ligadas a indivíduos e instituições específicas.
Isso também pode levar os juízes a comparar as políticas internas de diferentes instituições. Nem todos os bancos aplicaram necessariamente os mesmos critérios ou permitiram os mesmos tipos de transferências. Por conseguinte, o inquérito deve evitar a abstração da responsabilidade colectiva e analisar as decisões tomadas durante o período em análise pela instituição.
O sigilo bancário abrandou as investigações durante muito tempo
O sigilo bancário é um dos elementos históricos do modelo financeiro libanês. Adoptada em 1956, ajudou a tornar o país um centro financeiro regional capaz de atrair capitais do Médio Oriente e da sua diáspora. Após 2019, no entanto, tornou-se um grande obstáculo para as investigações sobre os fluxos financeiros e a origem da riqueza.
Sob a pressão da crise e das exigências das reformas financeiras, o Parlamento mudou gradualmente o regime do segredo bancário. As alterações alargaram o acesso à informação para determinadas autoridades, nomeadamente no contexto das investigações financeiras. O âmbito prático dessas mudanças foi discutido, mas elas abriram possibilidades que antes não existiam nas mesmas condições.
Para transferências estrangeiras, o acesso às contas é crucial. Permite verificar os beneficiários económicos das operações, verificar os movimentos entre as contas e, sempre que estejam disponíveis informações, controlar o seu destino. Pode igualmente permitir a procura de ligações entre um gestor bancário e contas detidas por familiares ou estruturas jurídicas afins.
Famílias e pessoas com poder de assinatura
As investigações não devem necessariamente parar nas contas realizadas diretamente em nome dos diretores e diretores. O trabalho desenvolvido pela Procuradoria Financeira também se concentrou na possibilidade de examinar transações envolvendo cônjuges, filhos, diretores de agências ou pessoas com autoridade de assinatura.
Este alargamento responde a uma dificuldade clássica das investigações financeiras. Pode ser efectuada uma transferência para uma pessoa que não seja a pessoa economicamente responsável pela transferência. Os investigadores devem, portanto, reconstituir ligações entre os titulares de contas, os beneficiários efectivos e aqueles que encomendaram ou autorizaram transacções.
A existência de uma relação familiar ou profissional não é obviamente evidência de irregularidade. No entanto, pode justificar a verificação quando uma transacção financeira possa estar ligada a uma pessoa já abrangida pelo âmbito do inquérito. É com base nestas reconciliações que os tribunais podem determinar se foram utilizados mecanismos para contornar restrições ou ocultar a identidade do beneficiário efectivo.
Os decisores políticos também podem participar
O caso poderia ir além do setor bancário. Desde o início da crise, os pedidos de investigação de transferências no estrangeiro também dizem respeito a políticos, altos funcionários e pessoas consideradas politicamente expostas. Os dados bancários poderiam ser utilizados para verificar se alguns desses indivíduos realizaram movimentos significativos durante o período em análise.
Mais uma vez, a mera existência de uma transferência não permite concluir uma infracção. Um funcionário político poderia legalmente dispor de uma conta no estrangeiro ou efectuar uma transferência antes da aplicação das restrições. A questão seria determinar a origem dos fundos, o calendário da operação e as condições em que o banco a executou.
Uma eventual extensão da investigação aos políticos daria, no entanto, outra dimensão ao caso. A crise bancária libanesa é o resultado de uma prolongada interação entre o Estado, o Banco do Líbano e bancos comerciais. Examinar apenas os gestores bancários sem verificar as transacções em benefício de pessoas com poder político deixaria, portanto, uma parte essencial dos fluxos financeiros fora do âmbito da investigação.
A questão da devolução de fundos
Maher Cheaito já tinha colocado a recuperação do capital no centro de sua ação. Após a sua chegada ao chefe do Ministério Público Financeiro, foram tomadas medidas para garantir que algumas pessoas que transferiram fundos para o estrangeiro durante a crise re-possuíssem no Líbano montantes equivalentes, na mesma moeda.
Esta abordagem levanta uma questão diferente da responsabilidade penal. Um processo judicial deve determinar se uma infracção foi cometida e quem pode responder por ela. O regresso ou o repatriamento dos fundos exige, por seu lado, a base jurídica para exigir o seu regresso e as condições em que esta medida pode ser aplicada.
O assunto é particularmente sensível para os candidatos. Se fossem estabelecidas transferências privilegiadas ou ilícitas, a questão deixaria de ser simplesmente punir os seus autores. Seria igualmente necessário determinar se os montantes poderiam ser recuperados e reintegrados no sistema financeiro libanês, nomeadamente quando os beneficiários ou activos se encontravam em jurisdições estrangeiras.
Pode ser necessária uma cooperação internacional
Algumas das capitais envolvidas deixaram, por definição, o território libanês. Quando os fundos foram transferidos para contas estrangeiras, só os juízes libaneses não têm todos os meios para identificar, bloquear ou obter a sua restituição.
Podem então ser necessários pedidos de assistência judiciária mútua. Permitem que um magistrado libanês solicite a um banco de autoridades estrangeiras informações, documentos ou, quando estejam reunidas condições legais, medidas cautelares sobre determinados activos.
Os processos europeus nos últimos anos em torno de Riad Salamé demonstraram que a cooperação judicial internacional pode ser utilizada para rastrear circuitos financeiros complexos e identificar ativos localizados em vários países. No entanto, existe uma lógica distinta no caso de transferências por gestores bancários e cada transação deve ter sua própria base jurídica.
A capacidade do procurador financeiro de documentar os factos com precisão será, portanto, decisiva. Quanto mais detalhadas as informações fornecidas pelo Banco do Líbano, mais os magistrados podem fazer pedidos direcionados aos seus homólogos estrangeiros se o inquérito revelar elementos que possam justificar a cooperação.
Bancos enfrentam suas próprias decisões de 2019
Para além dos montantes, a investigação leva o sector bancário de volta à questão que envenenou as suas relações com os depositantes durante quase sete anos: em que base decidiram os bancos quem poderia transferir o seu dinheiro e quem deveria permanecer bloqueado?
Após outubro de 2019, as instituições impuseram gradualmente limites máximos de retirada e restrições às transferências internacionais. Essas medidas foram implementadas sem uma lei geral de controle de capital para grande parte da crise. As condições variaram de acordo com bancos, contas e períodos.
Esta situação criou uma diferença fundamental entre os depositantes capazes de levantar seus fundos e aqueles cujas economias permaneceram imobilizadas. Se a investigação determinar que os directores, os administradores, os grandes accionistas ou os clientes preferenciais têm acesso a transferências negadas a outros, o tribunal terá de determinar se esta diferença de tratamento foi apenas uma questão de decisões comerciais das instituições ou se constituiu uma violação das suas obrigações e, em alguns casos, uma infracção penal.
É neste terreno que as audições anunciadas assumem a sua verdadeira importância. Os banqueiros não só serão questionados sobre a existência contábil de uma transferência. Eles podem ter que explicar os mecanismos de tomada de decisão que permitiram sua implementação no momento em que o sistema bancário começou a fechar com outros depositantes.
Sete bancos hoje, outras listas esperadas
A primeira série é entregue ao Ministério Público, abrangendo aproximadamente 45 a 50 administradores e altos funcionários de sete bancos. No entanto, este número não constitui o âmbito definitivo do inquérito. Ainda são necessários mais dados, o que significa que novas instituições e pessoas poderiam aderir ao arquivo.
Será igualmente necessário distinguir entre as diferentes fases judiciais. A inclusão nos dados transmitidos ao Ministério Público não equivale a um processo penal. Ser convocado para uma audiência não significa que se siga uma acusação. O juiz examinará os documentos, ouvirá os interessados e determinará, para cada operação, se as provas recolhidas justificam uma acção ulterior.
Este procedimento individualizado explica porque os nomes estão agora a tornar-se tão importantes. Após anos de números globais e acusações colectivas contra o sector bancário, o caso está a entrar numa fase em que as responsabilidades podem estar ligadas a decisões concretas. As primeiras audiências devem identificar quem encomendou as transferências, quem as autorizou, quem delas beneficiou e quais critérios foram realizados.
Para os candidatos, uma pergunta que não foi respondida desde 2019
Finalmente, o âmbito da investigação vai além daqueles que serão convocados. Desde 2019, os depositantes libaneses têm suportado uma parte considerável das consequências do colapso bancário. As contas em dólares estavam sujeitas a restrições, as retiradas foram feitas utilizando mecanismos sucessivos que impunham perdas variáveis e o valor real de grande parte dos depósitos permaneceu incerto.
Entretanto, a questão dos fluxos de capitais antes e durante a crise nunca recebeu uma resposta exaustiva. Quem transferiu dinheiro? Quanto? Quando? Para que destino? Com a permissão de quem? E acima de tudo, essas operações eram acessíveis a todos os clientes nas mesmas condições?
Os trabalhos em curso sobre os dados do Banco do Líbano podem dar respostas factuais a estas questões. Por si só não resolverá a crise bancária nem restaurará automaticamente as poupanças bloqueadas. Mas pode estabelecer se, no momento em que o sistema fechou aos seus depositantes, algumas pessoas com poder econômico ou bancário conseguiram colocar seu capital em abrigo sob condições que outros clientes já não tinham acesso.
As primeiras audiências a serem realizadas perante o procurador-geral Maher Cheaïto são um novo passo. Aproximadamente 45-50 administradores e altos funcionários de sete bancos estão incluídos no primeiro conjunto de informações já fornecidas. Outras listas devem ser seguidas. O próximo desafio é, portanto, menos se o capital deixou o Líbano — este facto foi estabelecido há muito tempo — do que identificar precisamente os beneficiários, os montantes e os mecanismos que permitiram essas transferências entre julho de 2019 e dezembro de 2023.