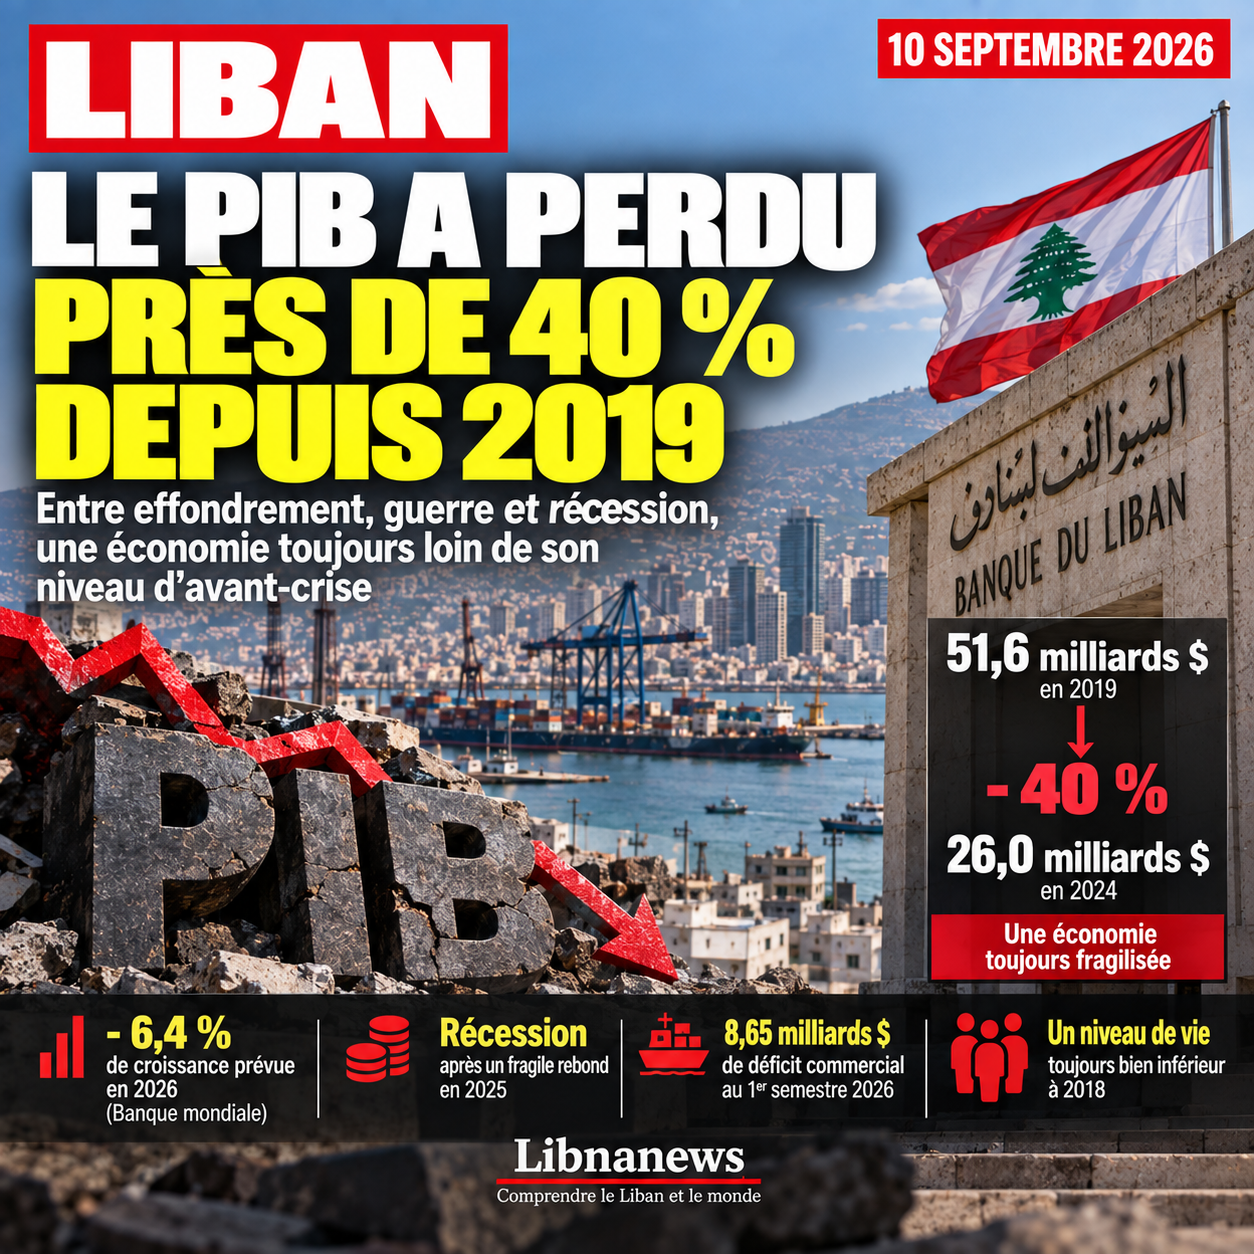
Sete anos após o início da crise financeira, a economia libanesa permanece longe do seu nível pré-crise. O PIB nominal, expresso a preços correntes e convertido em dólares, aumentou de $51.6 bilhões em 2019 para $20.1 bilhões em 2023, antes de subir para quase $26 bilhões em 2024. Mas esta retoma nominal não significa que o país produza mais: o PIB real em volume caiu 7,1% em 2024. Após uma recuperação estimada de 4,2 por cento em 2025, o Banco Mundial prevê uma nova contração real de 6,4 por cento em 2026 como resultado do conflito. A distinção entre o PIB nominal e o PIB real é, portanto, essencial para compreender uma economia onde a desvalorização, a inflação e a dólarização podem aumentar o valor do dólar sem restaurar a produção perdida.
PIB nominal e PIB real: duas medidas, duas questões
O PIB nominal mede o valor de todos os bens e serviços finais produzidos num ano a preços do mesmo ano. Responde a uma questão de dimensão monetária: quanto vale a economia a preços correntes? No Líbano, esta medida tem sido particularmente volátil desde 2019, uma vez que os preços explodiram em libras e a taxa de câmbio utilizada para converter esta produção em dólares mudou drasticamente. Um aumento do PIB nominal pode, portanto, dever-se a preços mais elevados, a uma alteração da conversão monetária ou a um aumento real da produção — muitas vezes uma combinação dos três.
Pelo contrário, o PIB real procura isolar a quantidade efectivamente produzida. Os estaticistas mantêm os preços constantes para que o aumento do preço de uma refeição, uma consulta médica ou um serviço não seja contado como um aumento da produção. Se um restaurante serve exatamente 100 refeições por ano e depois 100 refeições por ano, mas o preço médio duplica, sua atividade nominal duplica enquanto sua atividade real permanece inalterada. A nível nacional, o princípio é o mesmo.
Essa distinção explica o paradoxo de 2024. O PIB nominal do Líbano aumentou de cerca de US $ 20,1 bilhões em 2023 para US $ 26,0 bilhões em 2024, ou quase 29% de aumento em dólares atuais. No entanto, o Banco Mundial estima que o PIB real diminuiu 7,1%. Por conseguinte, o Líbano não produziu 29% de bens e serviços adicionais. O aumento do valor nominal reflecte em grande medida os efeitos do preço, da dólarização e da conversão, enquanto o volume da actividade económica continuou a diminuir.
De $51.6 bilhões a uma economia amputada
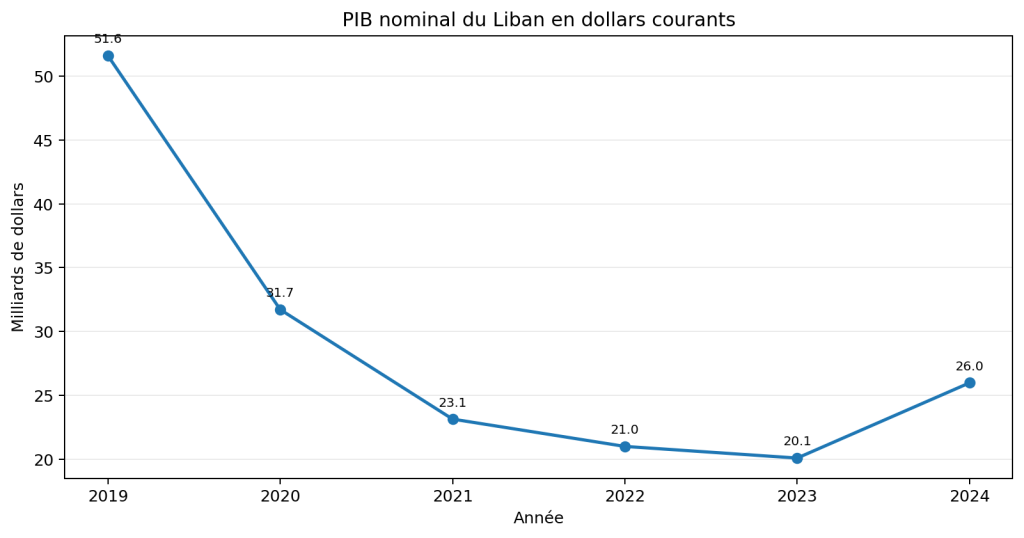
PIB nominal em dólares correntes. Fonte: Banco Mundial, WDI.
Em 2019, o PIB nominal do Líbano era de 51,6 bilhões de dólares. Ele caiu para 31,7 bilhões em 2020, depois 23,1 bilhões em 2021, 21,0 bilhões em 2022 e 20,1 bilhões em 2023. Entre 2019 e 2023, o valor atual em dólares diminuiu aproximadamente 31,5 bilhões de dólares, ou seja, 61%. Esta queda dramática reflecte tanto o colapso da actividade como o colapso da moeda. Por conseguinte, não deve ser equiparada a uma contração real de 61 %.
Para medir a perda de produção, a série real é mais relevante. O PIB real já havia caído 6,9% em 2019, 21,4% em 2020 e 7,0% em 2021. As contrações de 0,6% em 2022, 0,8% em 2023 e 7,1% em 2024 depressão prolongada. Ao restabelecer um índice baseado nas taxas de crescimento do Banco Mundial, com 2018 igual a 100, o nível de produção caiu em torno de 62 em 2024. Em outras palavras, a economia produziu aproximadamente 38% menos do que em 2018.
O rebote de 2025 apenas corrigiu parcialmente essa perda. A última estimativa do Banco Mundial coloca o crescimento real em 4,2%, elevando o índice para cerca de 65. A contração de 6,4% esperada em 2026 traria de volta para 61. Neste nível, a economia libanesa permaneceria cerca de 39% abaixo do seu nível de 2018. Este cálculo é um índice reconstruído baseado em alterações anuais, não numa nova estimativa oficial do PIB.
Por que o PIB nominal pode aumentar durante uma recessão
O caso libanês ilustra particularmente os limites do PIB em dólares correntes. Após o colapso da libra, uma parte crescente de preços privados e receitas foi diretamente denominada em dólares. A estabilização da taxa de câmbio em torno de um novo nível tornou as conversões estatísticas menos erráticas. Como resultado, o valor nominal de muitos serviços foi elevado em dólares sem recuperar o seu nível pré-crise.
A inflação produz o mesmo efeito. Suponhamos que uma economia produza apenas dez unidades de um bem vendido $10: seu PIB nominal é $100. No ano seguinte, produziu apenas nove, mas o preço subiu para 15 dólares. O PIB nominal subiu para $135, um aumento de 35%, enquanto a produção real caiu 10%. É precisamente para evitar a confusão de preços e quantidades que os economistas usam o PIB real para medir o crescimento.
Esta distinção não torna inútil o PIB nominal. Continua a ser essencial comparar determinados agregados financeiros com o peso da economia: a dívida, as receitas fiscais, os depósitos bancários ou as despesas públicas estão frequentemente relacionadas com o PIB nominal. Também indica a dimensão monetária do mercado. Mas para responder à pergunta « O Líbano produz mais do que antes? », o PIB real deve prevalecer.
Uma depressão que começa com o colapso financeiro
A trajetória desde 2019 não corresponde a uma recessão comum. O sistema bancário deixou de devolver depósitos normalmente, o crédito entrou em colapso e a libra perdeu a maior parte do seu valor. O Covid-19 e a explosão do porto de Beirute em 4 de agosto de 2020 atingiram uma economia já em crise. O ano 2020 continua a ser o choque mais violento, com uma contração real de 21,4%.
A estabilização gradual de 2022 não reabasteceu os motores de crescimento. A economia adaptou-se através da dólarização, dinheiro, transferências diásporas e turismo. Isto permitiu que o comércio e os serviços funcionassem, mas não substituiu um sistema bancário capaz de transformar poupanças em crédito para investimento. As empresas financiam mais os seus projectos a partir de fundos próprios, o que mecanicamente limita o tamanho e o número de investimentos possíveis.
A fraqueza do investimento é uma das consequências mais graves da crise. Sem crédito bancário normal, sem investimento público significativo e com elevada incerteza política e de segurança, o país está a renovar menos rapidamente os seus equipamentos e infra-estruturas. Por conseguinte, a perda do PIB não é apenas uma diminuição temporária da procura, mas também reflecte uma deterioração da capacidade produtiva.
2025: um rebote real, mas muito insuficiente
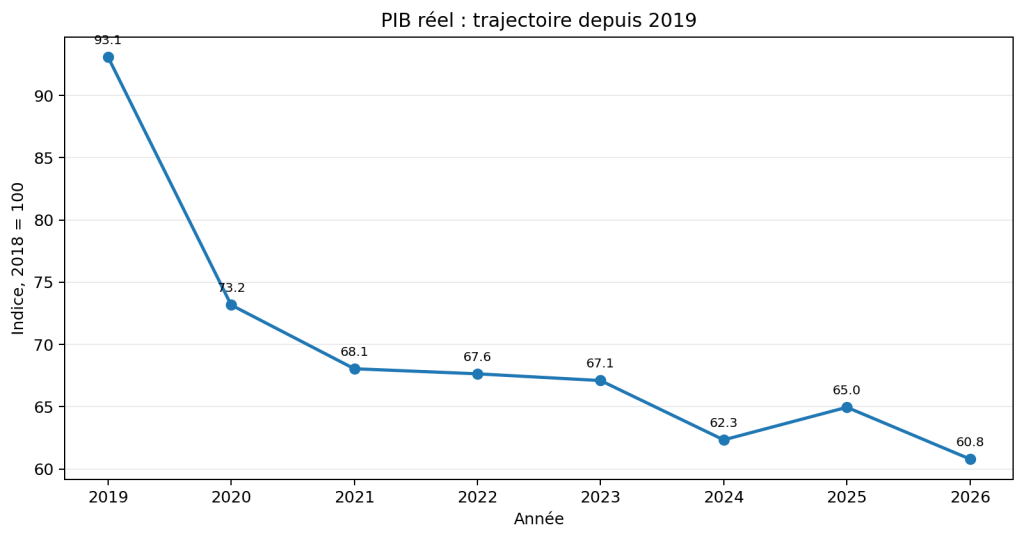
Reconstruído índice do PIB real, base 2018 = 100. 2025: estimativa; 2026: previsão.
O ano de 2025 foi a primeira melhoria líquida desde o início da crise. O Banco Mundial reviu sua última estimativa de crescimento real para 4,2% em seu relatório de verão de 2026. A recuperação baseou-se num maior consumo, turismo, investimento e melhoria de vários indicadores de actividade. Ele confirmou que tal economia comprimida poderia se recuperar rapidamente à medida que a segurança e as condições políticas melhorassem.
Mas um crescimento de 4,2% após uma perda cumulativa perto de 40% não é um retorno ao ponto de partida. As percentagens não são simétricas: uma economia que cai de 100 para 60 perde 40 por cento, mas depois tem de aumentar 66,7 por cento para 100. O Líbano enfrenta esta aritmética desfavorável. Mesmo vários anos de crescimento em 4% ou 5% não seria suficiente para eliminar rapidamente as perdas acumuladas desde 2019.
2026: Guerra para a reconstrução do PIB novamente
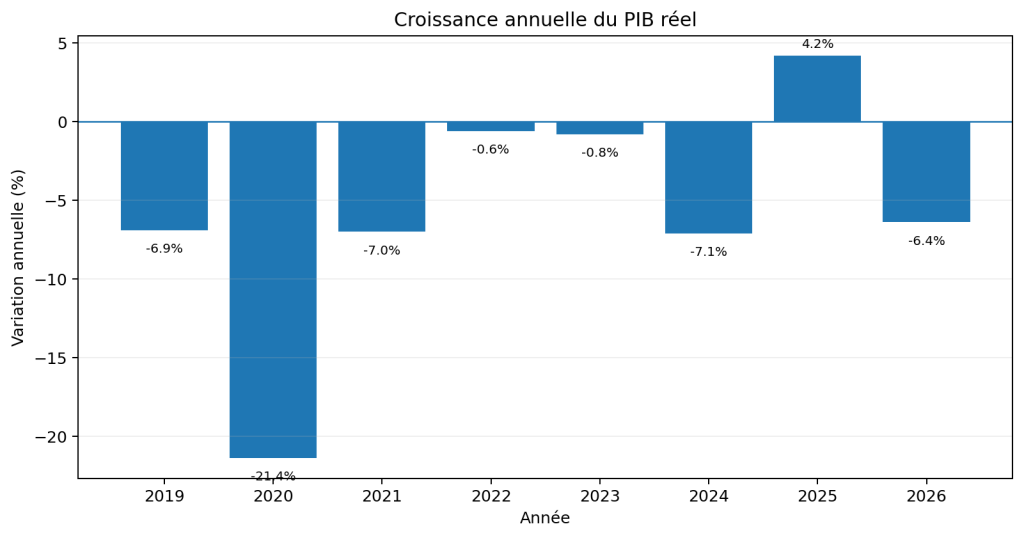
Crescimento real anual. 2025: estimativa revista; 2026: previsão.
A nova escalada de março de 2026 interrompeu este movimento. O Banco Mundial prevê agora uma contração real de 6,4 por cento em 2026. Estima que o conflito reduz cerca de 10,4 pontos de crescimento de um cenário livre de guerra, principalmente através do declínio das receitas turísticas e do consumo privado. A destruição da habitação e das infra-estruturas, o deslocamento da população e as perturbações logísticas também afectam o stock de capitais e, por conseguinte, o potencial de crescimento futuro.
O choque ocorre quando se espera que a inflação atinja em média 17,5% até 2026. Esta combinação ilustra novamente a diferença entre nominal e real: os preços podem continuar a subir à medida que a quantidade de bens e serviços produzidos diminui. Para as famílias, este é o padrão mais desfavorável: menor actividade económica e maior custo de vida.
PIB per capita confirma perda de riqueza
O PIB nominal per capita complementa o quadro. De acordo com o Banco Mundial, chegou a aproximadamente US$ 8.906 em 2019, antes de cair para US$ 5.561 em 2020, US$ 4.045 em 2021, US$ 3.654 em 2022 e US$ 3.478 em 2023. Foram cerca de 4.473 dólares em 2024. Este aumento não significa, mais uma vez, que o verdadeiro nível de vida tenha aumentado nas mesmas proporções: a inflação, a taxa de câmbio e a distribuição muito desigual do rendimento alteram significativamente o que este montante realmente permite comprar.
Além disso, o PIB per capita não é um salário médio. Divide a produção nacional pela população e não diz nada por si só sobre como essa riqueza é distribuída. Dois países com o mesmo PIB per capita podem ter níveis muito diferentes de pobreza e desigualdade. No Líbano, o indicador é utilizado principalmente para demonstrar a extensão da redução da base económica disponível por residente desde a crise.
Restabelecer o nível pré-crise exigirá mais do que apenas uma recuperação turística
A questão central, portanto, não é apenas voltar ao crescimento positivo. O Líbano tem de reconstruir os mecanismos que permitem que este crescimento continue: a reestruturação bancária, a resolução da questão dos depósitos, o reembolso do crédito, o financiamento da reconstrução, as infra-estruturas, a electricidade e um quadro orçamental credível. As transferências de turismo e diáspora trazem moeda e apoiam o consumo, mas por si só não podem substituir o investimento produtivo.
A trajetória do PIB desde 2019 mostra duas crises sobrepostas. O primeiro é nominal e monetário: o colapso da libra, inflação e uma redução acentuada no valor da economia convertida em dólares. O segundo é real: o encerramento das empresas, o declínio do investimento, a destruição do capital e uma diminuição sustentada da quantidade de bens e serviços produzidos. O aumento do PIB nominal desde 2023 não deve mascarar o segundo.
Estimativas futuras irão refinar o custo do conflito de 2026. No entanto, para medir uma saída real da crise, o indicador decisivo continuará a ser o PIB real: enquanto a produção ajustada aos preços não progredir de forma sustentável durante vários anos, um aumento do PIB nominal em dólares pode dar uma imagem de normalização sem significar que a economia libanesa recuperou a riqueza perdida desde 2019.
A ilusão da normalização
O aumento do PIB nominal, da estabilidade das taxas de câmbio e da dolarização dá agora um sentido de normalização que deve ser distinguido de uma verdadeira recuperação económica. As lojas trabalham, os restaurantes podem estar cheios, alguns salários privados são pagos em dólares e os preços tornaram-se mais previsíveis do que no auge da crise. Estes sinais são reais. Mostram que a economia se adaptou ao colapso monetário. Não significam que tenha recuperado a produção, o investimento e a riqueza perdidos desde 2019.
Uma economia pode estabilizar após uma forte contração. Foi precisamente o que aconteceu no Líbano. As famílias reduziram ou alteraram o seu consumo, as empresas ajustaram os seus custos e parte da actividade mudou para o dinheiro e para o dólar fresco. A estabilidade da taxa de câmbio em torno de um novo nível não restabelece depósitos bloqueados, perda de salários reais ou falta de empresas. O mecanismo de amortização-inflação impede principalmente de produzir os mesmos choques entre 2019 e 2023.
Esta diferença explica por que razão a actividade visível pode dar uma imagem mais favorável do que as contas nacionais. Os setores de consumo e serviços podem recuperar rapidamente com diáspora e dólares do turismo. Muitas vezes requerem menos financiamento a longo prazo do que uma fábrica, um projecto imobiliário ou uma infra-estrutura. Assim, uma animada rua comercial não é um indicador da reconstrução da capacidade produtiva.
A reestruturação bancária em falta mantém o crescimento
O principal obstáculo estrutural continua a ser o sistema bancário. Desde 2019, os antigos depósitos permaneceram em grande parte fixos e as perdas acumuladas entre o Estado, o Banco do Líbano e os bancos comerciais ainda não foram distribuídas como parte de uma reestruturação concluída. Os bancos continuam a prestar serviços, mas deixaram de fornecer a escala necessária da sua função económica central: recolher poupanças e transformá-las em crédito para as famílias e empresas.
O efeito sobre o PIB potencial é directo. As PME que pretendam comprar uma máquina, expandir uma oficina ou financiar um grande stock devem basear-se fortemente nos seus fundos próprios, num investidor ou num financiamento externo. Por conseguinte, uma empresa rentável, mas insuficientemente capitalizada, pode abandonar um projecto que um sistema bancário normal teria financiado. Repetidas numa escala de milhares de empresas, estas decisões reduzem o investimento, os ganhos de produtividade, a criação de emprego e, em última análise, a produção.
O mesmo mecanismo afeta as famílias. O crédito imobiliário, o financiamento de equipamento e parte do crédito ao consumidor permanecem muito abaixo do seu nível pré-crise. A demanda é mais dependente da renda atual e dólares disponíveis. Esta situação favorece aqueles que já têm liquidez e penaliza novos investidores. Enquanto a questão das perdas e dos depósitos bancários não for resolvida de forma credível, continua a ser difícil restabelecer a confiança e trazer poupanças de volta ao sistema bancário numa base sustentável.
Economia de caixa favorece serviços, investimento menos pesado
O modelo que surgiu desde a crise favorece mecanicamente atividades capazes de operar com pagamentos imediatos e requisitos de capital relativamente limitados. Restauração, comércio, serviços pessoais e turismo podem rapidamente beneficiar dos dólares trazidos pela diáspora. Apoiam o emprego e a actividade, mas não substituem os investimentos necessários para uma economia mais produtiva.
A indústria, a agricultura modernizada, a habitação e as infra-estruturas exigem financiamento a médio e longo prazo. Uma empresa industrial deve comprar máquinas, financiar edifícios e imobilizar o capital de giro. Um agricultor que quer aumentar sua produtividade deve investir em irrigação, armazenamento e equipamentos. Sem crédito, estes investimentos devem ser financiados quase inteiramente no início, o que reduz consideravelmente o número de actores capazes de os realizar.
Esta restrição ajuda a explicar porque o Líbano pode experimentar períodos de consumo dinâmico sem recuperar um forte crescimento real do PIB. O dinheiro permite que a economia funcione; Substitui muito menos o mecanismo de acumulação de capital que permite um aumento duradouro da produção.
Eletricidade, Infraestrutura, Estado e Capital Humano: Outros Bloqueios
O sistema financeiro não é o único obstáculo. O custo da electricidade continua a ser elevado para as empresas que combinam redes públicas, geradores e investimentos solares. As infra-estruturas de transportes e vários serviços públicos sofreram longos anos de subinvestimento. Estes custos reduzem a rentabilidade dos projectos e reduzem a competitividade do Líbano face às economias em que a energia, a logística e o financiamento são mais previsíveis.
Ao mesmo tempo, o Estado dispõe de uma margem limitada para compensar o fraco investimento privado. As necessidades dizem respeito simultaneamente aos salários e pensões do sector público, às infra-estruturas, à saúde, à educação, à segurança e à reconstrução. Por conseguinte, o investimento público continua a ser limitado, devendo restaurar parte do capital físico destruído ou degradado desde 2019.
A emigração adiciona uma perda menos visível. Médicos, engenheiros, professores, executivos e jovens graduados que partiram desde o início da crise às vezes enviam transferências que apoiam o consumo e as reservas cambiais. Mas sua partida simultaneamente reduz o capital humano disponível. A diáspora ajuda assim a economia a manter-se enquanto reflecte uma fuga de cérebros que pode reduzir o seu potencial de crescimento.
Por que alguns anos de recuperação não será suficiente
O crescimento de 4,2% estimado em 2025 mostrou a capacidade de recuperação de uma economia altamente comprimida. Não significa que a crise tenha acabado. Os percentuais são assimétricos: uma economia que cai de 100 para 60 perde 40%, mas depois precisa crescer 66,7% para recuperar 100. A partir de um nível real próximo de 61 após a contração esperada em 2026, vários anos de forte crescimento seriam necessários para retornar ao nível pré-crise.
O problema é, portanto, duplo. O Líbano tem de voltar ao crescimento, mas também mudar a sua composição. Uma recuperação impulsionada principalmente pelo consumo, turismo e transferências continua vulnerável a crises de segurança e variações sazonais. O crescimento sustentável requer investimentos mais produtivos, exportações, crédito, infraestrutura e ganhos de produtividade.
É neste sentido que o aumento do PIB nominal deve ser interpretado com prudência. Mostra uma apreciação monetária da atividade e uma adaptação à dólarização. Não demonstra que a economia tenha reparado os seus mecanismos de financiamento ou recuperado a sua capacidade produtiva. O teste real continua sendo o PIB real, mas também a capacidade do país de transformar a economia em investimento e manter o crescimento por vários anos.
Quadro resumo
| Ano | PIB nominal ($ bilhões) | Crescimento real | Índice Real (2018=100) |
| 2019 | 51.6 | -6,9 % | 93.1 |
| 2020 | 31,7 | – 21,4% | 73. 2 |
| 2021 | 23.1 | -7,0 % | 68.1 |
| 2022 | 21.0 | -0,6 % | 67.6 |
| 2023 | 20,1 | – 0.8% | 67.1 |
| 2024 | 26.0 | -7,1 % | 62. 3 |
| 2025 | n/a. | +4,2 % | 65.0 |
| 2026 | n/a. | -6,4 % | 60,8 |
Nota: O PIB nominal WDI está disponível até 2024. Crescimento 2025 é a estimativa revista publicada em agosto de 2026; 2026 é uma previsão.
Referências e ligações
Banco Mundial, Indicadores de Desenvolvimento Mundial — PIB nominal do Líbano e crescimento real, 2019-2024 dados: https://databank.worldbank.org/reports.aspx?country=LBN&source=2
Banco Mundial, Líbano Economic Monitor, verão de 2026 — A Conflict-Torn Economy: https://www.worldbank.org/en/news/press-release/2026/08/21/renowed-conflict-derails-lebanon-s-fragile-economic-recuperation
Banco Mundial, relatório completo Líbano Economic Monitor, verão 2026: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099613508202629849
Banco Mundial, dados seleccionados sobre o Líbano — crescimento real e PIB per capita: https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228ee1e3e70-0500042021/related/data-lbn.pdf