
O debate sobre depósitos mascara a questão mais difícil
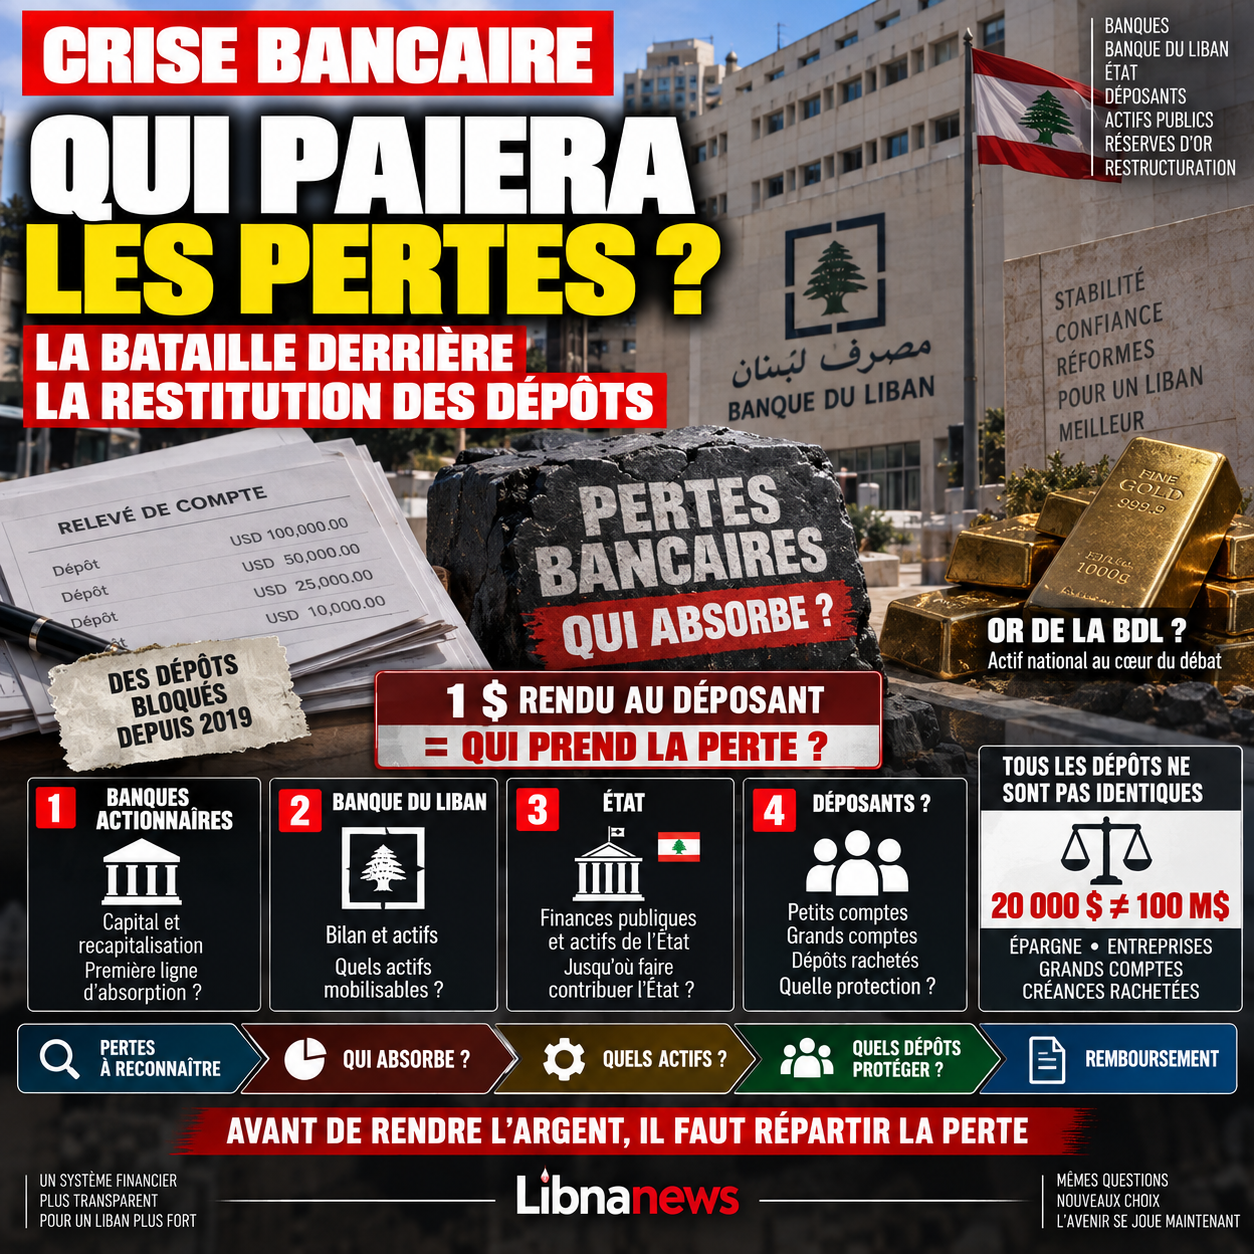
O debate sobre o projecto de tratamento das perdas financeiras centra-se numa questão que é imediatamente compreensível para os requerentes: quanto irão recuperar e em que prazo? No entanto, o problema técnico e político mais importante reside a montante. Antes de determinar como devolver os depósitos, o Líbano deve decidirque suportará as perdas acumuladas no sistema financeiro, e em que ordem.
Esta hierarquia não é um detalhe contabilístico. Determina a distribuição de várias dezenas de bilhões de dólares de perdas entre bancos e seus proprietários, o Banco do Líbano, o Estado e, em última análise, depositantes. No entanto, as provas examinadas nas fontes de 23 de Setembro de 2026 mostram que esta questão continua a ser um dos aspectos mais sensíveis do sistema em preparação.
O Governo de Nawaf Salam afirma ter iniciado o processo de tratamento do « defasamento financeiro », juntamente com a reestruturação bancária e o levantamento do sigilo bancário. O Primeiro-Ministro apresenta este texto como um dos instrumentos necessários ao regresso dos depósitos e à conclusão de um acordo com o Fundo Monetário Internacional.
Mas devolver um depósito é apenas o último passo no problema. No passado, é necessário determinar o que realmente permanece no sistema, reconhecer perdas, alocar perdas e decidir quais ativos podem financiar reembolsos. Enquanto esta sequência não estiver claramente definida, uma promessa de restituição pode simplesmente transferir perdas de um balanço para outro.
O mecanismo de crise explica por que a distribuição é tão conflitante
Nos anos anteriores a 2019, os bancos comerciais atraíram grandes depósitos em dólares. Uma parte considerável desses recursos foi então colocada no Banco do Líbano. O banco central utilizou directa ou indirectamente estas moedas para financiar o sistema económico, apoiar a libra, satisfazer as necessidades externas e apoiar o financiamento estatal.
Quando as entradas de capital se secaram, o mecanismo deixou de funcionar. Os bancos ainda tinham grandes dívidas sobre o Banco do Líbano em seus livros. Os depositantes ainda tinham direitos legais sobre os bancos. Mas as moedas correspondentes a uma grande parte destas responsabilidades deixaram de estar disponíveis.
É o cerne da lacuna financeira.
O problema não pode, portanto, ser resolvido simplesmente ordenando aos bancos que devolvam o dinheiro. A fim de reembolsar plenamente os seus clientes, eles próprios devem recuperar todas as suas dívidas do Banco do Líbano. O banco central, por sua vez, não pode honrar todas estas responsabilidades sem ter os activos correspondentes ou transferir parte do encargo para o Estado.
Assim, todas as soluções possíveis levam a alguém.
Se o banco pagar, seus acionistas e ações são afetados. Se o Banco do Líbano absorver as perdas, o seu balanço deve ser reestruturado. Se o Estado intervir, a taxa é transferida para o contribuinte e para as finanças públicas. Se nenhum destes níveis for suficiente, o requerente acabará por suportar parte do défice.
A batalha política é precisamente sobre a ordem em que esses bolsos devem ser procurados.
Os accionistas bancários são normalmente a primeira linha
Numa reestruturação bancária tradicional, os proprietários de bancos suportam perdas antes dos depositantes comuns. O capital existe precisamente para absorver choques.
Esta lógica é simples. Um acionista investe numa empresa para beneficiar dos seus lucros quando opera. Em contrapartida, corre o risco de perder o seu investimento quando a empresa se torna insolvente.
Aplicado no Líbano, este princípio implica que os fundos próprios existentes dos bancos devem ser utilizados antes de ser imposta uma perda aos depositantes.
Mas a questão rapidamente se torna mais complicada. Qual foi o valor real do capital bancário após o colapso da libra? Que bens ainda podem ser valorizados? Alguns accionistas têm a capacidade de injectar novos capitais? E acima de tudo, deve um banco incapaz de recapitalizar continuar a existir?
É aqui que o projecto de reestruturação bancária se associa directamente ao projecto relativo às perdas financeiras.
Um banco viável pode ser recapitalizado e continuar a funcionar. Um banco cujas perdas excedam largamente os activos disponíveis deve normalmente ser reestruturado, fundido, vendido ou liquidado de forma ordenada.
A manutenção artificial de todos os bancos em funcionamento equivale a atrasar o reconhecimento das perdas.
A questão do capital que sai antes e durante a crise continua a ser uma questão imperiosa
A responsabilidade dos accionistas não se limita ao valor actual dos seus interesses.
Desde 2019, tem havido uma pergunta regular: alguns acionistas, diretores, diretores ou pessoas politicamente expostas transferiram montantes significativos para o exterior em um momento em que o acesso de outros depositantes às suas contas tornou-se progressivamente impossível?
É claro que nem todas as saídas de capital são ilegais. O Líbano não tinha imediatamente adotado o controle formal de capital. Por conseguinte, uma pessoa poderia efectuar uma transferência legal, beneficiando eventualmente do acesso bancário que outros clientes já não dispunham.
O problema é a igualdade de tratamento e, em alguns casos, a origem dos fundos.
Os processos judiciais no Líbano e na Europa revestem-se de particular importância. Examinam vários movimentos financeiros envolvendo antigos funcionários, banqueiros, intermediários e instituições. Não levam à conclusão de que todas as transferências contestadas devem ser recuperadas. No entanto, mostram que a reestruturação do sistema não pode ser completamente separada da procura de activos que teriam deixado o país em condições contestadas.
Para os depositantes, o princípio é politicamente óbvio: seria difícil aceitar uma redução de seus ativos antes que as responsabilidades dos proprietários do sistema e gestores fossem examinadas.
O Banco do Líbano concentra a maior parte do problema
Mesmo uma contribuição máxima dos acionistas bancários provavelmente não seria suficiente para preencher a lacuna. O cerne das perdas reside na relação entre os bancos comerciais e o Banco do Líbano.
Durante anos, os bancos depositaram uma parte considerável da sua liquidez junto do banco central, atraído, em especial, por elevados rendimentos. Estas transacções criaram grandes créditos bancários sobre o Banco do Líbano.
A questão torna-se então: o que vale esta dívida hoje?
Se plenamente reconhecido, o Banco do Líbano deve encontrar os recursos necessários para reembolsá-lo. Se reduzidos, os bancos têm uma perda adicional, que é então transferida para o seu próprio balanço e, portanto, para a sua capacidade de reembolsar depositantes.
A reestruturação do Banco do Líbano é, portanto, inseparável da dos bancos.
O governador Karim Souaid herda um balanço profundamente afetado pelas operações acumuladas em anos anteriores. A nova gestão deve simultaneamente preservar as reservas disponíveis, reconstruir a credibilidade da instituição e participar na liquidação dos passivos históricos.
A utilização dos activos actuais do banco central para reembolsar depósitos antigos sem limitação criaria outro problema: privar o futuro sistema monetário das suas reservas.
Assim, o debate não tem apenas a ver com o que o Banco do Líbano tem. Concentra-se no que pode mobilizar sem comprometer a sua função futura.
De volta inevitável à discussão
As reservas de ouro são um dos ativos mais visíveis do Banco do Líbano. Seu alto valor leva regularmente a propor seu uso para ajudar a resolver perdas.
Esta solução parece atraente porque transforma os activos adormecidos numa fonte de reembolso.
É muito mais complexo na prática.
É uma reserva nacional e a sua utilização é regulamentada legalmente. Vender para financiar perdas bancárias seria principalmente transformar um ativo coletivo de longo prazo em um pagamento imediato para lidar com as consequências de uma crise passada.
A escolha é, portanto, tanto política como financeira.
Se as reservas de ouro são utilizadas, é necessário determinar qual a geração que suporta a perda deste ativo e para quem precisamente seus benefícios de liquidação. Caso contrário, outros recursos devem ser encontrados.
O mesmo debate diz respeito aos outros activos do Banco do Líbano e a quaisquer interesses ou propriedades que possam ser valorizados.
O risco consiste em construir um plano de reembolso sobre activos cuja venda seria legal, política ou economicamente difícil.
Pode o Estado ser responsabilizado pela diferença?
Esta é a outra grande batalha.
Parte do sistema bancário considera que o Estado tem uma grande responsabilidade, uma vez que uma fracção dos recursos financeiros foi utilizada directa ou indirectamente para financiar os seus défices. De acordo com esta leitura, o Tesouro deve participar no tratamento das perdas.
O raciocínio oposto aponta que a transferência de perdas bancárias para o Estado equivale, em última análise, a pagá-las por toda a população.
O Estado não tem uma reserva de dinheiro fora da empresa. Os seus recursos provêm de impostos, bens públicos e rendimentos futuros.
Por conseguinte, um pressuposto orçamental maciço transformaria uma perda financeira já incorrida em dívida pública ou futuras imposições.
Esta questão torna-se particularmente sensível quando os bens do Estado são mencionados.
As terras públicas, as empresas públicas ou os rendimentos futuros podem teoricamente ser afectados a um mecanismo de reembolso. Mas tal solução significa que os activos pertencentes colectivamente aos libaneses são utilizados para reparar as perdas de um sistema bancário que nem todos os cidadãos beneficiaram da mesma forma.
É por isso que a fórmula de criação de um fundo financiado por bens públicos é regularmente resistida.
Nem todos os depósitos são o mesmo problema
Outra questão-chave diz respeito à distinção entre candidatos.
Tratar uma conta de poupança de $20,000 da mesma forma e um depósito de várias centenas de milhões criaria uma distribuição muito diferente de perdas.
As normas de resolução bancária procuram geralmente proteger ainda mais os pequenos depositantes. Os grandes credores podem estar mais expostos quando os activos deixarem de ser suficientes.
Mas a crise libanesa tem uma peculiaridade: durante anos, o sistema bancário foi apresentado como seguro, enquanto nenhum mecanismo de resolução ordenada foi aplicado no momento do colapso.
Muitos grandes candidatos também são empresas. A forte redução dos seus activos pode causar falências, eliminar empregos ou impedir o investimento.
Por conseguinte, a dimensão do depósito deve ser distinta da natureza do seu titular.
Uma família que vendeu imóveis pode ter um depósito alto sem ser um investidor financeiro. Uma empresa pode manter seu dinheiro no banco para pagar seus fornecedores. Um fundo ou um investidor profissional encontra-se numa situação diferente.
Uma lei séria deve, portanto, definir suas categorias com muito mais precisão do que apenas oposição entre « pequenos » e « grandes » candidatos.
Os juros pagos antes de 2019 também podem entrar no debate
Outra questão sensível são os rendimentos muito elevados propostos antes da crise.
Alguns depósitos beneficiaram de taxas de juro muito superiores às disponíveis nos mercados internacionais. Esses retornos foram um dos instrumentos usados para atrair dólares para o sistema.
Todos os juros acumulados devem ser considerados uma dívida idêntica ao capital inicial?
A resposta não é óbvia.
Um depositante pode legitimamente argumentar que aceitou a oferta contratual de um banco e que não tem responsabilidade pela política monetária que permitiu esse retorno.
Por outro lado, numa reestruturação em que os activos são insuficientes, o tratamento de interesses excepcionalmente elevados pode tornar-se um instrumento para reduzir a diferença sem afectar o capital inicial da mesma forma.
Essa distinção pode ser de bilhões.
É, portanto, muito mais importante do que algumas discussões secundárias que ocupam o debate público.
Depósitos processados após 2019 ainda são uma categoria diferente
A crise também criou vários tipos de dólares bancários.
Após 2019, os depósitos foram comprados e vendidos com descontos significativos. Um investidor poderia adquirir um crédito bancário de 100.000 dólares por uma fração de seu valor facial.
Se a lei então reembolsar esses US $ 100.000 em seu valor total, o comprador percebe um lucro considerável financiado pelo mecanismo de resolução.
Por conseguinte, é necessário distinguir o requerente inicial daquele que posteriormente adquiriu um pedido de corte de cabelo.
A data de aquisição, o preço pago e a origem do depósito podem tornar-se decisivas.
Este é um exemplo da razão pela qual um simples limiar de reembolso não é suficiente para resolver a crise.
Duas contas com exactamente o mesmo equilíbrio podem corresponder a realidades económicas completamente diferentes.
O risco real é alocar perdas antes de reconhecê-las
O Líbano passou vários anos a discutir a crise sem adoptar um reconhecimento definitivo e consensual de todas as perdas.
No entanto, este é o primeiro passo em qualquer resolução.
É necessário estabelecer o valor real dos activos dos bancos, os seus créditos sobre o Banco do Líbano, os seus passivos, os activos móveis e quaisquer obrigações do Estado.
Sem um balanço consolidado credível, a distribuição pode ser manipulada pelos pressupostos estabelecidos.
Uma avaliação otimista dos ativos reduz artificialmente a perda hoje, mas corre o risco de criar um novo buraco amanhã. A avaliação excessivamente pessimista pode, pelo contrário, impor imediatamente maiores perdas do que o necessário.
Por conseguinte, o papel das auditorias torna-se central.
A reestruturação não pode basear-se unicamente em negociações políticas entre o Estado e os bancos. Deve basear-se numa avaliação suficientemente forte para enfrentar os desafios.
A ordem das perdas é a lei real da crise
O coração do futuro mecanismo pode finalmente ser resumido por uma sucessão de perguntas.
Que parte deve ser absorvida pelo capital dos bancos? Que acionistas devem recapitalizar suas instituições? Quais bancos ainda são viáveis? Que bens podem ser recuperados em processos judiciais? Que parte dos seus compromissos pode o Banco do Líbano reconhecer? Que activos do banco central podem ser mobilizados? Até que ponto o Estado pode contribuir sem transferir perdas para os contribuintes? Quais depósitos devem ser totalmente protegidos? Como lidar com grandes contas, juros excepcionais e créditos adquiridos a preços reduzidos após a crise?
A ordem em que estas perguntas serão decididas determinará quem irá realmente pagar.
Por conseguinte, o debate público centrado apenas no número de anos necessários para devolver os depósitos é insuficiente. Um calendário de reembolso pode ser anunciado sem definir claramente a fonte de dinheiro.
A verdadeira escolha política está antes do primeiro pagamento.
Consiste em decidir se as perdas serão suportadas, em primeiro lugar, pelos proprietários e gestores das instituições financeiras, pelo balanço do Banco do Líbano, pelos activos públicos ou pelos próprios depositantes.
Enquanto esta hierarquia não estiver explicitamente estabelecida, a promessa de devolver os depósitos permanece incompleta. Por trás de cada dólar prometido a um depositante continua a mesma questão, a que seis anos de crise ainda não se resolveram definitivamente:em que balanço será tomado este dólar, e quem aceitará a perda correspondente?