

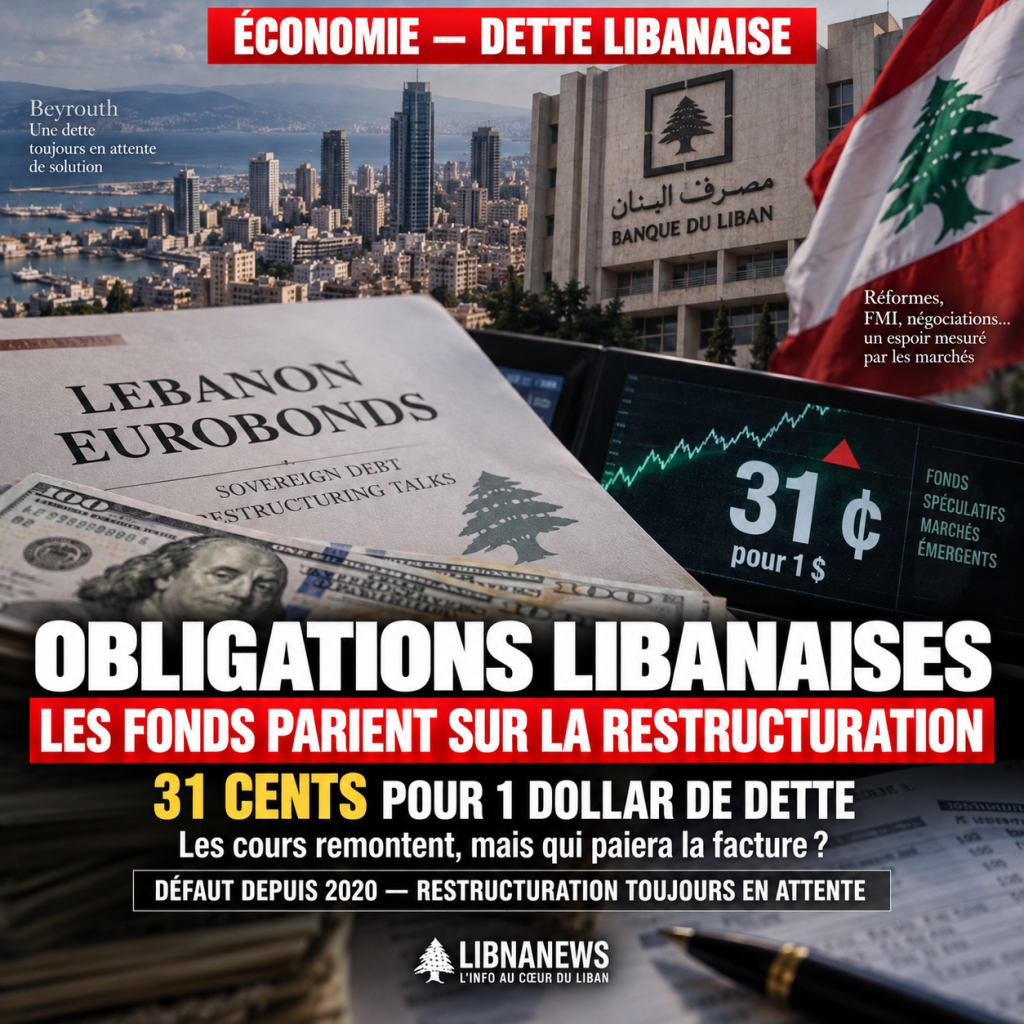
27 a 31 centavos: o que o mercado realmente compra
As obrigações internacionais do Estado libanês chegaram a 31 centavos no início de outubro de 2026 para um dólar em valor nominal. Este nível, que tem sido o mais alto em aproximadamente seis anos, contrasta com o não pagamento anunciado em março de 2020 sob o governo de Hassan Diab. No entanto, os progressos não significam que os prazos estejam novamente a ser cumpridos ou que o Fundo de Receitas Consolidadas possa normalmente pedir empréstimos. Em primeiro lugar, indica que alguns investidores concordam em pagar mais hoje por uma dívida cuja futura liquidação permanece incerta. Essa mudança de preço é uma informação financeira importante: reflete uma revisão das expectativas, não uma recuperação adquirida da solvência do Estado.
As citações citadas mostram um intervalo de 27,13 a 29,25 centavos, em comparação com 27,25 a 29,50 centavos no final da semana anterior. Esses intervalos devem ser lidos com cautela: eles não representam necessariamente preços de transação idênticos para todas as questões. As obrigações diferem em termos de maturidade e condições. O anúncio de um preço próximo de 31 cêntimos não significa que a totalidade da dívida troque a este nível. No entanto, observa um interesse renovado nos títulos libaneses. A diferença entre as cotações observadas e o limiar mencionado também mostra por que razão uma circulação de mercado não pode ser resumida a um preço único.
Fundos de mercado emergentes tomam uma posição sobre negociações que não foram bem sucedidas
O movimento está associado às compras líquidas de fundos de investimento ativos em mercados emergentes. O seu interesse não deve ser confundido com o de um credor que financia um novo projecto público. No mercado secundário, um investidor compra um título já emitido por outro detentor. O Estado libanês não recebe o produto desta transacção. Por outro lado, o novo comprador obtém um crédito e o direito de participar, nas condições aplicáveis, nas negociações sobre o seu futuro tratamento. A mudança de propriedade pode, portanto, alterar as expectativas e estratégias dos credores sem trazer um único dólar adicional para o orçamento.
Uma compra de 31 cêntimos pode ser rentável se o valor em última análise recuperado exceder o preço pago, tendo em conta o tempo decorrido, os custos e o risco. Para fins ilustrativos, uma garantia comprada em $31 por 100 dólares nominais geraria um ganho bruto de $9 se seu acordo final chegasse a $40. Se a recuperação fosse apenas $20, o investidor incorreria em uma perda bruta de $11. Estes exemplos não prejudicam qualquer proposta de reestruturação. Eles mostram o cálculo que pode atrair fundos especializados: comprar uma dívida de corte de cabelo, em seguida, apostar em um resultado mais favorável do que o implícito no preço de compra.
O volume real trocado, a identidade dos compradores e a concentração dos títulos não são pormenorizados nas informações disponíveis. Seria, portanto, inadequado afirmar que um determinado fundo controla agora uma parte decisiva das obrigações. A distinção conta para um levantamento dos beneficiários: o aumento pode beneficiar os vendedores que imediatamente percebem sua mais-valia, bem como os detentores que vêem o valor de suas carteiras crescer no papel. Também pode expor novos compradores a perdas se as negociações falharem.
Reforma bancária e Fundo Monetário: os anúncios que alimentam o otimismo
A aquisição está alinhada com os progressos anunciados na reforma do sector bancário. Os investidores teriam saudado as alterações legislativas discutidas no Líbano, bem como as perspectivas de retoma do comércio com o Fundo Monetário Internacional. Uma missão do Fundo visitou o Líbano de 15 a 18 de setembro de 2026, de acordo com as informações publicadas. As discussões são apresentadas como um sinal de um melhor diálogo técnico. O ministro das Finanças, Yassine Jaber, também relatou incentivar as trocas com os funcionários da instituição nos Estados Unidos. No entanto, a avaliação positiva de certas reformas deve distinguir-se da conclusão de um novo acordo: as informações examinadas não confirmam a assinatura de um programa definitivo.
A reforma bancária e a dívida soberana estão ligadas, mas não são as mesmas. O tratamento das perdas bancárias, dos créditos do Banco do Líbano e dos direitos dos depositantes não pode ser considerado um reembolso das obrigações internacionais do Estado. Uma solução de um lado pode tornar as negociações mais credíveis sem estabelecer automaticamente o outro. No entanto, o mercado pode reagir à impressão de que vários arquivos longos bloqueados estão avançando simultaneamente. É precisamente isso que torna o aumento dos preços frágil: uma antecipação do progresso pode preceder a sua tradução legal e financeira por vários meses ou mesmo anos.
Uma anomalia cronológica aparece no texto econômico examinado: refere-se a uma medida datada de « atual 12 de agosto », enquanto a edição é datada de 8 de outubro. Esta formulação, por si só, não permite determinar se o autor se refere a uma decisão anterior ou se foi cometido um erro de redação na publicação. Seria imprudente transformar esta passagem numa certa data de entrada em vigor. A fim de avaliar as reformas, é necessário estabelecer uma distinção entre a votação parlamentar, a aprovação, a aplicação da legislação e a sua aplicação efectiva.
Por que as obrigações mais elevadas podem complicar a negociação da dívida
O aumento do preço dos títulos é muitas vezes apresentado como boas notícias. Para um Estado em falta, o raciocínio é menos simples. Se os credores adquirirem as suas obrigações a preços mais elevados, podem estar menos inclinados a aceitar uma liquidação inferior ao seu custo de compra. Os proprietários históricos, por outro lado, podem comparar qualquer oferta com os preços observados no mercado secundário. O nível de 31 cêntimos não impõe legalmente qualquer taxa de recuperação, mas torna-se um ponto de referência nas discussões. Um aumento alimentado pelo otimismo pode assim aumentar as expectativas dos investidores mesmo antes de o Estado ter impedido a sua capacidade real de pagar.
Há três dimensões que muitas vezes são misturadas no debate público: o valor nominal devido, o valor de mercado e a soma que poderia ser reconhecida em um acordo de reestruturação. Um valor nominal de $100 comprados $31 não reduz automaticamente a dívida contratual do Estado para $31. Inversamente, o credor não tem necessariamente uma garantia para recuperar os $100. A solução dependerá dos termos de um acordo, das regras jurídicas aplicáveis e da capacidade de reembolso. Por conseguinte, apresentar a notação como o montante que o Líbano terá de pagar seria enganoso.
A questão de interesse acumulada desde o default de 2020 torna a equação mais difícil. As informações disponíveis referem-se ao seu possível tratamento nas discussões, sem fornecer uma tabela completa por questão ou cálculo de consenso. No entanto, o destino dos juros não pagos pode alterar significativamente o valor de uma proposta. Uma oferta apenas para o principal não é directamente comparável a uma oferta que incorpora uma fracção dos cupões devidos. Antes de anunciar uma taxa de desconto ou poupança para o Fundo de Receita Consolidada, você precisa saber a base de cálculo e a maturidade a que se aplica.
Quem ganha, quem espera e quem vai arcar com a conta?
Os primeiros possíveis vencedores são os investidores que já tinham os títulos antes de serem levantados. Aqueles que vendem depois do aumento podem transformar um ganho potencial em um ganho realizado. Os compradores recentes, por sua vez, fazem a aposta de que a negociação final lhes dará uma recuperação sobre o custo incorrido. No entanto, o mercado não revela nos documentos analisados a distribuição exata entre fundos especializados, instituições financeiras e outras operadoras. Também não é possível estabelecer a percentagem de títulos detidos indirectamente pelos intervenientes libaneses. Por conseguinte, qualquer designação dos beneficiários seria especulativa.
Para o Estado, o aumento não cria nenhuma receita imediata. Pode sinalizar uma confiança renovada na possibilidade de um acordo, mas pode também aumentar as expectativas de alguns credores. Para os contribuintes e utilizadores de serviços públicos, o desafio é mais distante: demasiada reestruturação poderia reduzir as margens orçamentais disponíveis para reconstrução, infra-estruturas e despesas sociais. Por outro lado, uma solução credível compatível com as capacidades do país poderia reduzir a incerteza financeira. O benefício coletivo dependerá do conteúdo do contrato, não apenas do desempenho de um título classificado.
O ajustamento das obrigações ocorre numa economia que deve simultaneamente reconstruir a habitação, financiar os serviços públicos e reestruturar o seu sistema bancário. Uma análise econômica publicada na mesma série de jornais sugere que a inflação poderia atingir cerca de 17,5% até o final de 2026, de acordo com uma previsão do Banco Mundial. Este valor não é uma medida dos preços das obrigações. Todavia, recorda que a melhoria de um indicador financeiro pode coexistir com uma deterioração do poder de compra. Um aumento do mercado secundário não deve mascarar as dificuldades que as famílias ainda enfrentam.
Os números e documentos necessários para dividir o optimismo da especulação
A fim de apreciar realmente o aumento dos valores mobiliários, ainda faltam algumas informações: o volume de operações, a repartição dos preços por emissão, a estrutura dos detentores, o montante dos juros devidos e a posição comercial do Estado. Devem também ser conhecidos os pressupostos macroeconómicos utilizados para determinar o que o Líbano pode razoavelmente reembolsar. Sem estes dados, é possível descrever a retoma dos contratos públicos, mas não quantificar o ganho global dos fundos ou o custo final das finanças públicas. A ausência destes elementos constitui uma limitação substancial do inquérito, não um pormenor técnico.
A partir de 8 de outubro de 2026, o limiar próximo de 31 centavos é, portanto, uma mudança nas expectativas em vez de liquidação da dívida. Os fundos interessados em valores mobiliários libaneses apostam num resultado mais favorável, alimentado pelos anúncios de reformas e pela retomada do diálogo com o Fundo Monetário Internacional. O Estado ainda enfrenta o problema inicial de negociar o tratamento da dívida compatível com os seus recursos e a reconstrução económica. A questão decisiva não é se o mercado ganhou alguns cêntimos, mas que parte do valor futuro será dada aos credores e em que condições.

Comentários