

Em 20 de maio de 2019, tudo ainda parece funcionar
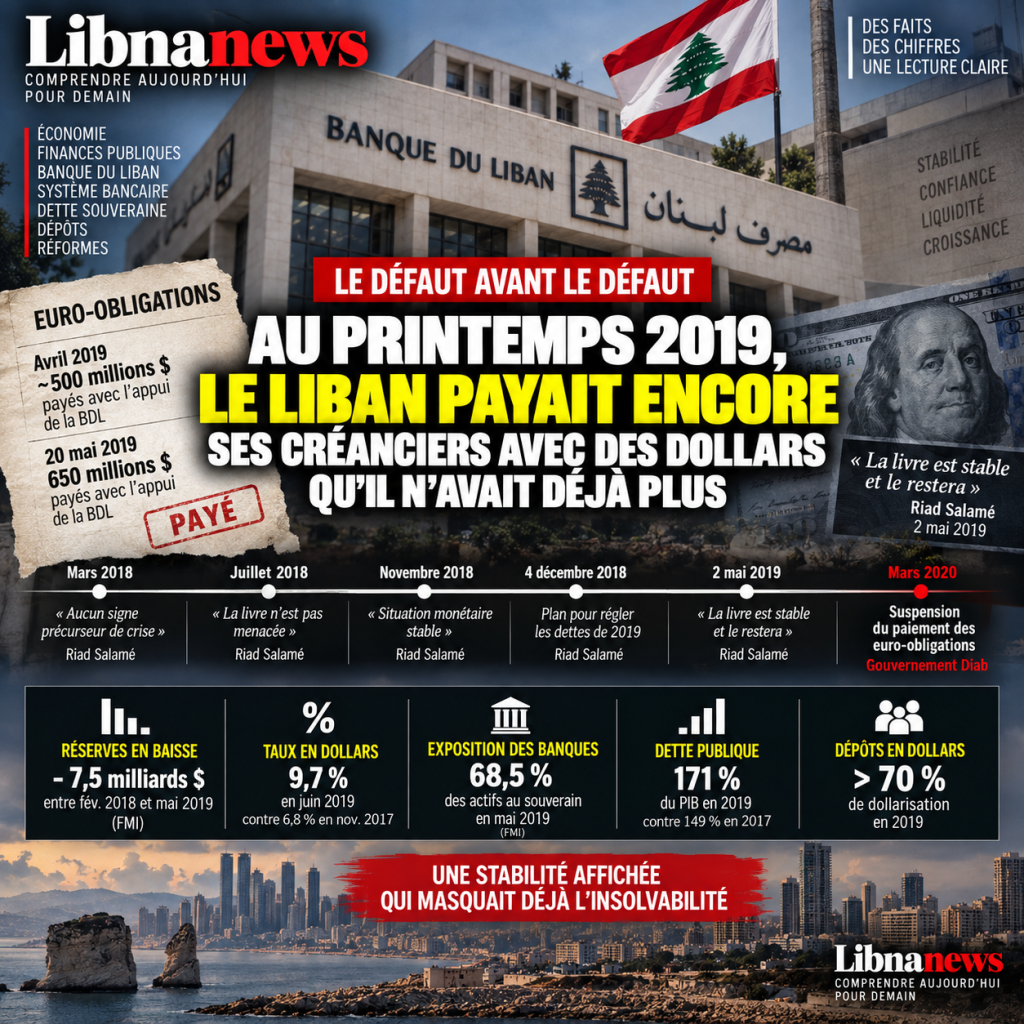
Em 20 de maio de 2019, o Líbano reembolsa 650 milhões de dólares de Eurobonds. Para o titular do título, o histórico para lá: o dinheiro chega, na maturidade, e Beirute não está em falta. Em comunicados de imprensa e telas de mercado, o país continua, portanto, a pertencer ao mundo dos Estados que pagam suas dívidas. O livro vale oficialmente 1507,5 dólares. Os bancos normalmente abrem. Os depositantes ainda podem olhar para seus saldos em dólares sem imaginar que em breve eles se tornarão quase impossível de retirar.
Mas por trás deste pagamento já está a maior parte da próxima crise. Os 650 milhões não são normalmente encontrados pelo Departamento de Finanças. O Banco do Líbano fornece-lhe moeda. Um mês antes, aproximadamente 500 milhões de dólares tinham sido liquidados na mesma base. Em dois meses, aproximadamente US $ 1,15 bilhões em dívida externa foi, portanto, honrado, enquanto o Fundo de Receita Consolidada dependia diretamente do banco central para obter os dólares necessários.
Ainda não é um defeito. Pode ser mais interessante: este é o momento em que o aparecimento do pagamento e a realidade da solvência começam a contar duas histórias diferentes. O credor é pago. O Estado já não tem uma capacidade normal de financiamento externo. O Banco do Líbano ganha tempo, e desta vez é pago com os recursos de um sistema bancário que depende de depósitos.
Um ano antes, a mensagem foi tranquilizadora
É necessário voltar em março de 2018 para entender por que esta cena de maio de 2019 poderia passar quase normalmente. Riad Salamé então espalha os discursos de falência. A balança de pagamentos é positiva nos primeiros dois meses, os depósitos estão a aumentar e os activos estrangeiros do Banco Central estão a aumentar. O governador afirma que não há sinal de crise. O problema na sua conta é outro: o défice orçamental e o fracasso do Estado em proceder à reforma.
Este diagnóstico contém uma verdade que ninguém pode negar seriamente. O Estado libanês gasta muito, coleta mal, acumula a dívida e deixa a eletricidade engolir bilhões. No entanto, ao mesmo tempo, outra fragilidade está crescendo dentro do sistema que deveria compensar essas falhas. Os depósitos estão a abrandar. As taxas estão a subir. O Banco do Líbano deve oferecer mais para atrair dólares bancários. As suas reservas brutas continuam a ser grandes, mas os seus compromissos para com o sector bancário também estão a aumentar.
O desacordo que irá passar por toda a crise já existe. Para os defensores do modelo, o Banco Central e os bancos são o baluarte que permite ao país sobreviver à má gestão do Estado. Para seus críticos, a muralha está se tornando uma fonte de perigo. Os mesmos dólares são usados para defender o livro, financiar o estado e tranquilizar depositantes. Enquanto continuarem a entrar, ninguém é obrigado a escolher entre estas três promessas.
O FMI já havia descrito a mecânica em 2016: depósitos bancários, atraídos por altas taxas, estabilidade cambial e transferências de diáspora, financiando simultaneamente o Estado e o déficit externo. Com o declínio do investimento direto, os depósitos continuados tornam-se a principal fonte de capital. Por conseguinte, uma desaceleração dos fluxos ameaça directamente as reservas e a paridade.
O risco é amplificado pela exposição bancária ao soberano. A partir de junho de 2016, os títulos públicos representam cerca de 28 por cento dos ativos bancários e dos depósitos e reservas em excesso junto do Banco do Líbano cerca de 40 por cento. A posição em risco combinada excede seis vezes o capital próprio de primeira classe. A estabilidade baseia-se já em ligações excepcionais entre bancos, bancos centrais e Estados.
Julho 2018: o livro « não está ameaçado »
Em 11 de julho de 2018, Salamé afirma que o livro é estável e não está ameaçado. Descreve uma situação confortável, destaca o aumento dos depósitos e espera um crescimento de 5%. Além disso, exige uma melhor percepção do Líbano no estrangeiro. A comunicação combina assim a estabilidade cambial, os depósitos e a confiança do mercado.
No entanto, o FMI já está projetando um declínio em seus ativos não-ouro e sobrecarregados, de $40,6 bilhões em 2017 para $37,5 bilhões em 2018 e $33,7 bilhões em 2019. O défice da balança corrente está próximo de 25% do PIB e a dólarização dos depósitos aproxima-se de 69%. A questão não é se o livro mantém esse dia: ele mantém. É sobre quanto custa mantê-lo e quanto tempo os dólares necessários podem continuar a entrar.
Novembro 2018: declarada estabilidade, moedas em declínio
Em 26 de novembro de 2018, após uma reunião com Michel Aoun, Salamé ainda garante que a situação monetária seja estável. Esta declaração vem em um momento em que os ativos em moeda estrangeira do Banco do Líbano diminuíram em aproximadamente $1,67 bilhões na primeira metade do mês. A almofada da moeda, portanto, erode quando a mensagem oficial insiste na estabilidade.
A contradição é menor no achado imediato do que na definição utilizada. Para o Banco do Líbano, estabilidade significa, em primeiro lugar e acima de tudo, que a paridade e o sistema bancário detêm. Para uma análise de solvência, é também necessário medir o custo dessa estabilidade, as responsabilidades acumuladas em moeda estrangeira e a dependência de novos depósitos.
4 de dezembro de 2018: BDL promete liquidar dívidas de 2019
Uma declaração oficial de 4 de Dezembro é particularmente reveladora. Após uma reunião com o Ministro das Finanças, Salamé explicou que um plano atrairia fundos para questões estatais. Alega que as capacidades do setor bancário, obtidas, em especial, através da engenharia financeira dos últimos três anos, contribuirão para organizar a liquidação de dívidas internas e externas em 2019. Também assegura que a taxa de câmbio e o crédito permaneçam estáveis.
Ele mesmo descreve o circuito: o Banco Central recebeu depósitos em dólares dos bancos e concedeu-lhes depósitos em livros; certos créditos devem então ser convertidos em contas do Tesouro à taxa de mercado. Por conseguinte, o financiamento público depende já de um circuito organizado pelo Banco Central e não de um acesso normal do Tesouro aos investidores.
Início de 2019: o balanço é considerado estável, mas a BDL substitui o mercado
Salamé anuncia que as operações financeiras continuarão em 2019. Ele afirma que o balanço do Banco Central permaneceu estável apesar da turbulência e que tem moeda suficiente para manter a libra e atender às necessidades do governo. Ele explica como manter os ativos externos em vez de os aumentar.
Enquanto isso, os bancos comerciais reduzem sua participação no financiamento regular do Tesouro. O Banco do Líbano compra mais dívida pública enquanto paga pesadamente os bancos de dólares lugar em casa. Assim, o Banco Central torna-se gradualmente o intermediário entre os bancos e um Estado que o mercado financia cada vez menos.
2 de maio de 2019: « o livro é estável e permanecerá estável »
Em 2 de maio de 2019, Salamé disse a Baabda que o livro é estável e permanecerá estável. Garante que o Banco do Líbano tem toda a capacidade para manter esta estabilidade. Algumas semanas depois, a maturidade externa de $650 milhões é realmente paga. Mas é graças aos dólares fornecidos pelo Banco Central ao Ministério das Finanças.
O resultado visível, portanto, confirma o discurso de curto prazo: o livro detém e o credor é pago. A mecânica subjacente diz outra coisa. O Tesouro já não tem normalmente as moedas necessárias e o Banco do Líbano substitui-as. Existe estabilidade, mas é financiada por uma transferência de risco para o balanço do Banco Central.
Abril e Maio de 2019: $1.15 bilhões pagos com suporte BDL
O prazo de maio é de cerca de $650 milhões. Fontes informadas confirmam que o Banco do Líbano concede fundos ao Ministério das Finanças sob a forma de um empréstimo de ponte. Eles afirmam que o prazo de abril de cerca de 500 milhões tinha seguido o mesmo padrão. Os titulares são pagos: não há, portanto, qualquer incumprimento legal. Mas $1,15 bilhões em termos sucessivos dependem diretamente do Banco Central.
O FMI confirma então que o mecanismo é mais amplo: as obrigações em euros a amadurecer e todos os pagamentos de juros externos são liquidados pelo Banco do Líbano em nome do Governo. A contraparte é um saldo negativo em moeda do Tesouro com o Banco Central e um empréstimo ponte de taxa zero. O pagamento de Maio não é, portanto, uma excepção; é a expressão visível de um sistema já instalado.
Junho de 2019: « A solvência do governo não está em jogo »
Em junho, Salamé ainda afirma não ter problemas com o reembolso das obrigações em euros do ano e acredita que a solvência do governo não está em jogo. Ele indicou que o Ministério das Finanças e o Banco Central preferiam não emitir dívida de novo dólar enquanto a visibilidade permanecesse baixa, mas acrescentou que o país tinha liquidez. Quando perguntado sobre transferências de diáspora, ele disse que o Banco do Líbano iria fechar a lacuna se não fossem suficientes.
Essa resposta resume o núcleo do modelo: se faltam dólares privados, o Banco Central preenche a lacuna. Mas não é uma fonte externa de moeda. Ela própria obtém esses dólares principalmente do sistema bancário, portanto, dos depositantes. A falta de financiamento não é removida; é convertida em dívida do Banco Central para os bancos.
O que o FMI vê ao mesmo tempo
Em julho de 2019, o diagnóstico do FMI contrasta com a história da capacidade. As reservas diminuíram cerca de US$ 6 bilhões desde o início de 2018 no comunicado da missão; o relatório completo representa a diminuição para mais de 7,5 bilhões entre o pico de fevereiro de 2018 e maio de 2019. O crescimento dos depósitos em 2018 é o mais baixo desde 2005. A dolarização excede 70%. O crédito ao sector privado está a diminuir e os empréstimos improdutivos estão a aumentar.
Os valores mobiliários públicos representam cerca de 14 por cento dos activos e depósitos bancários no Banco do Líbano, representando 55 por cento. A exposição combinada à riqueza soberana ascende a 68,5 % dos activos, ou seja, mais de oito vezes o capital próprio de primeira classe. Os bancos ganham US$ 2,7 bilhões em juros adicionais em 2018 em suas contas, principalmente com o Banco do Líbano, estabilizando seus lucros em torno de US$ 2,2 bilhões, apesar de uma economia fraca.
Bancos ganharam mais da BDL à medida que o crédito caiu
Estes dados explicam por que razão a rendibilidade dos bancos poderia sobreviver temporariamente à deterioração económica. O interesse em investimentos com o Banco do Líbano compensa a fraqueza do crédito privado e o aumento das dívidas duvidosas. Por conseguinte, a rendibilidade do banco não prova que a economia seja sã; Está cada vez mais dependente da remuneração oferecida pelo Banco Central.
O conflito de incentivos é óbvio. Colocar dólares no Banco do Líbano em altos rendimentos torna-se mais atraente do que financiar empresas em uma economia estagnada. Os bancos reduzem o seu crédito privado enquanto a sua exposição ao soberano aumenta. O Banco Central obtém os dólares necessários para paridade e financiamento estatal, mas paga um preço crescente para atraí-los.
Reservas brutas contra posição líquida: o canto cego da fala
A comunicação oficial insiste frequentemente no elevado nível de reservas brutas. O número é real, mas incompleto. O FMI salienta que as transacções financeiras acumulam simultaneamente responsabilidades em moeda estrangeira para com os bancos. Reservas alimentadas por dólares emprestados do setor bancário não fornecem a mesma proteção que um estoque de moedas livres de passivos correspondentes.
É isso que deixa claro como o Banco do Líbano ainda poderia pagar enquanto enfraquecia. Tinha fundos disponíveis a curto prazo. No entanto, alguns desses recursos correspondiam às obrigações dos bancos. Usando-os para financiar o Tesouro gradualmente transformou a dívida pública explícita do Banco Central em uma dívida para com o sistema bancário.
Falha jurídica em 2020, incapacidade de financiamento muito antes
Em 7 de março de 2020, o governo anunciou que não pagaria a Eurobond de US $ 1,2 bilhões devido em 9 de março. Em 23 de Março, suspendeu o pagamento de todas as obrigações em euros em moeda estrangeira. Esta é a quebra legal: pela primeira vez, os credores não são mais pagos de acordo com as condições estabelecidas.
Mas o colapso econômico é anterior. A partir de 2019, o mercado já não financia normalmente a dívida externa, o Banco do Líbano paga prazos e juros em nome do governo, o declínio das reservas e a exposição bancária às abordagens soberanas 69 por cento dos ativos. Março de 2020, por conseguinte, não cria insolvência; deixa de a disfarçar pelo balanço do Banco Central.
Por que o relato « o defeito criado a crise » está incompleto
O incumprimento de março de 2020 agravou o isolamento financeiro, reduziu o valor das obrigações em euros e criou perdas adicionais para os seus titulares. Ele pode ser criticado por sua falta de preparação e por não realizar imediatamente uma reestruturação ordenada. Mas a cronologia impede que ela seja a causa original da crise.
Continuar a pagar teria exigido continuar a obter os dólares em algum lugar. Em 2019, a resposta já era o Banco do Líbano. Por conseguinte, o alargamento dos pagamentos teria alargado a transferência de obrigações do Tesouro para o balanço do Banco Central e, por trás dele, para os bancos e respectivos depositantes. A verdadeira questão não é apenas a razão pela qual o Líbano falhou em Março de 2020. É por isso que o sistema continuou por meses a apresentar como solvente um Estado cujo serviço de dívida externa já dependia do Banco Central.
O que a BDL comprou: tempo, mas não uma solução
A estratégia do Banco do Líbano realmente ganhou tempo. Os credores de abril e maio de 2019 foram pagos, a paridade detida e o Estado evitou a reestruturação imediata. Este tempo poderia teoricamente conduzir à redução do défice, à reforma da electricidade, ao ajustamento das taxas de câmbio ou à reestruturação negociada.
Esses ajustes não foram feitos a tempo. Os déficits persistiram, os fluxos retornaram e o custo da estabilização aumentou. O mecanismo projetado como uma ponte para reforma tornou-se um meio de prolongar um modelo cuja fonte de dólares estava manchando. A diferença entre o que o Banco do Líbano disse e o que os dados mostraram não se deve, portanto, apenas a um erro de previsão. Baseia-se em duas leituras diferentes de estabilidade: a capacidade de evitar um rompimento hoje, e a capacidade de financiar esta falha de ruptura no futuro.
Ghobril: ver doença do estado sem ver doença do banco
Nasib Ghobril ocupa um lugar especial nesta cronologia porque nos permite compreender a leitura dominante de uma parte do setor bancário antes do colapso. O economista-chefe do Byblos Bank não descreveu uma economia saudável. Criticou a dívida, o défice, o fraco crescimento, o custo do sector público, a falta de reformas e problemas de competitividade. Ele acreditava que o Líbano poderia ter evitado parte do abrandamento se os líderes tivessem dado prioridade às reformas fiscais e estruturais. Mas esta crítica severa do estado acompanhou um julgamento muito mais reconfortante sobre o sistema financeiro. Em 2018, Ghobril alegou que o sistema bancário permaneceu resistente e tinha elevados níveis de liquidez, apoiados por depositantes leais e transferências de diáspora geralmente estáveis. A libra foi apresentada como estável e ancorando o dólar como sustentável graças às reservas em moeda estrangeira.
Esta separação entre um Estado em falência e um sistema bancário sólido é central. No entanto, os dados mostraram que ambos já estavam profundamente entrelaçados. Os bancos transferiram uma parte crescente dos seus recursos para o Banco do Líbano. Sua exposição ao governo e ao Banco Central estava aumentando. Os rendimentos destes investimentos apoiaram os seus lucros numa altura em que o crédito à economia estava a diminuir. A liquidez do sector bancário deixou de poder ser analisada independentemente da do Banco Central. Apresentar os bancos como resilientes era presumir que os seus créditos sobre a BDL e o Estado permaneceriam líquidos e reembolsáveis. Era precisamente essa hipótese que colapsaria.
Quando a crise surge, a grelha de leitura não muda
Quando a crise bancária se tornou visível no outono de 2019, Ghobril não mudou fundamentalmente sua hierarquia de responsabilidades. Em Novembro, considerou injusto responsabilizar os bancos pela crise. Ele afirma que o setor bancário tem assumido durante anos a estabilidade das finanças públicas e, portanto, parte da estabilidade social. Exortou o executivo a assumir a responsabilidade pela redução do défice estrutural. A declaração estende diretamente a grade de 2018: o estado é a fonte do problema e os bancos são o mecanismo que atrasou suas consequências.
Esta leitura será então um dos eixos da Associação dos Bancos. As instituições alegadamente recolheram os depósitos e colocaram-nos num quadro regulamentado junto da BDL e do Estado; por conseguinte, o prejuízo resultaria principalmente da utilização pública destes recursos. Esta tese contém uma parte importante da realidade: os défices públicos e o seu financiamento desempenharam um papel central. Mas deixa a responsabilidade dos bancos pela concentração de risco, os retornos desejados, os lucros distribuídos e a decisão de continuar a transferir os dólares dos clientes para o Banco Central à medida que o preço desses dólares aumentava rapidamente.
O que podíamos ler antes dos bancos fecharem
Libnanews arquivos separam alertas contemporâneos de reconstruções subsequentes. Em 5 de abril de 2019, o site relata críticas à engenharia financeira pelo Ministro da Economia Mansour Bteish. Questionou seus custos para a economia e para o Tesouro e questionou uma política destinada a preservar a estabilidade da libra a todo custo. O artigo lembra que essas operações já haviam sido criticadas por instituições internacionais. Esta publicação vem antes das restrições bancárias, antes das demonstrações em outubro e antes do incumprimento soberano. Assim, estabelece que o custo da política monetária foi discutido publicamente antes do colapso visível.
Em maio de 2019, a Libnanews também acompanha a edição Eurobond. Uma edição de US $ 2,5 a US $ 3 bilhões planejada em torno do prazo de 20 de maio é adiada. O reembolso de 650 milhões é assegurado com o apoio do Banco do Líbano. Mais uma vez, o facto de o Tesouro precisar do Banco Central para prestar o seu serviço externo não é uma reconstrução inventada após 2020. As informações estão disponíveis à medida que o Estado continua a ser apresentado como capaz de cumprir seus compromissos. Essa lacuna entre o pagamento legal e a incapacidade de financiamento autônomo é o cerne da « falha antes do incumprimento ».
Não reescreva a história com o que sabemos hoje
Análises mais estruturadas publicadas após o colapso devem ser tratadas de forma diferente. A Libnanews encontra então o início da crise em 2018, a inversão dos fluxos financeiros já em janeiro de 2019 e a escassez visível de dólares durante o verão. Esta cronologia é consistente com os dados do FMI, com o declínio das reservas e com o abrandamento dos depósitos. Mas também beneficia de informações que se tornaram mais completas após a crise: auditorias, alterações detalhadas nos balanços, extensão das perdas e conhecimento mais preciso das responsabilidades do Banco Central.
Esta distinção reforça a investigação. Permite dizer exatamente o que era conhecido na primavera de 2019: o custo da engenharia foi contestado, o Tesouro enfrentou dificuldades na emissão de novas euro-obrigações, a BDL forneceu as moedas necessárias para reembolsos, as taxas estavam aumentando e as reservas estavam diminuindo. As auditorias subsequentes adicionam a profundidade exata do buraco e os métodos utilizados para adiar o reconhecimento. Portanto, não é necessário reescrever a história para mostrar que os sinais existiam.
Quase 10% em dólares: uma taxa que deveria ter se preocupado
O aumento da taxa de referência do dólar de 6,8% em novembro de 2017 para 9,7% em junho de 2019 é um sinal essencial. Num ambiente internacional onde os rendimentos em dólares são muito mais baixos, oferecer quase 10% significa que o sistema deve pagar muito para convencer os detentores de capital a permanecer ou trazer novas moedas. Alto rendimento não é uma criação de riqueza. É uma promessa de pagamento futuro e, em termos financeiros, paga normalmente um risco mais elevado. Os bancos podem apresentar esses retornos como uma vantagem para os depositantes; seu nível também revela a crescente tensão sobre o recurso em dólares.
O mecanismo torna-se auto-reforço. Atrair dólares requer taxas mais elevadas. Estas taxas aumentam os compromissos futuros do Banco do Líbano e dos bancos. Para cumprir esses compromissos, o sistema precisa de novos dólares. Quanto maior o custo, mais a economia real sofre com preços de crédito mais elevados. O FMI já está a assistir a uma contracção do crédito privado e a um aumento dos empréstimos improdutivos. A política que protege a paridade a curto prazo contribui, portanto, para enfraquecer a capacidade produtiva que deverá, a longo prazo, gerar as moedas necessárias.
Bancos beneficiários numa economia sufocante
Em 2018, os bancos ganham aproximadamente US$ 2,7 bilhões em juros adicionais em suas contas, principalmente do Banco do Líbano, em comparação com o ano anterior. Estas receitas mantêm um lucro líquido de cerca de 2,2 mil milhões, apesar de uma economia fraca, de uma tributação mais pesada, de um aumento das dívidas más e de um declínio do crédito privado. Este paradoxo é fundamental: o sector bancário pode mostrar lucros precisamente no momento em que a economia que deve financiar está a deteriorar-se.
A razão reside na natureza do rendimento. Os bancos ganham mais colocando os seus recursos no Banco Central. Este último paga para obter os dólares necessários para manter a paridade e financiar o Estado. Os lucros bancários tornam-se assim, em parte, o produto da exigência cambial do sistema. Apresentar-lhes como prova de resiliência sem analisar a sua origem equivale a confundir rentabilidade contábil com força económica. Quando o principal devedor é o próprio Banco Central, o valor destes lucros depende, em última análise, da sua capacidade de cumprir os seus compromissos.
A aposta na diáspora tinha um limite
Antes da crise, a lealdade dos depositantes e da diáspora é frequentemente apresentada como uma das vantagens estruturais do Líbano. Esta confiança tem, de facto, fornecido moeda durante décadas. Mas transformar o comportamento privado numa garantia de solvência é um problema. Nenhum depositante é obrigado a deixar seus dólares no sistema se o risco percebido aumenta. O aumento das taxas mostra precisamente que a lealdade deve ser paga cada vez mais.
Quando os retornos aumentam, o sistema reconhece implicitamente que a confiança não é mais livre. A engenharia financeira busca prolongar essa relação pagando bancos e, indiretamente, depositantes mais. Enquanto os fluxos continuarem, o modelo pode ser apresentado como resistente. Quando eles desaceleram, a mesma arquitetura fica vulnerável. Portanto, a confiança não é capital permanente; É uma variável que pode se virar rapidamente, especialmente quando os depositantes entendem que os dólares em suas contas foram reinvestidos em um complexo soberano em dificuldade.
1 507,5: o valor que satisfaz todos
Durante anos, a estabilidade da libra em torno de 1.507.5 para um dólar tornou-se um símbolo do sucesso do Banco do Líbano. Enquanto esta taxa oficial se mantiver, a política monetária pode ser apresentada como eficaz. No entanto, esse foco mascara o custo da paridade. Uma taxa fixa requer reservas ou entradas de capital quando o país importa muito mais do que exporta e acumula um déficit da balança corrente de mais de 20% do PIB.
À medida que a competitividade se deteriora e a necessidade de dólares aumenta, defender a taxa requer mais intervenção e retornos mais elevados. A paridade deixa então de ser apenas uma âncora da estabilidade; Torna-se uma restrição que aspira recursos financeiros. As críticas de 2019 contra a manutenção do livro a todo o custo visam precisamente este mecanismo. O facto de a paridade durar até ao Verão não demonstra que o sistema é saudável; demonstra que o Banco Central continua a pagar o preço necessário para evitar a sua desagregação.
Maio 2019: Pagar já era a prova de que se poderia pagar
O prazo de maio é um teste quase perfeito. Se o Estado for normalmente solvente, deve poder mobilizar divisas através das suas receitas, reservas próprias ou refinanciamento de mercado. No entanto, a questão proposta é adiada e o Banco do Líbano fornece os dólares. O pagamento é legalmente bem sucedido, mas falha como um teste da autonomia financeira do Tesouro. Por conseguinte, o termo « falha antes do incumprimento » deve ser tratado com precisão: o Líbano não faltou no sentido contratual em maio, mas mostrou que já não podia normalmente servir a sua dívida externa sem transferir recursos do Banco Central.
Esta distinção explica também porque é que o debate sobre a data de incumprimento pode tornar-se enganoso. Um credor está interessado no pagamento recebido no prazo de vencimento; Um economista também deve estar interessado na fonte deste pagamento. Se um banco central fornecer as moedas a um Estado que já não as pode levantar, pode repelir o incumprimento legal sem restabelecer a solvência. Ela ganha tempo. A questão torna-se então o que o Estado faz com este tempo e quanto custa o atraso.
« Você tinha que continuar pagando »: com que dólares?
Após o incumprimento, várias vozes argumentaram que teria sido necessário continuar a honrar as euro-obrigações para preservar a reputação do Líbano. O default teve realmente um custo: uma queda no preço dos títulos, uma ruptura com os credores, perdas para os bancos e dificuldade adicional em retornar aos mercados. Mas esta crítica não responde à questão da fonte dos dólares necessários para continuar os pagamentos.
Em 2019, a resposta já era o Banco do Líbano. Por conseguinte, continuar em 2020 significaria continuar a transferência de obrigações do Tesouro para o balanço do Banco Central. Como a própria BDL devia esses dólares aos bancos, e os bancos aos depositantes, o pagamento continuado teria consumido mais recursos que implicitamente garantiam depósitos. A escolha real não era entre pagar sem custo e não pagar; era entre reconhecer a perda, reestruturar ou continuar a movê-la dentro do sistema.
Então os dólares começam a falhar
Durante o verão de 2019, a escassez deixou de ser uma questão reservada aos balanços. Os importadores acham difícil obter dólares. A disponibilidade real de moeda começa a divergir da taxa oficial. As necessidades essenciais competem com outras utilizações de reserva. Essa sequência precede os protestos de outubro e mostra que a crise bancária não é criada por protestos políticos.
A Libnanews descreverá este período como o momento em que uma crise anterior se torna visível para o público em geral. A inversão de fluxos está localizada em janeiro de 2019 e a escassez durante o verão. Embora essa cronologia seja mais claramente formulada após o fato, corresponde aos dados: desaceleração dos depósitos, queda das reservas, aumento das taxas e dependência do Tesouro na BDL. O desafio político acelera a perda de confiança; não inventa desequilíbrios.
No outono, as contas de dólares deixam de ser realmente dólares
No outono, os bancos começaram a restringir retiradas e transferências sem uma lei geral de controle de capital. Esta é uma admissão prática: os saldos do dólar nas contas já não correspondem a uma quantidade de dólares imediatamente disponível para todos os depositantes. O controlo informal não cria fluidez; Ele está a tentar geri-lo.
O sistema tinha simultaneamente prometido estabilidade da libra, alta remuneração por depósitos e disponibilidade de dólares. Enquanto os fluxos entrassem, essas promessas poderiam coexistir. Quando flui seca, tornam-se incompatíveis. Defender a paridade consome dólares; reembolsar o Estado consome dólares; permitindo que todos os candidatos retirem seus dólares requer os mesmos dólares. O Outono de 2019 revela que as existências disponíveis já não podem satisfazer todas as alegações.
Março 2020: o dia em que o prazo é interrompido
Em 7 de março de 2020, o governo anunciou que não pagaria a Eurobond de US $ 1,2 bilhões devido em 9 de março. Em 23 de Março, suspendeu o pagamento de todas as obrigações em euros em moeda estrangeira. Desta vez, o intervalo é legal: os credores já não recebem os montantes esperados. Mas o colapso financeiro é mais antigo. Mesmo antes de outubro de 2019, o mercado já não financia normalmente a dívida externa, o declínio das reservas, a BDL paga os vencimentos em nome do governo e os bancos concentraram uma parte crescente dos seus ativos no soberano.
Por conseguinte, o defeito oficial não deve ser transformado num ponto zero da crise. É o momento em que o Estado deixa de utilizar o Banco Central para preservar o aparecimento de um serviço normal de dívida externa. Pode-se criticar a forma como a decisão foi preparada, a falta de negociação prévia suficiente ou o subsequente fracasso da reestruturação. Não se pode inferir que a solvência ainda existia alguns meses antes.
As auditorias posteriores clarificam os custos que os números públicos não apresentaram
Auditorias e investigações publicadas após o colapso trouxeram elementos que não estavam totalmente disponíveis no debate público de 2018 e 2019. Eles mostraram a extensão das perdas diferidas, os métodos contabilísticos utilizados para apresentá-las e o custo considerável das transações financeiras. Essas revelações não devem ser artificialmente projetadas no passado como se todas as figuras tivessem sido conhecidas ao mesmo tempo.
Por outro lado, permitem uma avaliação retrospectiva das alegações de estabilidade. Quando o Banco Central disse que tinha a capacidade necessária, descreveu sua capacidade de curto prazo para mobilizar dólares. Quando os bancos obtiveram lucros, esses lucros foram cada vez mais dependentes das receitas pagas pela BDL. Quando as reservas brutas foram apresentadas como um baluarte, sua contrapartida no passivo aos bancos era menos visível. A auditoria não cria essas realidades; mede o que a apresentação contábil dificultou.
Por que esta velha cronologia ainda vale bilhões hoje
A forma de contar 2018-2020 não é um debate acadêmico. Determina como as perdas são distribuídas hoje. Se os bancos são considerados sólidos e vítimas de um estado que faltava em março de 2020, a solução lógica é ter uma grande dívida estatal para com as BDL e bancos reconhecidos, proteger os ativos bancários ao máximo e mobilizar recursos públicos para devolver depósitos.
Pelo contrário, se se considerar que os bancos concentraram voluntariamente os seus activos num sistema cujos rendimentos indicavam risco, a sua responsabilidade é maior. Os accionistas devem então absorver uma parte mais elevada das perdas antes da mobilização do Estado ou dos activos públicos. É precisamente o conflito que ainda existe entre o sector bancário, o governo, o Fundo Monetário e os representantes dos depositantes. A história da crise torna-se assim um instrumento de negociação financeira.
O regresso de Ghobril ao coração do Banco Central
A nomeação de Nasib Ghobril como Economista-Chefe do Banco do Líbano dá um novo impulso às suas posições anteriores. O economista que apresentou o sistema bancário em 2018 como resiliente e líquido, em seguida, defendeu em novembro de 2019 os bancos contra a acusação de ter causado a crise, vai agora liderar parte da pesquisa econômica da instituição localizada no centro da liquidação de perdas.
Isto não significa que o seu trabalho futuro irá replicar automaticamente as posições do Byblos Bank ou da Associação Bancária. Mas as suas posições são um contexto relevante. Futuros relatórios BDL terão de mostrar como lidam com a responsabilidade dos bancos pela concentração de risco, retornos obtidos, reservas mínimas, ativos do Banco Central e contribuição estatal. Cada suposição pode mover bilhões de dólares entre contribuintes, acionistas bancários e depositantes.
Uma crise lenta, há muito coberta pela palavra « estabilidade »
Entre 2018 e março de 2020, o Líbano está gradualmente passando de um modelo caro, mas ainda funcional, para uma incapacidade de pagamento aberta. O Banco do Líbano não deixa de poder agir subitamente; Aos poucos perde a margem que lhe permitiu mascarar desequilíbrios. Os bancos não se tornam subitamente ilíquidos em outubro; sua exposição ao soberano foi construída há anos. O estado não se torna subitamente insolvente em março; já depende da BDL para pagar suas maturidades externas na primavera de 2019.
Os discursos tranquilizadores do Banco Central foram precisos num sentido estreito: ainda podia defender a paridade e fazer pagamentos. Estavam incompletas num sentido económico: esta capacidade baseava-se em recursos cada vez mais dispendiosos e em compromissos crescentes para com o sistema bancário. A leitura de Ghobril também foi consistente com alguns dos fatos: o Estado foi efetivamente mal gerido e superendividado. No entanto, subestimou a fragilidade criada pela forma como os bancos e o Banco Central optaram por financiar esse Estado.
Figuras: O que os principais indicadores disseram antes do padrão
Os principais indicadores convergem. A dívida pública bruta passou de cerca de 149% do PIB no final de 2017 para 154% no final de 2018 e 171% no final de 2019. As reservas internacionais brutas diminuíram mais de US$ 7,5 bilhões entre fevereiro de 2018 e maio de 2019. A exposição dos bancos ao governo e ao Banco do Líbano aumentou de 62% dos seus ativos no final de 2017 para 68,5% em maio de 2019. A taxa de referência do dólar sobe de 6,8% em novembro de 2017 para 9,7% em junho de 2019. A dólarização dos depósitos excede 70%, enquanto o crescimento dos depósitos em 2018 é o mais baixo desde 2005. O crédito do setor privado caiu 2,5% em 2018 e novamente cerca de 5% até maio de 2019. Os empréstimos improdutivos aumentaram de 12,5% para 13,8% em 2018, com uma deterioração particularmente acentuada da construção. Estas séries não provam por si só que um defeito teve de ocorrer numa data específica. Por outro lado, mostram que os mecanismos necessários para manter o modelo simultaneamente declinariam bem antes de março de 2020. Em conjunto, estes números descrevem uma economia cujo financiamento externo se torna mais caro à medida que a sua capacidade produtiva diminui.
Os principais indicadores convergem. A dívida pública bruta passou de cerca de 149% do PIB no final de 2017 para 154% no final de 2018 e 171% no final de 2019. As reservas internacionais brutas diminuíram mais de US$ 7,5 bilhões entre fevereiro de 2018 e maio de 2019. A exposição dos bancos ao governo e ao Banco do Líbano aumentou de 62% dos seus ativos no final de 2017 para 68,5% em maio de 2019. A taxa de referência do dólar sobe de 6,8% em novembro de 2017 para 9,7% em junho de 2019. A dólarização dos depósitos excede 70%, enquanto o crescimento dos depósitos em 2018 é o mais baixo desde 2005. O crédito do setor privado caiu 2,5% em 2018 e novamente cerca de 5% até maio de 2019. Os empréstimos improdutivos aumentaram de 12,5% para 13,8% em 2018, com uma deterioração particularmente acentuada da construção. Estas séries não provam por si só que um defeito teve de ocorrer numa data específica. Por outro lado, mostram que os mecanismos necessários para manter o modelo simultaneamente declinariam bem antes de março de 2020. A concentração bancária é particularmente importante porque transforma um problema soberano num problema de depósito.
Os principais indicadores convergem. A dívida pública bruta passou de cerca de 149% do PIB no final de 2017 para 154% no final de 2018 e 171% no final de 2019. As reservas internacionais brutas diminuíram mais de US$ 7,5 bilhões entre fevereiro de 2018 e maio de 2019. A exposição dos bancos ao governo e ao Banco do Líbano aumentou de 62% dos seus ativos no final de 2017 para 68,5% em maio de 2019. A taxa de referência do dólar sobe de 6,8% em novembro de 2017 para 9,7% em junho de 2019. A dólarização dos depósitos excede 70%, enquanto o crescimento dos depósitos em 2018 é o mais baixo desde 2005. O crédito do setor privado caiu 2,5% em 2018 e novamente cerca de 5% até maio de 2019. Os empréstimos improdutivos aumentaram de 12,5% para 13,8% em 2018, com uma deterioração particularmente acentuada da construção. Estas séries não provam por si só que um defeito teve de ocorrer numa data específica. Por outro lado, mostram que os mecanismos necessários para manter o modelo simultaneamente declinariam bem antes de março de 2020. O declínio das reservas deve ser reconciliado com o aumento das responsabilidades em moeda estrangeira e não ser lido isoladamente.
Os principais indicadores convergem. A dívida pública bruta passou de cerca de 149% do PIB no final de 2017 para 154% no final de 2018 e 171% no final de 2019. As reservas internacionais brutas diminuíram mais de US$ 7,5 bilhões entre fevereiro de 2018 e maio de 2019. A exposição dos bancos ao governo e ao Banco do Líbano aumentou de 62% dos seus ativos no final de 2017 para 68,5% em maio de 2019. A taxa de referência do dólar sobe de 6,8% em novembro de 2017 para 9,7% em junho de 2019. A dólarização dos depósitos excede 70%, enquanto o crescimento dos depósitos em 2018 é o mais baixo desde 2005. O crédito do setor privado caiu 2,5% em 2018 e novamente cerca de 5% até maio de 2019. Os empréstimos improdutivos aumentaram de 12,5% para 13,8% em 2018, com uma deterioração particularmente acentuada da construção. Estas séries não provam por si só que um defeito teve de ocorrer numa data específica. Por outro lado, mostram que os mecanismos necessários para manter o modelo simultaneamente declinariam bem antes de março de 2020. Finalmente, o aumento das taxas é um sinal de preços: o sistema deve oferecer mais para manter o mesmo recurso.
Por que o termo « crise sistêmica » não deve apagar decisões individuais
A crise libanesa é, sem dúvida, sistémica: o Estado, o Banco do Líbano e os bancos comerciais construíram equilíbrios interdependentes. Essa qualificação é útil para entender por que o colapso de um ator imediatamente contamina outros. No entanto, torna-se enganador quando é usado para dissolver responsabilidades. Uma crise sistêmica não implica que cada ator tenha tomado as mesmas decisões, tido as mesmas informações ou tido os mesmos retornos. O estado acumulou défices. O Banco Central escolheu os instrumentos para financiar estes défices e defender a paridade. Os bancos escolheram o seu nível de exposição e aceitaram os retornos oferecidos. Os depositantes forneceram o recurso sem acesso comparável às informações do balanço.
Esta distinção é essencial no actual debate sobre a atribuição de perdas. A natureza sistêmica justifica que a reestruturação trate simultaneamente o Estado, as BDL e os bancos. Não justifica a transferência de prejuízos para o contribuinte ou para o requerente. A hierarquia dos créditos, a responsabilidade dos accionistas e o valor real dos activos devem ser analisados separadamente. É também por isso que a leitura histórica de Ghobril e da Associação de Bancos merece ser confrontada com as decisões concretas das instituições e não aceita como uma simples descrição de um sistema coletivo.
O que « tem a capacidade » realmente significava
Quando Riad Salamé afirmou que o Banco do Líbano tinha toda a capacidade para manter a libra, esta sentença poderia ser verdade no sentido operacional imediato. O Banco Central tinha ainda moedas, podia alterar as taxas, propor novos instrumentos aos bancos e intervir nos mercados. Então ela tinha a capacidade de agir. O problema é que a capacidade de ação e a sustentabilidade não são sinônimos. Uma instituição pode atrasar uma desagregação consumindo os seus activos ou aumentando os seus passivos sem resolver a causa do desequilíbrio.
Esta distinção permite-nos compreender por que razão as declarações tranquilizadoras podem ter coexistido com uma rápida deterioração dos indicadores. A BDL poderia pagar o euro-obrigação em maio, aumentando a dívida ao Estado. Poderia atrair novos dólares, prometendo maior interesse aos bancos. Poderia manter a taxa oficial enquanto reduz as suas reservas. Cada uma dessas operações atrasou a ruptura visível, mas aumentou o custo futuro. Por conseguinte, o termo « capacidade » descreveu o poder de curto prazo; não demonstrou que o passivo acumulado pudesse ser cumprido a longo prazo.
Por que esta investigação vai além do debate sobre uma única decisão de Hassan Diab
A decisão do governo Hassan Diab de suspender o pagamento em março de 2020 continua sendo uma escolha política que pode ser avaliada. A reestruturação poderia ter sido preparada anteriormente, negociada de forma diferente ou imediatamente acompanhada de um programa coerente. Mas concentrar o debate nesta decisão apaga os anos em que a perda se acumulou. O governo do Diab herda um estado cujo banco central já paga dívida externa, um setor bancário extremamente exposto às reservas soberanas e em declínio.
A questão relevante não é, portanto, apenas se Diab deveria ter pago 1,2 bilhão de dólares em março de 2020. É necessário perguntar que recurso teria financiado este pagamento, em seguida, as maturidades subsequentes, em seguida, juros, enquanto depositantes já reivindicaram seus dólares e importações essenciais exigiu moeda estrangeira. Cada pagamento adicional teria reduzido um recurso disponível para outro credor. O defeito tornou essa restrição explícita; Ele não a criou.
A questão permanece: quando a estabilidade se tornou uma ilusão contábil?
Não existe uma data única em que o modelo passe mecanicamente da estabilidade para a insolvência. Os indicadores estão a deteriorar-se gradualmente. As transações de 2016 aumentam a dependência de dólares bancários. Em 2017 e 2018, o custo de atrair esses dólares sobe. Em 2018, o crédito privado caiu e as reservas começaram a diminuir apesar das operações. No início de 2019, os fluxos estão girando. Na Primavera, o Tesouro depende directamente do Banco Central para os seus vencimentos externos. Durante o verão, a escassez torna-se visível. No Outono, os bancos limitam o acesso aos depósitos. Cada um destes passos remove parte da substância por trás do aparecimento de estabilidade.
É precisamente por esta razão que a comparação entre fala e dados é mais útil do que uma busca artificial para um dia exato de falência. O Banco do Líbano ainda podia efectuar pagamentos quando o seu modelo se tornasse insustentável. Os bancos ainda podiam publicar lucros enquanto seus ativos estavam concentrados em um soberano fraco. O Tesouro ainda poderia evitar o incumprimento legal quando já não tinha normalmente os dólares necessários. O sistema não parou de funcionar imediatamente; Continuou a funcionar com o consumo gradual de recursos que garantiam a sua credibilidade.
Finalmente, esta cronologia proíbe confundir a ausência de um incumprimento contratual com a ausência de uma crise. Em 2019, os pagamentos continuaram porque o Banco do Líbano ainda estava mobilizando recursos. A questão econômica já era uma de sua origem, custo e disponibilidade futura. É neste terreno, e não apenas em 9 de Março de 2020, que as declarações tranquilizadoras da época, as análises dos economistas bancários e os avisos que já existiam nos dados públicos devem ser comparados.

Comentários