

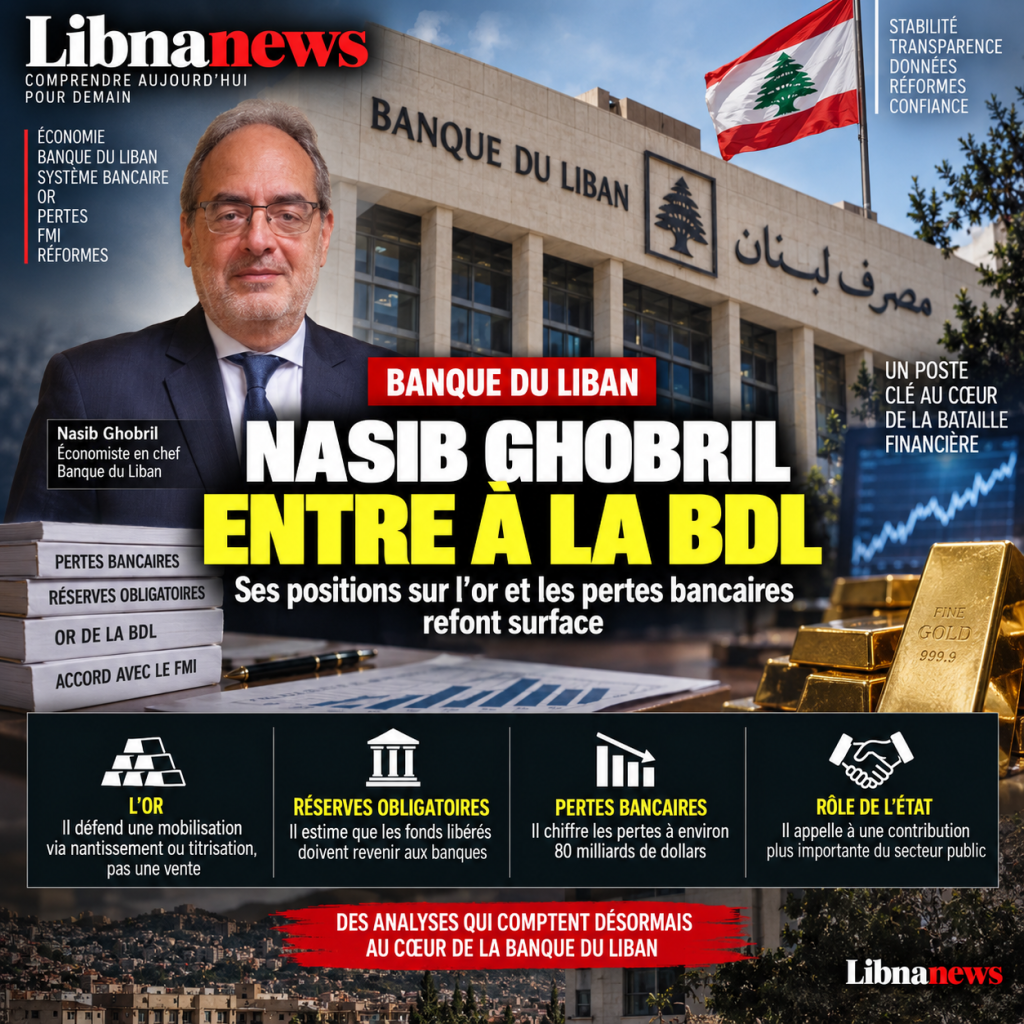
Uma nomeação que reabre um caso mais antigo do que a crise
Nasib Ghobril chega ao Banco do Líbano com um passado público que precede em grande parte o colapso de 2019. Durante duas décadas à frente da pesquisa econômica do Byblos Bank, ele comentou sobre a dívida, déficits, reservas, livros e força do setor bancário. Suas análises reconheceram as dificuldades da economia real, mas atribuíram principalmente o perigo ao Estado, seus déficits, sua burocracia e a ausência de reformas. O pilar monetário e bancário continuou a ser o mecanismo capaz de preservar a estabilidade, apesar destas fraquezas. A sua nomeação como economista-chefe do Banco do Líbano exige, portanto, que examinemos não só as suas posições desde a crise, mas também aquilo que ele disse quando os desequilíbrios que iriam causar o colapso já eram visíveis.
Seria excessivo escrever que Ghobril negou qualquer crise antes de 2019. Alertou sobre o baixo crescimento, a dívida, os gastos públicos e a falta de reformas. No entanto, não descreveu publicamente o sistema bancário e monetário como avançando para o colapso sistêmico. No entanto, os sinais existiam: dívida pública mais de 150 por cento do produto interno bruto, taxas de juro elevadas, necessidade permanente de atrair divisas, intervenções do Banco do Líbano para defender a paridade e exposição maciça dos bancos ao estado e ao banco central. As dificuldades foram reconhecidas, mas o risco inerente ao modelo financeiro foi relegado à má gestão.
Antes de 2019: os sintomas são reconhecidos, o coração do modelo permanece defendido
Em 2018, Ghobril destaca a contratação de mais 26.000 funcionários públicos em três anos, enquanto a dívida pública está próxima de US$ 80 bilhões e cerca de 150% do produto interno bruto. Critica os gastos e a incapacidade política de iniciar reformas. Esta leitura baseia-se em desequilíbrios reais. No entanto, deixa outro mecanismo para trás: os défices são financiados por um sistema em que os bancos atraem depósitos, colocam uma parte considerável dos seus recursos junto do Banco do Líbano ou da dívida pública, e beneficiam de elevados rendimentos para manter os fluxos de capitais.
Ao mesmo tempo, outros economistas já falam explicitamente de risco sistêmico e sobrevalorização de livros. O Banco do Líbano está mobilizando suas reservas cambiais para manter a paridade. As taxas de depósito de livros atingem níveis elevados, até 6% a 9% em algumas observações de 2018. O modelo, portanto, depende cada vez mais da capacidade do país de atrair novos dólares. Na rede de Ghobril, o problema continua a ser essencialmente político e orçamental. O sistema bancário parece ser mais como o baluarte que absorve as disfunções do Estado do que parte do mecanismo que acumula o risco.
No entanto, identificou-se a fragilidade das reservas
Muito antes de 2019, Ghobril advertiu contra o Banco do Líbano usando recursos, incluindo depósitos do setor financeiro e reservas mínimas para intervir sobre a dívida pública. Ele explicou que o problema surgiria se um banco precisasse recuperar essa liquidez quando tivesse sido mobilizado em outro lugar. Por conseguinte, reconheceu que parte da estabilidade se baseava num fluxo interno de recursos entre os bancos, o Banco do Líbano e o Estado.
Outros economistas já descreveram uma relação circular mais frontalmente: os bancos financiaram o Banco do Líbano, o banco central financiou o Estado e o conjunto dependia de depósitos continuados. Ghobril reconheceu igualmente que algumas das operações do Banco Central destinadas a manter a estabilidade pesavam sobre o seu balanço e foram contestadas pelo Fundo Monetário. Ele não atraiu um desafio global para o modelo. A prioridade continuou a ser preservar a estabilidade enquanto reformava as finanças públicas.
O colapso revela uma concentração maciça de risco
Quando os fluxos desaceleram e a crise entra em erupção em 2019, surge a estrutura do sistema. Os bancos têm uma exposição considerável ao Banco do Líbano e ao Estado. O banco central deve grandes somas ao setor bancário, enquanto o Estado não consegue gerar os recursos necessários para cumprir seus compromissos. Os depósitos de clientes foram convertidos em créditos sobre bancos, grande parte dos quais dependem do reembolso do Banco do Líbano. A estabilidade da paridade e os altos rendimentos não eliminaram o risco; Eles tinham-na concentrada.
Duas histórias então se opõem. Os críticos bancários salientam que as instituições aumentaram voluntariamente a sua exposição a rendimentos elevados e não protegeram suficientemente os seus depositantes. Os bancos respondem que colocaram os seus recursos nos instrumentos de um sistema regulamentado pelo Estado e pelo Banco do Líbano. Ghobril faz grande parte desta segunda leitura, mesmo quando fala de uma responsabilidade partilhada.
O incumprimento de 2020: preservar a continuidade financeira
Antes do incumprimento das obrigações em euros de março de 2020, Ghobril opõe-se a uma cessação unilateral dos pagamentos. Considera que um incumprimento sem um programa global e sem negociação credível prejudicaria a reputação do Líbano, reduziria ainda mais o país de mercado e enfraqueceria o sector financeiro. Em seguida, refere-se aos ativos disponíveis, incluindo o ouro, como recursos que podem ser mobilizados por garantia ou titularização em vez de por venda direta.
Esta posição protege objectivamente os interesses dos detentores de obrigações euro, incluindo os bancos libaneses. Pode ser defendida como uma tentativa de preservar o acesso futuro ao financiamento. Pode também ser criticado por atrasar o reconhecimento da insolvência de um Estado que já não pode refinanciar-se normalmente. Após o incumprimento, Ghobril continuará a considerar esta desagregação como um erro que agravou o isolamento financeiro.
Reservas mínimas: convergência directa com os interesses dos bancos
Até ao final de 2020, o Banco do Líbano está a planear reduzir o rácio das reservas mínimas, a fim de libertar milhares de milhões de dólares e alargar os subsídios. Ghobril então defende uma posição inequívoca: se a proporção é reduzida, os montantes liberados devem voltar para os bancos que os depositaram. Na sua opinião, não constituem recursos próprios de um banco central para financiar o Estado ou as políticas públicas.
Esta tese tornou-se um dos pilares da argumentação da Associação Bancária. A ABL recusa-se a tratar as reservas mínimas como fonte de défice financeiro e apresenta-as como fundos ligados aos bancos e, por trás deles, aos depositantes. A convergência com a posição de Ghobril em 2020 é direta.
Ouro: outra convergência que se torna mais clara
A posição de Ghobril sobre o ouro evolui em suas modalidades, mas mantém um princípio: o ativo pode ser mobilizado se o mecanismo for credível. Em fevereiro de 2020, refere-se a garantias ou titularizações. Em Dezembro, considerou a operação impraticável no quadro jurídico existente. Em 2025, quando o valor do estoque aumenta acentuadamente, ele volta com uma proposta numérica: fornecer o equivalente a três a quatro bilhões de dólares para obter liquidez para prioridades definidas. Por conseguinte, não propõe uma liquidação geral dos lingotes.
A Associação Bancária também coloca os ativos e ganhos relacionados com o ouro do Banco do Líbano entre os recursos a serem examinados na resolução da crise. Em 2026, dedicou uma posição a ganhos de ouro e depositantes e criticou a proposta de liquidação de perdas por não ter em conta os ativos do Banco Central. A convergência baseia-se no princípio de que os activos do Banco do Líbano devem contribuir para a liquidação antes de ser imposto um encargo excessivo aos bancos.
Responsabilidade do Estado: o alinhamento mais estruturante
A reconciliação mais clara diz respeito à responsabilidade do Estado. Ghobril descreve a crise como o produto de décadas de má gestão, déficits, abuso de poder político e falta de reforma. Argumenta que uma solução deve envolver o Estado, o Banco do Líbano e os bancos. Considera que o reconhecimento prévio da responsabilidade financeira do Estado teria reduzido a duração da crise e os custos suportados pelos depositantes.
A LABL defende hoje quase a mesma arquitectura. Na sua declaração de 5 de Janeiro de 2026, apresenta o Estado como o principal beneficiário das despesas que geraram o défice financeiro e acusa-o de não reconhecer claramente as suas dívidas ao Banco do Líbano. Invoca o artigo 113.o do Código de Moeda e Crédito e afirma que o cumprimento das obrigações públicas reduziria significativamente a diferença. Nesta questão, a proximidade doutrinária entre as posições de Ghobril e as da ABL é particularmente forte.
O que esta leitura deixa para trás: decisões dos próprios bancos
No entanto, a responsabilidade do Estado não elimina a responsabilidade dos bancos na gestão dos seus riscos. As instituições optaram pelo seu nível de exposição ao Banco do Líbano e pela dívida soberana. Eles se beneficiaram de altos retornos e continuaram a atrair depósitos à medida que a dependência do sistema de fluxos cambiais aumentava. Os conselhos de administração e de administração tinham uma responsabilidade perante as suas instituições e clientes. O facto de os investimentos terem sido autorizados ou encorajados pelas autoridades não elimina esta responsabilidade.
Uma solução que aumenta a contribuição do Estado, protege as reservas mínimas e mobiliza os ativos do Banco do Líbano mecanicamente reduz o montante de perdas absorvidas diretamente pelos bancos. Pelo contrário, o Fundo Monetário insiste na hierarquia das perdas: o capital e os accionistas devem absorver perdas perante as classes de credores protegidas. Por conseguinte, o conflito determina em termos concretos quem irá pagar.
A « crise sistêmica » também é uma batalha na lei
Ghobril como a ABL descreve a crise como sistêmica. Esta qualificação corresponde ao bloqueio do Estado, do Banco do Líbano e dos bancos. No entanto, tem uma consequência política: quanto mais a crise é apresentada como resultado de todo o sistema, menos pode ser atribuída principalmente aos bancos. Este conceito é utilizado precisamente pela ABL para exigir uma contribuição pública significativa e desafiar projetos que absorveriam uma parte do dinheiro do banco que considera excessivo.
As associações de depositantes responderam que o caráter sistêmico da crise não deveria apagar a hierarquia de responsabilidades. Acusam o lobby bancário de tentar transferir parte de suas perdas para o Estado, portanto, para contribuintes e bens públicos. O debate sobre o termo « crise sistêmica » abrange assim um conflito financeiro concreto.
Antes e depois de 2019: continuidade intelectual
A linha do tempo mostra continuidade. Antes do colapso, Ghobril identificou fraquezas fiscais e políticas, mas continuou a tratar a estabilidade bancária e monetária como um baluarte. Após o colapso, explica a crise pelos mesmos déficits públicos e a má gestão do Estado, enquanto defende os direitos dos bancos sobre reservas mínimas e recusa uma distribuição que tornaria o setor bancário o principal absorvente de perdas. O mecanismo entrou em colapso, mas a hierarquia das causas permanece em grande parte a mesma.
Essa continuidade alimenta a crítica à sua nomeação. Ela não é apenas baseada em sua antiga posição no Byblos Bank. Abrange uma rede desenvolvida há anos: o Estado é o problema estrutural, o setor bancário tem servido como mecanismo de financiamento e estabilidade, e sair da crise deve dar uma contribuição significativa para o Estado e os ativos do banco central. Esta rede está agora muito próxima daquilo que a Associação dos Bancos defende contra o Governo e o Fundo Monetário.
Sua ligação com o aparato de pesquisa ABL acrescenta uma dimensão institucional
A biografia profissional de Ghobril menciona sua participação no comitê de pesquisa e estudo da Associação Bancária Libanesa. Isso não significa que ele tenha elaborado ou aprovado todas as posições da organização. Isto demonstra, no entanto, que a sua relação com o sector excede o seu emprego no Byblos Bank. Participou do ecossistema em que os bancos produzem suas análises econômicas e estruturam seus argumentos sobre políticas públicas.
A sua chegada ao Banco do Líbano leva esta experiência ao coração da instituição que deve participar na resolução da crise. Deixa de comentar apenas a política do banco central de um estabelecimento comercial. O serviço sob a sua direcção deve apresentar análises periódicas e relatórios. Os próprios números são contestados: a dimensão do buraco, a liquidez real dos bancos, a capacidade do Estado de contribuir, o valor dos activos do Banco do Líbano e os recursos necessários para devolver os depósitos.
Cada hipótese do Banco do Líbano irá distribuir bilhões de dólares
Karim Suaid defende a independência do Banco do Líbano e se recusa a retornar ao financiamento automático dos déficits do governo. Esta doutrina marca uma ruptura com certas práticas do passado. No entanto, no que se refere à repartição das perdas, o banco central deve arbitrar as questões sobre as quais a ABL tem interesses directos: Contribuição estatal, estatuto de reserva, sobrevivência bancária e utilização dos activos do Banco do Líbano.
Uma hipótese técnica pode mover bilhões de cada ator para outro. Considerando reservas mínimas como intocável reduz os recursos imediatamente disponíveis. O reconhecimento de uma dívida pública maior aumenta a carga pública. Mobilizar ganhos em ouro ou outros ativos reduz a parte da lacuna deixada aos bancos. A aplicação estrita da hierarquia das perdas aumenta, em vez disso, a contribuição dos acionistas e do capital bancário. Por conseguinte, a investigação económica do Banco do Líbano não é externa ao conflito.
Os primeiros relatórios serão lidos através deste passado
O Banco do Líbano apresenta a criação do cargo de Economista Chefe como um fortalecimento da pesquisa e análise. O serviço deve elaborar relatórios anuais e trimestrais. Estas publicações mostrarão como a instituição calcula a responsabilidade do Estado, a liquidez bancária, o valor dos seus activos e a capacidade de reembolso.
A experiência de Ghobril foi construída dentro do setor bancário e é acompanhada por uma doutrina identificável. Se futuras análises documentarem também a responsabilidade dos bancos pela concentração de riscos, os retornos procurados, a governança dos riscos e a contribuição dos acionistas, ampliarão essa grade. Se se concentrarem principalmente nos défices públicos, na dívida bancária e nos ativos do Banco do Líbano, estenderão uma leitura já defendida pela ABL.
Uma nomeação no centro do conflito sobre a história do colapso
Sete anos após 2019, o Líbano ainda não concordou com uma versão comum da crise. Para a ABL, o Estado e o Banco do Líbano têm responsabilidade central e devem mobilizar as suas obrigações e activos para devolver os depósitos. Para o Fundo Monetário e os defensores de uma reestruturação mais rigorosa, os accionistas e o capital bancário devem, em primeiro lugar, absorver perdas numa hierarquia clara. Entre estas duas abordagens está o destino de dezenas de bilhões de dólares.
A nomeação do Nasib Ghobril vem precisamente neste ponto de ruptura. Antes de 2019, denunciou os desequilíbrios públicos, mantendo a confiança na capacidade do sistema bancário e monetário de manter a estabilidade. Depois de 2019, defendeu várias teses que se tornaram centrais nos argumentos da Associação de Bancos: responsabilidade financeira do Estado, proteção de reservas mínimas, possível mobilização dos ativos do Banco do Líbano e recusa em ter os bancos a suportar a maior parte das perdas. Esta rede deixará de ser utilizada apenas a partir de um banco comercial ou de um comité de investigação bancária. O seu autor irá liderar uma parte da investigação económica do Banco do Líbano no momento em que a instituição deve ajudar a decidir como as perdas serão distribuídas.

Comentários