A batalha em torno dos depósitos bancários libaneses já não é apenas cerca de bilhões de dólares. Também é jogado no campo da informação. Enquanto uma palestra da mídia apresenta as reformas negociadas com o Fundo Monetário Internacional como uma tentativa de fazer os depositantes pagarem, a posição oficial do FMI diz outra coisa: as perdas devem primeiro chegar aos acionistas e credores subordinados dos bancos. Essa diferença é essencial quando Beirute negocia a lei sobre estabilização financeira e retorno de depósitos.
A última missão do Fundo Monetário Internacional ao Líbano foi concluída na sexta-feira, 18 de setembro de 2026. O comunicado de imprensa fornece um meio directo de verificar o que a instituição internacional está a pedir relativamente aodepósitos no Líbano.
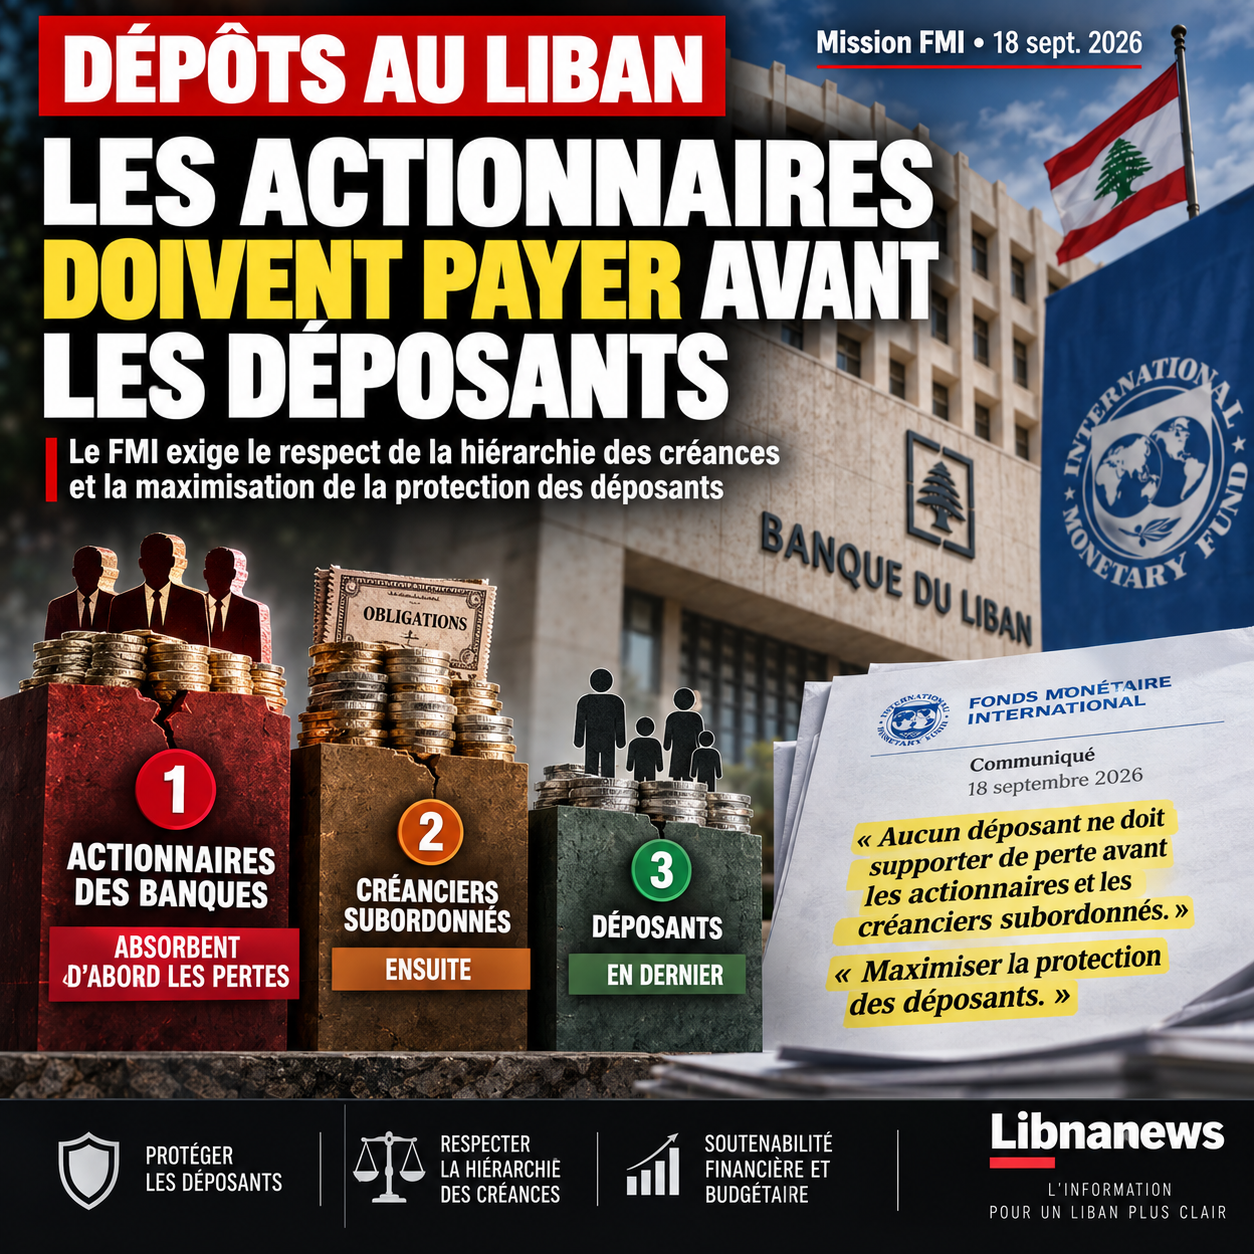
O princípio formulado pelo FMI é específico. A hierarquia das reivindicações deve ser respeitada. Nenhum depositante deve absorver perdas antes dos acionistas dos bancos e seus credores de nível inferior.
Esta posição não garante que cada depositante recupere imediatamente e na totalidade cada dólar inscrito em sua conta. Nem nos permite saber hoje que montante final pode ser devolvido. Mas contradiz uma apresentação de que o FMI primeiro procuraria tirar dinheiro dos depositantes para preservar o capital bancário.
Este é mesmo o inverso em um ponto fundamental: o capital dos acionistas está na frente de depósitos na ordem de absorção de perdas.
Depósitos no Líbano: FMI reafirma prioridade do depositante
A redação publicada após a missão de 15 a 18 de setembro deixa pouco espaço para ambiguidade.
O FMI insta o Líbano a alinhar a futura lei sobre estabilização financeira e retorno de depósitos com as normas internacionais. O objetivo declarado é « maximizar a proteção dos depositantes », preservando a sustentabilidade financeira e orçamentária do país.
Acima de tudo, o Fundo reitera o princípio de que nenhum depositante deve suportar perdas perante accionistas e credores subordinados.
Esta hierarquia é decisiva.
Um accionista detém uma parte do banco e beneficia de quaisquer lucros. O seu investimento tem um risco de capital em troca. Um depositante é um credor do banco. Quando um estabelecimento se torna insolvente, estas duas categorias não podem, portanto, ser colocadas no mesmo plano.
No esquema do FMI, o capital deve ser absorvido antes que uma perda possa voltar para os depositantes. Os instrumentos subordinados também vêm perante estes últimos.
Esta doutrina não apareceu em setembro de 2026. O FMI defende-o há vários anos no caso libanês. Em Fevereiro passado, ele já tinha indicado que nenhum prejuízo deveria ser atribuído aos depositantes antes de ser atribuído aos accionistas ou credores de menor qualidade.
O debate actual não pode, portanto, ser resumido correctamente como um confronto entre, por um lado, aqueles que desejam salvar os depósitos e, por outro, um FMI que procura confiscá-los.
A realidade é mais complexa.
O que o FMI não promete aos depositantes
No entanto, o erro inverso deve ser evitado.
Dizer que o FMI atribui prioridade aos depositantes sobre os accionistas não significa que a instituição prometa o reembolso integral de todas as contas bancárias. Ao mesmo tempo, o Fundo insiste nos recursos efectivamente disponíveis.
Este é precisamente o problema do colapso financeiro que começou em 2019.
Os bancos têm compromissos com os seus clientes. Eles próprios têm grandes créditos sobre o Banco do Líbano. O banco central acumulou perdas consideráveis após anos de financiamento do modelo económico e monetário libanês. O Estado, por sua vez, não pagou a dívida em moeda estrangeira em março de 2020.
Como resultado, grande parte dos dólares registrados no sistema bancário já não estão disponíveis de imediato.
A futura legislação tem de transformar isto num mecanismo jurídico e financeiro. Terá de determinar quais as perdas reais, quais os activos que podem ser recuperados e em que ordem os diferentes actores devem contribuir.
É aqui que reside o verdadeiro conflito.
Os accionistas têm interesse em preservar tanto quanto possível o seu capital. Os bancos procuram limitar as suas perdas. O Estado pretende evitar uma contribuição que torne a sua dívida insustentável novamente. Os depositantes querem recuperar seus ativos. Ao mesmo tempo, o Banco do Líbano deve manter liquidez suficiente para evitar uma maior desestabilização monetária.
Apresentando esta equação como uma vontade simples de « tirar dinheiro dos depositantes », portanto, mascara a questão principal:quem deve primeiro absorver as perdas acumuladas antes de 2019?
Neste ponto, o FMI respondeu.
Os accionistas estão à frente dos depositantes.
Uma batalha de interesse por trás da batalha das palavras
Esta distinção torna-se particularmente importante quando as críticas ao plano provêm dos meios de comunicação directa ou indirectamente ligados a actores com interesses económicos no sector financeiro.
O Líbano tem uma longa história de fortes interligações entre bancos, grandes fortunas, políticos e meios de comunicação social. Este fato obviamente não permite que um artigo seja declarado falso simplesmente segundo seu proprietário. A informação deve ser julgada com base nos factos que apresenta.
Mas a propriedade de uma mídia é informação relevante quando intervém em um debate que pode afetar diretamente os interesses econômicos de seus proprietários ou seus associados.
É ainda mais quando se trata da distribuição de dezenas de bilhões de dólares em perdas.
Os leitores devem então poder distinguir entre três coisas: a posição oficial do FMI, as propostas das autoridades libanesas e os argumentos apresentados pelo sector bancário.
Confundindo-os produz uma representação enganosa do arquivo.
A posição do FMI está disponível em preto e branco. Consiste em respeitar a hierarquia dos créditos e impedir que seja imposta uma perda aos depositantes perante accionistas e credores subordinados.
Por que os acionistas estão no centro do conflito
O princípio pode parecer técnico. Todavia, as suas consequências são consideráveis.
Suponha que um banco tenha ativos insuficientes para cobrir todos os seus passivos. Se o seu capital permanecer artificialmente intacto enquanto parte dos depósitos for cancelada, os aforradores sofrerão uma perda, enquanto os proprietários do estabelecimento mantêm o seu investimento.
É precisamente isso que a hierarquia do FMI procura evitar.
Significa que os proprietários de um banco insustentável não podem normalmente manter o seu capital como se a instituição fosse solvente, e depois pedir aos clientes que absorvam o défice.
A reforma da resolução bancária adoptada em 2026 vai nesse sentido. Em particular, estabelece uma hierarquia entre diferentes categorias de capital, credores e depositantes. As instituições devem igualmente ser examinadas individualmente para determinar a sua situação real.
Esta abordagem é politicamente sensível no Líbano.
O colapso de 2019 não só destruiu a liquidez do sistema. Criou um conflito de distribuição entre grupos cujos interesses são agora opostos.
Cada dólar de perda cobrado ao capital bancário é um dólar suportado pelos proprietários de bancos. Cada dólar transferido para o estado eventualmente pesa sobre as finanças públicas. Cada dólar cortado de depósitos afeta diretamente um economizador.
O debate sobre hierarquia não é, portanto, uma abstração contábil.
Ele determina quem vai pagar.
O precedente dos pequenos depositantes
A protecção dos aforradores é também uma característica constante da posição pública do FMI desde as primeiras negociações com Beirute.
Em 2022, a instituição pediu a proteção integral dos pequenos depositantes e lembrou a necessidade de respeitar a hierarquia dos créditos. Também advertiu contra o uso excessivo de recursos públicos.
Esta última pergunta é importante.
O uso maciço de ativos do governo para recapitalizar bancos ou reembolsar contas equivale a contribuir com toda a população, incluindo os libaneses que não têm grandes depósitos bancários.
Por conseguinte, o FMI considera que a protecção dos depositantes deve ser conciliada com outro requisito: não transferir perdas privadas para activos públicos sem limitação.
Esta é uma das principais diferenças com parte do setor bancário libanês. Há vários anos que alguns representantes dos bancos dão maior ênfase à responsabilidade do Estado e do Banco do Líbano no colapso do sistema.
Esta responsabilidade pública faz parte do processo. No entanto, não elimina a política do banco e não altera automaticamente a ordem de absorção de perdas.
Sempre que a defesa dos requerentes possa servir outros interesses
É aí que o discurso público se torna particularmente delicado.
Um ator bancário pode defender uma solução apresentada como favorável aos depositantes ao mesmo tempo que defende uma arquitetura que protege melhor o capital bancário ou transfere parte do projeto para o estado.
Ambos os objetivos podem até ser envoltos no mesmo slogan: « Proteger depósitos ».
Por conseguinte, os mecanismos devem ser analisados em vez de declarações.
Quem perde o seu capital primeiro? Quem recapitaliza instituições viáveis? O que acontece aos bancos insolventes? Que contribuição é solicitada ao Estado? Que bens do Banco do Líbano podem ser mobilizados? Quais depósitos serão reembolsados em numerário e quais serão reembolsados através de instrumentos financeiros? Em que calendário?
São estas respostas que ajudarão a determinar quem realmente apoia a crise.
A questão da propriedade dos meios de comunicação social assume então uma dimensão específica. Quando um corpo de informação pertence a um ator ligado ao sistema financeiro, essa relação por si só não demonstra manipulação editorial. É, no entanto, um potencial conflito de interesses que o leitor deve saber ao avaliar um discurso sobre a distribuição de perdas bancárias.
Esta precaução aplica-se a todos os campos.
O sistema bancário libanês também defende seu capital
O sector bancário tem tido um argumento que se repete há vários anos: os bancos não teriam criado prejuízos sozinhos. Colocaram uma parte considerável da sua liquidez junto do Banco do Líbano e financiaram o Estado, enquanto as autoridades mantiveram um modelo monetário que se tornou insustentável durante anos.
Esse argumento deve ser ouvido.
Mas reconhecer a responsabilidade do Estado ou do Banco do Líbano não isenta automaticamente os accionistas de instituições privadas.
É precisamente isso que a doutrina do FMI recusa.
Os bancos são empresas privadas cujos accionistas recolheram lucros durante os anos de rentabilidade. O princípio internacional da resolução bancária é que o seu capital é também a primeira linha de absorção quando as perdas tornam a instituição insolvente.
Assim, o conflito é menos sobre a existência de perdas do que sobre sua atribuição.
E essa distinção explica parte da violência do atual debate político e midiático.
Informações verificáveis após a missão de 18 de Setembro
O comunicado emitido após a missão do FMI oferece agora um ponto de referência particularmente recente.
O Fundo congratula-se com as alterações à Lei de Resolução Bancária adoptada pelo Líbano. Exortou agora a prosseguir os trabalhos sobre a lei relativa à estabilização financeira e ao regresso dos depósitos.
Esta segunda lei é decisiva, uma vez que tem de lidar com o buraco financeiro na prática.
O FMI solicita que maximize a proteção dos depositantes. Apela igualmente ao respeito pela sustentabilidade das finanças públicas e do sistema financeiro. Por último, reitera explicitamente que nenhum depositante deve absorver perdas perante accionistas e credores subordinados.
Estes três elementos devem ser lidos em conjunto.
Não são uma promessa de reembolso imediato e total. Também não justificam a afirmação oposta de que o FMI pediria primeiro aos depositantes que sacrificassem para salvar os bancos.
O próximo passo será muito mais concreto. O Parlamento e o Governo terão de traduzir esta hierarquia em lei e determinar quais os recursos efectivamente disponíveis para devolver depósitos.
É então que as posições se tornarão mensuráveis: não mais através de slogans sobre a « proteção dos depositantes », mas observando como os acionistas, os bancos, o Banco do Líbano, o Estado e, possivelmente, as diferentes categorias de depositantes terão realmente de suportar.