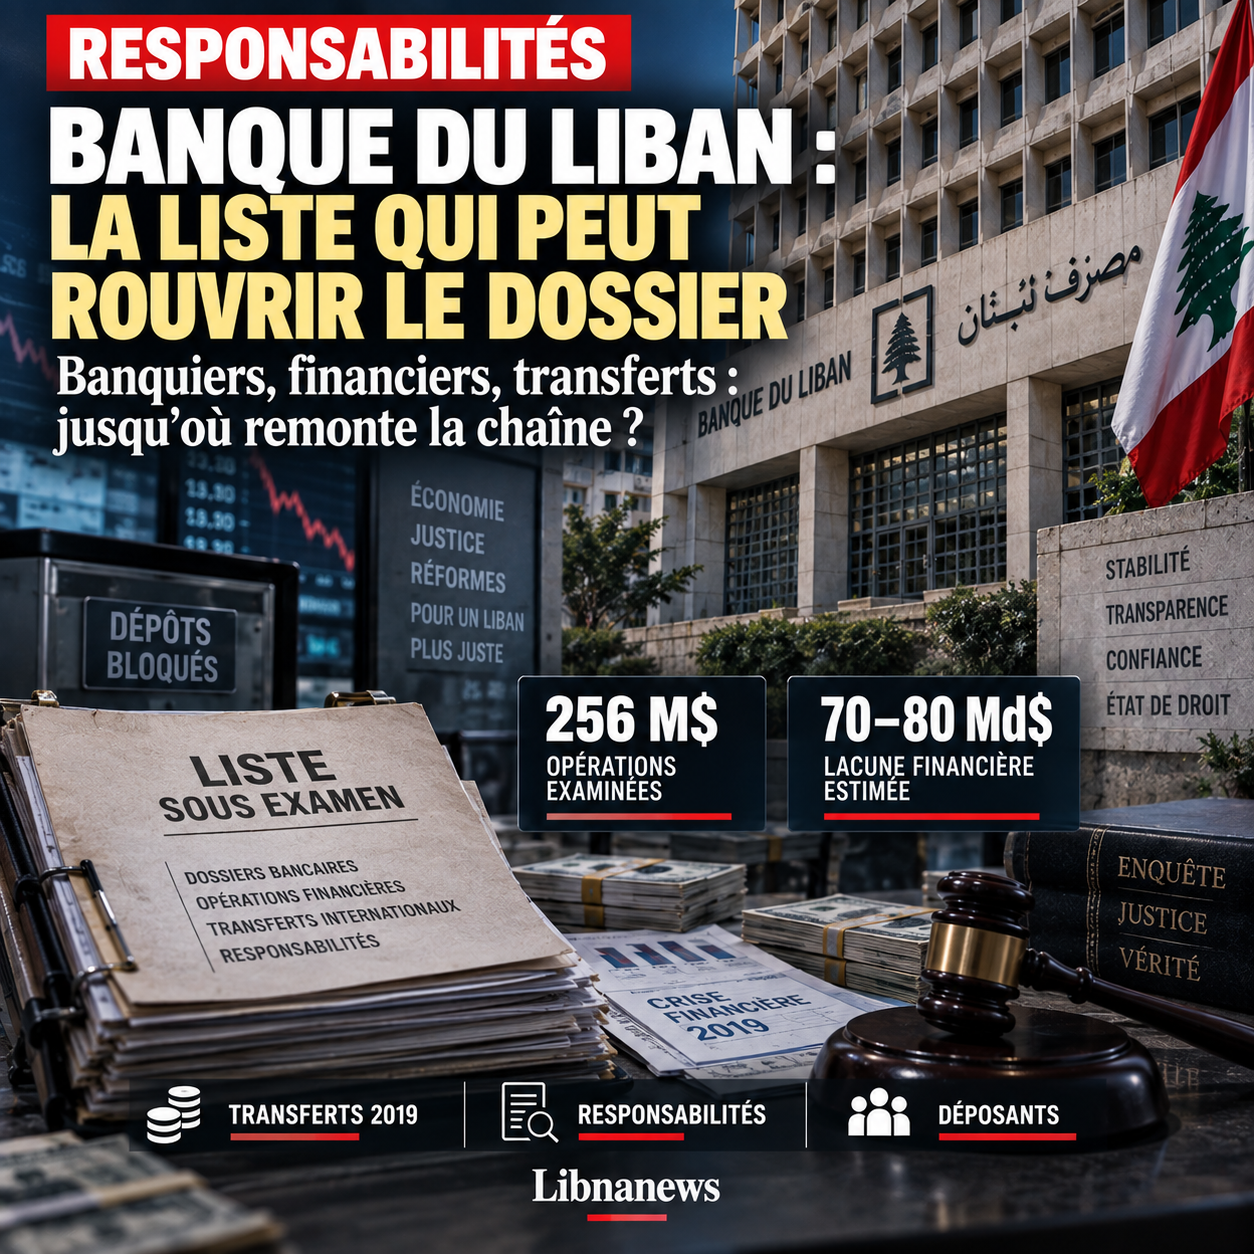
Uma informação que passou quase despercebida poderia reabrir um dos arquivos mais sensíveis da crise libanesa. Uma lista transmitida ou preparada como parte dos procedimentos legais do Banco do Líbano incluiria personalidades das comunidades bancárias e de investimento, algumas das quais até agora escaparam dos procedimentos. Nenhum inventário nominativo completo foi tornado público nos itens disponíveis. Mas a existência relatada desta lista vem em um determinado momento: o governador cessante Riad Salamé continua no centro dos processos judiciais, o governo procura colmatar uma lacuna financeira estimada em dezenas de milhares de milhões de dólares e os depositantes ainda estão à espera de saber quanto dos seus ativos pode realmente ser recuperado.
A questão vai muito além do destino judicial de um ex-governador. Desde o colapso do Líbano, tem havido um debate entre a busca de responsabilidades individuais e a explicação de um sistema em que o Estado, os sucessivos governos, o Banco do Líbano, os bancos comerciais e as autoridades políticas participaram, em graus diferentes, em decisões pré-crise. Se os novos processos forem efectivamente dirigidos a funcionários bancários ou financeiros anteriormente fora da esfera judicial, o centro de gravidade do processo poderá mover-se. Não seria mais apenas uma questão de julgar certas transações atribuídas a Riad Salamé, mas de reconstruir a cadeia muito mais ampla que permitiu acumular perdas, continuar a financiar o Estado e, a partir de 2019, deixar algum capital sair do sistema enquanto a maioria dos depositantes tem acesso ao seu dinheiro fechado.
Uma lista ainda na sombra
As informações disponíveis continuam fragmentadas, mas suficientemente sensíveis para atrair a atenção. Uma lista de pessoas susceptíveis de serem processadas a pedido ou com base em elementos do Banco do Líbano incluiria dados bancários e financeiros que não estariam realmente preocupados durante os primeiros anos da crise. Todavia, os documentos consultados não fornecem uma nomenclatura completa nem elementos de prova suficientes para atribuir publicamente uma infracção específica às pessoas especificadas. Seria, portanto, prematuro transformar essa lista numa acusação.
O interesse dele está noutro lugar. Desde 2019, a questão da responsabilidade financeira tem sido amplamente personificada em torno de Riad Salamé. O ex-governador, que liderou o Banco do Líbano de 1993 a 2023, é alvo de várias operações financeiras. Foi detido desde 31 de julho de 2026 como parte de um novo procedimento envolvendo, entre outros, operações relacionadas com o Bank Audi, depois de já ter passado cerca de 13 meses de detenção antes de ser libertado em setembro de 2025 contra uma obrigação de 14 milhões de dólares. Aos 76 anos, seu estado de saúde também passou a fazer parte do processo, pois sua equipe de defesa relatou repetidas transferências entre a prisão e o hospital.
A crise financeira libanesa não pode ser reduzida materialmente às decisões de um homem. A própria duração do sistema que entrou em colapso torna essa leitura insuficiente. Durante anos, o Estado pediu emprestado, os governos gastaram, o Parlamento votou orçamentos e textos, o Ministério das Finanças emitiu dívidas, o Banco do Líbano financiou o sistema e os bancos comerciais colocaram uma parte considerável dos seus recursos junto do Estado e do banco central. Por conseguinte, responsabilidades reconstituídas significa separar possíveis infracções individuais do funcionamento geral de um mecanismo em que muitas instituições participaram.
Se a nova lista leva a investigações eficazes, poderia precisamente expandir essa busca.
Os 256 milhões de dólares que agora ocupam a justiça
O contraste com os procedimentos actuais é impressionante. Parte das investigações contra Riad Salamé envolveu operações alegadamente realizadas através de quatro empresas offshore nas Ilhas Cayman. Dois montantes são mencionados: $154 milhões para uma transação que data de 2010 e $102 milhões para outra transação que data de 2012, em um caso relacionado ao Bank Audi. As suspeitas dizem respeito à natureza e ao fluxo destas transacções, enquanto o processo continua em curso e não se pode presumir qualquer culpa antes de uma decisão judicial.
No entanto, um elemento dificulta a leitura do arquivo. O próprio Banco do Líbano, que é uma parte civil, teria indicado que o crédito concedido ao Banco Audi em 2010 tinha sido aprovado pelo Conselho Central e, por conseguinte, não foi o resultado de uma decisão pessoal do Governador. De acordo com a discussão, esta dotação foi integralmente reembolsada em 2012, com um interesse de 5 por cento, gerando 33 milhões de dólares em receitas. Um segundo crédito teria também sido reembolsado em 2016 a uma taxa de 6,5%. O banco central argumentaria que não tinha prejuízo financeiro nestes dois empréstimos.
Estes elementos não são suficientes para encerrar o processo. O reembolso de um crédito não exclui, por si só, a existência de uma infracção que possa abranger outros aspectos da transacção, a sua estruturação ou os seus beneficiários. Por outro lado, eles mostram por que a justiça deve distinguir várias questões: uma operação era permitida? Ela causou alguma perda? Foram usados circuitos paralelos? Alguém teve algum benefício injusto com isso? E as decisões foram tomadas apenas pelo governador ou por corpos colegiados?
Esta distinção falta frequentemente no debate público. O montante de uma operação não prova a sua legalidade ou ilegalidade. Uma decisão do Conselho Central não elimina automaticamente a responsabilidade individual. Por outro lado, a presença do nome do governador num processo não significa que todas as decisões institucionais tomadas durante 30 anos possam ser pessoalmente imputadas a ele.
256 milhões contra uma lacuna de 70 a 80 mil milhões
O caso torna-se vertiginoso quando os montantes actualmente no centro de algumas acusações são comparados com o tamanho do colapso financeiro. As operações analisadas no processo do Banco Audi ascendem a algumas centenas de milhões de dólares. A lacuna financeira do país é estimada nos documentos disponíveis entre US $ 70 bilhões e US $ 80 bilhões.
Um relatório da Alvarez & Marsal refere-se a perdas de mais de US$ 76 bilhões e desafia seu tratamento contábil, notadamente através do registro de ativos cujo valor é contestado. Desde 2022, o Estado libanês estimou a lacuna em torno de US $ 70 bilhões, enquanto o trabalho sobre o novo texto sobre esta lacuna mostra um montante de até US $ 80 bilhões.
A diferença de escala não significa que os processos que envolvem algumas centenas de milhões de pessoas seriam secundários. Qualquer transacção potencialmente ilegal deve ser examinada independentemente do seu montante. Mas levanta uma questão política e judicial fundamental: onde está a investigação das dezenas de milhares de milhões de perdas que constituem o coração da crise?
A resposta é necessariamente mais complexa porque uma perda sistémica não é automaticamente o produto de um desvio. Parte pode vir de dívidas que se tornaram incontestáveis, depreciação de ativos, financiamento de déficits governamentais persistentes ou mecanismos monetários que deixaram de funcionar. O trabalho jurisdicional consiste precisamente em identificar, dentro desse colapso, operações que possam ser criminalmente responsáveis. O trabalho político e financeiro envolve determinar quem suportará as perdas remanescentes.
A lista atribuída ao Banco do Líbano torna-se interessante na intersecção destas duas questões. Se envolver pessoas que desempenharam um papel em operações específicas, poderá permitir a transição da narrativa geral da crise para responsabilidades individuais. O inquérito deve estabelecer os factos.
Engenharia financeira no centro do mecanismo
Para entender como a lacuna atingiu várias dezenas de bilhões de dólares, é necessário voltar às relações entre o Estado, o Banco do Líbano e bancos comerciais. A engenharia financeira desempenhou um papel central neste sistema. Em particular, o banco central organizou bolsas de liquidez e de títulos com bancos, enquanto o Estado continuou a financiar as suas necessidades através da dívida.
O mecanismo foi baseado em parte na circulação de contas do Tesouro denominadas em libras libanesas, euro-obrigações em dólares, depósitos bancários e passivos do Banco do Líbano. Enquanto os fluxos monetários e a confiança permitissem ao sistema refinanciar-se, o edifício poderia continuar a funcionar. Mas à medida que as necessidades aumentavam e os novos capitais se tornavam mais difíceis de atrair, o banco central ficava mais exposto.
Em 2019, devido à falta de compradores suficientes, o próprio Banco do Líbano teria subscrito mais de 75 por cento das emissões em dólares e 92 por cento das facturas do Tesouro em causa. Estas proporções ilustram o grau em que o banco central se tornou indispensável para o financiamento de um Estado que os mercados já não podiam absorver normalmente.
A questão da responsabilidade não pode, portanto, limitar-se a quem concebeu a engenharia. Deve entender-se por que o Estado continuou a pedir emprestado, por que os bancos continuaram a concentrar os seus investimentos no sistema e quais organismos validaram as operações. O Conselho Central do Banco do Líbano também teve um papel. Seus membros foram chamados a participar de decisões, em uma arquitetura institucional que não se limitava à única pessoa do governador.
É aqui que uma eventual extensão dos processos aos meios bancários e financeiros poderia alterar a natureza do caso. Exigiria que não só o banco central fosse considerado o emitente de políticas monetárias, mas também as instituições que beneficiaram de determinadas transacções, aceitaram certos riscos ou tomaram certas decisões de investimento.
Outubro de 2019, quando os candidatos já não eram iguais
Um dos episódios mais sensíveis permanece no outono de 2019. Em outubro, o Banco do Líbano anunciou cerca de 30 bilhões de dólares em reservas utilizáveis. No entanto, nenhum controle jurídico uniforme do capital foi imediatamente adotado quando a crise irrompeu.
Esta falta de legislação criou uma situação profundamente assimétrica. Os bancos impuseram progressivamente restrições de facto às retiradas e transferências. Mas essas restrições não foram inicialmente enquadradas por um único texto aplicado de forma idêntica a todos. Entretanto, algumas pessoas com melhor informação ou acesso privilegiado poderiam ter transferido fundos para o estrangeiro, enquanto os activos de grande parte dos depositantes teriam sido imobilizados.
Esta é uma das questões mais importantes na compreensão do sentimento de injustiça que ainda acompanha a crise. Perda financeira é uma coisa. Outra impressão é que nem todos os candidatos foram colocados sob as mesmas regras.
Uma verdadeira pesquisa de responsabilização deve, portanto, examinar não só o que aconteceu antes de outubro de 2019, mas também os movimentos ocorridos durante os meses em que o sistema bancário fechou. Que transferências foram executadas? Sob que critérios? Quais clientes foram capazes de mover seus fundos? Os líderes políticos, bancários ou financeiros receberam tratamento diferente? Foram tomadas decisões por estabelecimento ou havia instruções comuns?
A lista mencionada em torno do Banco do Líbano poderia tornar-se particularmente sensível se afectasse esse período. No entanto, nada nas provas disponíveis sugere que se relacione especificamente com transferências pós-crise. Por conseguinte, a questão permanece em aberto.
O fracasso de 2020 e as responsabilidades do Estado
Outro momento decisivo chega em 7 de março de 2020. Pela primeira vez em sua história, o Líbano decide não pagar uma maturidade de títulos de US $ 1,2 bilhão. Naquela época, a dívida pública atingiu aproximadamente US$ 92 bilhões, ou quase 170 por cento do produto interno bruto.
Esta decisão não foi tomada pelo Governador do Banco do Líbano. Ela era membro do então governo. Este lembrete é essencial porque coloca o colapso numa cadeia institucional muito maior.
Durante anos, sucessivos governos acumularam défices. As despesas públicas foram financiadas pela dívida. Os projectos absorveram recursos consideráveis sem produzir sempre as infra-estruturas ou os serviços previstos. O Banco do Líbano facilitou o financiamento deste modelo, enquanto os bancos comerciais investiram fortemente nele os recursos recolhidos dos seus clientes.
Quando a confiança desapareceu, todos estes compromissos concentraram-se no mesmo sistema.
Por conseguinte, procurar a responsabilidade penal exige não confundir uma má política económica, uma decisão arriscada e uma infracção. Os três podem causar perdas, mas não são cobertos pelo mesmo tratamento. Um governo pode tomar uma decisão economicamente desastrosa sem necessariamente constituir um crime. Por outro lado, um funcionário pode utilizar uma decisão institucional legítima para organizar um benefício pessoal ilegal.
É precisamente para distinguir essas situações que a investigação judicial deve ir além dos slogans.
A nova direcção do Banco do Líbano altera a situação
A questão também assumiu outra dimensão desde a mudança de governo no Banco do Líbano. A Karim Souaid gere agora a instituição num período em que deve simultaneamente preservar a estabilidade monetária, participar na reestruturação financeira e cooperar com as autoridades judiciais em casos herdados do passado.
Esta posição é delicada. O banco central é uma das instituições cujas antigas políticas estão a ser examinadas e um actor indispensável na solução. Deve fornecer documentos sobre o seu próprio funcionamento histórico, participando no desenvolvimento do sistema que deve substituir o que entrou em colapso.
Se uma lista de pessoas a processar realmente emana do seu trabalho ou dos arquivos que transmitiu, a abordagem poderia sinalizar um desejo de ampliar a busca de responsabilidades. Mas a credibilidade de tal operação dependerá inteiramente do seu método. Uma lista não pode substituir a investigação. Cada nome deve ser associado a transações específicas, documentos e uma base jurídica.
Caso contrário, o exercício poderá transformar-se numa nova batalha política em torno da crise.
Riad Salamé não pode ser o processo dos requerentes
O procedimento do ex-governador continua, obviamente, a ser importante. Tem de ser suficientemente rápida para que as acusações possam ser examinadas e a defesa possa responder. Seu estado de saúde reforça a emergência judicial, mas não altera a presunção de inocência ou a necessidade de estabelecer os fatos.
O risco, no entanto, seria fazer com que o destino de toda a crise financeira dependesse do de Riad Salamé.
Os depositantes não perderam o acesso a dezenas de bilhões de dólares apenas porque um processo judicial é agora dirigido a um ex-governador. O seu problema é, em primeiro lugar, o de um sistema cujo passivo excedeu os activos disponíveis. A questão judicial pode estabelecer responsabilidades e, se for caso disso, permitir a recuperação de determinados fundos. Por si só não pode preencher uma lacuna estimada entre 70 bilhões de dólares e 80 bilhões de dólares.
É por isso que o tratamento da crise tem de progredir em duas vias paralelas. A justiça deve determinar se e por quem foram cometidas infracções. O Governo, o Banco do Líbano e os bancos devem definir a repartição das perdas e as modalidades de devolução dos depósitos.
Consolidar estes dois caminhos salvaria cada vez. Os líderes políticos podiam esperar pelos tribunais. Os bancos podem esperar pela lei. O Estado poderia aguardar negociações com o Fundo Monetário Internacional. Entretanto, os depositantes continuariam a esperar pelo seu dinheiro.
Os nomes contam menos do que as transacções
A existência de uma nova lista cria inevitavelmente uma expectativa: quem é? A tentação seria transformar sua possível publicação em um evento importante. Seria perder o essencial.
Um nome sem operação documentada não explica nada.
Para que a lista tenha um âmbito judicial real, é necessário saber quais as transacções que estão a ser examinadas, quais as decisões tomadas, quem as aprovou, quais os lucros obtidos e se foi imposta uma perda ao Banco do Líbano, ao Estado ou aos depositantes. É igualmente necessário distinguir entre directores de estabelecimentos, accionistas, gestores operacionais e pessoas que possam ter recebido tratamento especial.
Este requisito é tanto mais importante quanto o sector bancário libanês é ele próprio parte na resolução da crise. Os bancos terão de ser recapitalizados, reestruturados, fundidos ou, para alguns, fora do mercado. Os processos judiciais não justificados podem ser utilizados para liquidar contas. Por outro lado, a ausência de uma investigação séria alimentaria a ideia de que os gestores de sistemas podem participar na sua reconstrução sem nunca serem responsabilizados pelas suas decisões passadas.
A credibilidade do novo modelo bancário depende, portanto, também da qualidade desta responsabilidade.
A verdadeira pergunta: quem conhecia o estado do sistema, e quando?
Para além das operações individuais, uma pergunta passa por toda a crise: quando é que os diversos funcionários compreenderam que o sistema já não era sustentável?
A resposta é crucial. Uma decisão tomada quando um risco permanece hipotético não tem o mesmo significado que uma transacção realizada enquanto a insolvência se tornou evidente. Do mesmo modo, uma transferência efectuada no funcionamento normal do sistema não pode ser avaliada da mesma forma que uma transferência privilegiada efectuada no momento em que os outros requerentes já estavam bloqueados.
Portanto, é necessário reconstituir a cronologia com precisão. Quando é que os bancos começaram a considerar que a liquidez em moeda estrangeira estava a tornar-se insuficiente? Quando é que o Banco do Líbano considerou que os mecanismos utilizados até agora não podiam atrair dólares suficientes? A partir de que data as autoridades políticas foram informadas da gravidade da situação? E o mais importante, que transações foram permitidas entre então e a introdução das restrições que afetaram a maioria dos candidatos? Foi nesse período que foi possível encontrar uma parte essencial do processo de responsabilidade. A justiça não deve apenas olhar para os montantes e beneficiários, mas também na data de cada transação e o nível de informação disponível para aqueles que a autorizaram.
Esta cronologia é tanto mais importante quanto o colapso não foi um evento instantâneo. Foi precedida de uma longa deterioração dos saldos financeiros e depois de uma fase de aceleração em que a capacidade de atrair novas moedas foi reduzida. Os bancos, o Banco do Líbano, o Ministério das Finanças e os governos sucessivos não ocupavam a mesma posição no sistema, mas cada um tinha algumas das informações para avaliar o estado. Determinar quem sabia o que e quando permitiria distinguir as decisões tomadas sob um modelo ainda considerado viável das adotadas quando seus limites se manifestassem.
Transferências de 2019, ponto cego da prestação de contas
O período seguinte à eclosão da crise continua a ser um dos mais sensíveis. Na ausência de um controlo jurídico imediato do capital, as restrições foram implementadas pelos bancos de forma que não foram inicialmente reguladas por uma regra geral aprovada pelo Parlamento. Para os depositantes, esta situação produziu um sentido duradouro de desigualdade: alguns já não podiam dispor livremente das suas contas, enquanto a suspeita de que outros conseguiram transferir grandes quantidades para o estrangeiro persistia.
É precisamente aqui que seria de grande interesse um eventual alargamento das investigações a funcionários bancários ou financeiros. Não seria suficiente listar as transferências efetuadas após outubro de 2019. Devem ser comparadas com as restrições aplicadas ao mesmo tempo, identificar os critérios utilizados por cada estabelecimento e determinar se determinadas transacções receberam tratamento preferencial. Poderia um banco permitir uma transferência significativa, limitando simultaneamente as retiradas de outros clientes? Os gestores, accionistas ou pessoas politicamente expostas beneficiaram de condições diferentes? Estas perguntas estão no cerne da falta de confiança, mas as provas disponíveis ainda não fornecem uma resposta geral.
A busca de responsabilidades também deve distinguir transferências ordinárias de movimentos que possam ter sido motivados por um conhecimento privilegiado da situação. Um pagamento comercial, despesas médicas ou uma obrigação contratual não pode ser automaticamente equiparado a uma saída de capital destinada a abrigar uma fortuna. O trabalho jurisdicional consiste precisamente em reconstituir o contexto de cada operação. É menos espectacular do que uma lista de nomes, mas muito mais decisivo para estabelecer possíveis responsabilidades.
Bancos, credores, intermediários e futuros reestruturados
O setor bancário ocupa uma posição particularmente desconfortável nesta pesquisa. Os bancos recolheram poupanças, financiaram directa ou indirectamente o Estado e colocaram uma parte considerável dos seus recursos no Banco do Líbano. São agora chamados a participar na liquidação das perdas resultantes de um sistema do qual formam um dos pilares. Esta dupla posição explica por que razão o debate sobre as responsabilidades é inseparável do debate sobre a reestruturação.
A Lei relativa à reestruturação bancária é um primeiro passo, mas não responde a todas as perguntas. A reestruturação de um banco implica a análise dos seus activos, passivos, capital e capacidade para prosseguir as suas actividades. Estabelecer a responsabilidade judicial implica outra coisa: demonstrar que uma pessoa cometeu uma transgressão específica. Um banco pode ter corrido riscos significativos sem que cada um dos seus agentes tenha cometido uma infracção. Por outro lado, uma determinada transacção pode incorrer em responsabilidade pessoal, mesmo que a própria instituição se mantenha viável.
Por conseguinte, uma lista dos trabalhos do Banco do Líbano, alimentada ou não, poderia tornar-se explosiva se tornasse pública sem o seu contexto. A questão não é referir indiscriminadamente os banqueiros como responsáveis pela crise. É necessário identificar as decisões que precisam ser revistas, as pessoas que as fizeram e os potenciais benefícios que geraram. A credibilidade do processo dependerá precisamente desta capacidade de individualizar responsabilidades em vez de construir culpa coletiva.
O projecto de défice financeiro coloca a questão no centro
Esta investigação surge num momento em que o governo está ao mesmo tempo a tentar avançar na legislação para resolver o défice financeiro. O ministro das Finanças, Yassine Jaber, apresentou a adoção da reestruturação bancária como um sinal ao Fundo Monetário Internacional e aos parceiros do Líbano. O próximo passo é determinar como as perdas acumuladas no sistema serão reconhecidas e distribuídas.
É aí que o debate se torna politicamente explosivo. Reconhecer uma perda ainda não diz quem tem de a suportar. O Estado pode ser responsabilizado por parte das responsabilidades decorrentes da sua dívida. O Banco do Líbano faz um balanço das consequências das políticas monetárias e financeiras acumuladas durante anos. Os bancos devem absorver parte das perdas de acordo com o seu capital e responsabilidades. Por último, os requerentes recusam transferir-lhes a maior parte dos custos após anos de restrições e depreciações.
A questão judicial está aqui. Quanto mais confusas são as responsabilidades individuais, mais difícil se torna politicamente pedir à população que aceite uma distribuição de perdas. Um depositante que é explicado que parte do seu dinheiro não pode ser devolvido perguntará inevitavelmente se os tomadores de decisão que conduziram a esta situação estão preocupados. O regulamento financeiro e a responsabilização não são, portanto, juridicamente idênticos, mas politicamente inseparáveis.
Os depositantes recusam ser o último elo da cadeia
A crise alterou profundamente o relatório libanês aos seus bancos. Durante décadas, o setor bancário foi apresentado como um dos pilares da economia nacional. A partir de 2019, o mesmo depositante que considerou sua conta como uma poupança disponível descobriu que o registro de um montante em um extrato bancário já não garantia que ele poderia livremente disponibilizá-lo. Esta desagregação explica porque os debates técnicos sobre a reestruturação provocam uma reacção tão forte.
Os candidatos não só querem saber a quantidade teórica da lacuna. Eles queriam saber que parte de seus bens seriam protegidos, que prazo e que recursos. Eles também querem entender por que certas decisões foram tomadas antes da crise e por que nenhuma solução jurídica uniforme regulou imediatamente os movimentos de capital quando ela estourou. Enquanto estas questões não forem respondidas, qualquer reforma pode ser interpretada como uma nova tentativa de alocar perdas sem atribuir responsabilidades.
As recentes declarações do Patriarca Maronita Bechara Rai ilustram esta pressão. Salientou que a reforma bancária e a restituição de direitos não poderiam permanecer indefinidamente adiadas. O caso já passou há muito tempo pelos círculos de economistas e advogados. Ela afeta diretamente o acordo de confiança entre o Estado, o sistema bancário e os cidadãos.
A justiça tem de voltar às decisões, não apenas às contas
Se forem efectivamente previstas novas acções judiciais, o seu valor dependerá da sua capacidade de reconstituir mecanismos de decisão. Uma investigação financeira não é apenas sobre rastrear dinheiro. Deve também seguir as assinaturas. Quem propôs uma operação? Quem o aprovou? Que corpo foi consultado? Que documentos estavam disponíveis no momento da decisão? Os corpos de supervisão se opuseram? Os riscos foram relatados?
O papel do Conselho Central do Banco do Líbano está a tornar-se particularmente importante neste domínio. O exemplo dos empréstimos concedidos ao Bank Audi mostra que certas decisões no debate público atribuídas ao governador também foram tomadas por órgãos colegiais. Isto não prejudica de modo algum a legalidade das operações examinadas, mas exige a reconstrução da cadeia formal de responsabilidade. Se uma decisão tiver sido votada, é necessário conhecer os participantes, as opiniões expressas e as informações em que se baseiam.
O mesmo raciocínio deve aplicar-se aos bancos comerciais. As grandes decisões de investimento normalmente não são tomadas por um único trabalhador. Eles passam por filiais, conselhos de administração e comitês de risco. Quando milhares de milhões de dólares de depósitos são depositados em instrumentos estatais ou bancários, é legítimo procurar entender como esses riscos foram avaliados e apresentados.
Uma lista poderia ser o início da investigação, certamente não o seu fim
A perspectiva de uma lista de bancos ou gestores financeiros tem uma força política óbvia. Após anos de crise, algumas das opiniões aguardam nomes. Mas a justiça não pode funcionar como a publicação de uma lista dos responsáveis pelo colapso. Uma pessoa mencionada num processo não é necessariamente processada; uma pessoa processada não é necessariamente culpada; e a responsabilidade económica não corresponde automaticamente à responsabilidade penal.
O verdadeiro interesse desta lista seria, portanto, se ela abre novos caminhos e documentos. Se permitir que as pessoas estejam ligadas a transacções, transferências, créditos ou decisões específicas cujas condições precisam de ser examinadas, poderá constituir um passo importante. Se continuar a ser uma colecção de nomes sem uma clara qualificação jurídica, irá alimentar principalmente a batalha política.
A nova gestão do Banco do Líbano, liderada por Karim Suaid, tem uma responsabilidade especial a este respeito. Deve cooperar com o poder judicial em casos herdados do passado sem transformar o banco central num tribunal. Deve igualmente preservar os documentos, facilitar a sua utilização e permitir compreender as decisões tomadas pela instituição nos anos anteriores ao colapso. Essa transparência é essencial para a reconstrução da sua credibilidade.
A responsabilidade política continua a ser a grande questão
Mesmo uma extensão considerável da acusação não responderia a toda a questão. A crise libanesa tem uma dimensão de responsabilidade política que não é necessariamente tratada em tribunal. Durante anos, os governos mantiveram défices, adiaram as reformas e continuaram a contrair empréstimos. O sector da electricidade absorveu recursos consideráveis. A dívida pública aumentou para se tornar insustentável. Os decisores políticos beneficiaram-se de um sistema que permite adiar o custo dos desequilíbrios.
Esta responsabilidade não pode ser eliminada pela acusação de funcionários financeiros. Se a justiça descobre os crimes, deve puni-los. Mas a história do colapso permanecerá incompleta se der a impressão de que um governador e apenas alguns banqueiros teriam construído um sistema no qual todas as instituições públicas participaram durante décadas.
A decisão de Março de 2020 de suspender o reembolso das obrigações em euros ilustra esta distinção. Pertence ao governo e faz parte de uma crise de dívida soberana. As consequências afectaram os bancos e o Banco do Líbano, mas a própria decisão foi política. Do mesmo modo, a ausência de reformas estruturais nos anos anteriores é uma responsabilidade colectiva das autoridades públicas que ultrapassa o âmbito dos processos penais.
Emissão de activos recuperáveis
Quanto aos depositantes, resta outra pergunta: quanto dinheiro poderia realmente ser recuperado se as infracções financeiras fossem estabelecidas? O montante é crucial, uma vez que o fosso entre os montantes mencionados em alguns procedimentos e a dimensão total do intervalo continua a ser imenso. Mesmo a recuperação de centenas de milhões de dólares não seria suficiente para preencher um déficit de várias dezenas de bilhões.
Isto não torna a acusação desnecessária. Todos os montantes indevidamente obtidos devem, se a justiça assim o estabelecer, ser recuperáveis. A restituição também tem um forte valor simbólico: mostra que as perdas não são apenas socializadas, enquanto os lucros privados permanecem intocáveis. Mas seria perigoso acreditar que a recuperação de activos irá substituir uma reestruturação completa do sistema.
Por conseguinte, o tratamento da crise exige simultaneamente a recuperação de fundos quando tal for legalmente possível, a recapitalização ou reestruturação de bancos, a clarificação das obrigações do Estado e do Banco do Líbano e um mecanismo credível para a devolução de depósitos. Nenhum destes elementos pode substituir os outros.
O próximo teste serão os nomes, mas acima de tudo as provas
Se a lista conduzir efectivamente a um processo penal, a atenção pública centrar-se-á naturalmente na identidade das pessoas em causa. Mas este será o momento em que a cautela será o mais necessário. A publicação de um nome pode destruir uma reputação mesmo antes dos fatos serem estabelecidos. Por outro lado, o sigilo prolongado pode alimentar a suspeita de proteção concedida a certas personalidades.
A única forma de sair desta contradição é deixar o processo produzir actos verificáveis. As convocações, as acusações de acordo com os procedimentos aplicáveis, as apreensões, os conhecimentos financeiros e as decisões judiciais permitem distinguir progressivamente as informações dos rumores. A transparência não envolve a publicação prematura de todos os nomes. É para garantir que o mesmo direito se aplica a todos e que os registos não desaparecem quando atingem personalidades poderosas.
É precisamente isso que dará ou não um significado histórico a esta nova sequência. Depois de sete anos de crise, o Líbano já não precisa de uma narrativa adicional explicando abstratamente que « todos são responsáveis ». Uma responsabilidade colectiva demasiado geral torna-se eventualmente uma falta de responsabilidade. As opções políticas, a má gestão, os riscos financeiros assumidos e as eventuais infracções devem agora ser distinguidos.
A lista atribuída ao Banco do Líbano ainda não é válida para os nomes que contém. Vale a pena a oportunidade que abre: a possibilidade de finalmente mover a investigação da figura única de Riad Salamé para todas as decisões e operações que acompanharam o colapso. Se isso leva ao fim, poderia ajudar a responder à pergunta que os depositantes têm feito desde 2019: não só para onde o dinheiro foi, mas quem sabia que o sistema não poderia mais segurar, que era capaz de se proteger diante dos outros e que, em última análise, teria que responder pelas decisões tomadas.