

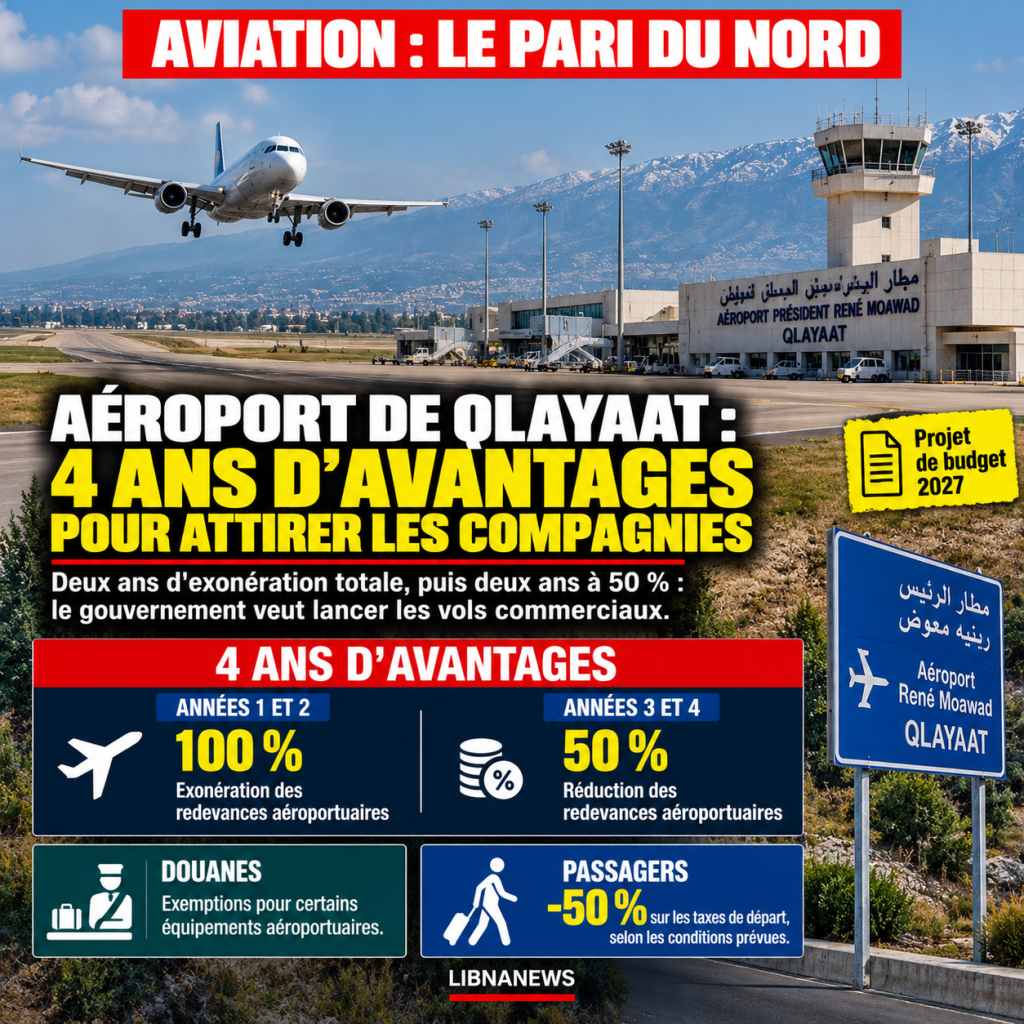
Dois anos de isenção total para iniciar as primeiras ligações
O governo de Nawaf Salam quer atrair companhias aéreas para o presidente do aeroporto René Moawad de Qlayaat, em Akkar, dando-lhes quatro anos de benefícios fiscais. O artigo 63.o, introduzido no projeto de orçamento 2027, prevê uma isenção total de várias taxas aeroportuárias durante os dois primeiros anos de operação comercial regular. Esta isenção seria então reduzida para 50% no terceiro e quarto anos. O regime inclui igualmente vantagens aduaneiras e uma redução dos impostos sobre as partidas de passageiros. Visa reduzir os custos incorridos pelas empresas que aceitariam abrir novas rotas para ou a partir da Qlayaat.
A medida diz respeito às companhias aéreas que exploram novas rotas comerciais regulares. Por conseguinte, não constitui uma isenção geral concedida a todas as actividades aéreas. O texto prevê que os benefícios começarão a ser aplicados a partir do lançamento real da operação comercial regular do aeroporto. Isto é importante: os quatro anos de isenção não começariam automaticamente com a aprovação do orçamento de 2027. O ponto de partida deles dependeria do comissionamento comercial da Qlayaat.
Desta forma, o governo procura reduzir os custos iniciais das transportadoras. A abertura de uma nova ligação implica despesas relacionadas com a utilização de infra-estruturas aeroportuárias. Ao abolir temporariamente várias taxas, o Estado deseja tornar a Qlayaat mais atraente para as empresas susceptíveis de expandir as suas actividades.
Aterragem, estacionamento e navegação: as taxas envolvidas
O artigo 63.o prevê uma isenção de 100 % do desembarque, do estacionamento, da iluminação, da utilização das instalações aeroportuárias e dos serviços de navegação durante os dois primeiros anos. As mesmas categorias beneficiariam de uma redução de 50% nos dois anos seguintes. Este mecanismo permitiria às empresas iniciarem operações com taxas aeroportuárias reduzidas antes de regressarem gradualmente ao regime normal.
A escolha de uma isenção degressiva cumpre um objectivo económico específico. Os primeiros anos de uma nova ligação são dedicados à sua instalação comercial. As empresas devem organizar suas rotações, desenvolver seus clientes e avaliar a rentabilidade de suas operações. Uma redução das taxas pode reduzir os custos associados a este período. No entanto, as vantagens fiscais por si só não garantem a abertura das companhias aéreas. As decisões do transportador dependem também das condições de funcionamento e das perspectivas comerciais.
Os documentos de 20 de outubro de 2026 não mencionam nenhuma empresa que tenha formalmente concordado em abrir uma ligação à Qlayaat como parte desses benefícios. Também não especificam os destinos previstos nem a frequência dos voos que podem ser propostos. Por conseguinte, a proposta orçamental estabelece um regime de incentivo, sem ainda constituir um programa de serviços comerciais.
Isenções aduaneiras aplicáveis ao equipamento aeroportuário
O regime não se limita às companhias aéreas. Prevê igualmente isenções aduaneiras para certos equipamentos destinados ao funcionamento da Qlayaat. Os equipamentos e sistemas necessários para a segurança e funcionamento do aeroporto estão entre as categorias abrangidas.
Esta disposição poderia reduzir os custos da aquisição de equipamento importado. Trata-se dos investimentos necessários à preparação e ao funcionamento das instalações. No entanto, o projecto não apresenta uma lista pormenorizada dos materiais que beneficiarão destas isenções. Também não especifica o seu valor estimado nem o montante dos direitos aduaneiros que o Estado renunciaria.
A vantagem aduaneira deve distinguir-se das isenções concedidas às empresas. O primeiro diz respeito ao equipamento aeroportuário, enquanto o segundo diz respeito às taxas de voo. O Governo procura abordar duas categorias de custos: infra-estruturas e transportes.
No entanto, o texto não contém um orçamento integral para o trabalho necessário para a abertura comercial da Qlayaat. Por conseguinte, não é possível determinar quanto do investimento poderia ser abrangido pelas isenções propostas.
Metade da redução das taxas de partida
Os passageiros que utilizam a Qlayaat também podem beneficiar de uma vantagem fiscal. O artigo 63.o prevê uma redução de 50 % das taxas iniciais, de acordo com as condições estabelecidas no regime. Esta medida complementa as isenções concedidas às companhias aéreas.
A redução poderia reduzir a parte fiscal incluída no custo de uma viagem do aeroporto. O seu efeito real no preço final dos bilhetes dependerá, no entanto, da forma como as transportadoras passariam esta vantagem. Os documentos não fornecem qualquer estimativa das taxas que poderiam ser oferecidas desde Qlayaat.
O governo procura tornar o novo aeroporto atraente tanto para as companhias aéreas como para os viajantes. Os transportadores beneficiariam de taxas reduzidas, enquanto os passageiros poderiam beneficiar de impostos de partida mais favoráveis.
No entanto, não são apresentados montantes totais de receitas fiscais abandonadas. O custo destes benefícios para o Tesouro dependerá do número de voos efectivamente operados, do tráfego de passageiros e do equipamento importado ao abrigo do dispositivo.
Um projecto de desenvolvimento da actividade económica no Norte do Líbano
A abertura comercial de Qlayaat é uma questão importante para Akkar e outras partes do norte do Líbano. O Governo pretende incentivar o estabelecimento de uma actividade aérea regular numa região que actualmente não dispõe de um serviço comercial comparável ao de Beirute.
Os benefícios previstos no orçamento 2027 destinam-se a tornar esta perspectiva financeiramente mais atractiva para as transportadoras. Além disso, podem apoiar o desenvolvimento de actividades directamente relacionadas com a exploração do aeroporto. No entanto, as informações disponíveis não fornecem qualquer estimativa do número de empregos que podem ser criados ou dos benefícios económicos esperados.
O projecto responde também ao desejo de dispor de infra-estruturas aéreas adicionais no Líbano. A existência de um segundo aeroporto comercial poderia oferecer outra possibilidade de exploração do transporte aéreo. No entanto, tal não significa que a Qlayaat possa imediatamente substituir o aeroporto de Beirute em caso de interrupção. Essa capacidade dependerá da disponibilidade de equipamento, das autorizações de exploração e dos serviços operacionais reais.
Por conseguinte, o sistema fiscal representa um passo na preparação económica do projecto, mas não regula todas as condições necessárias à sua abertura.
Os benefícios só serão aplicados após o lançamento comercial
O calendário é um dos pontos mais importantes do artigo 63o. As isenções de royalties estão relacionadas com o início da operação comercial regular da Qlayaat. Por conseguinte, o Governo não fixa uma data para a abertura do aeroporto apenas por esta disposição.
Os dois primeiros anos de actividade beneficiariam de uma isenção total. O terceiro e quarto anos seriam reduzidos em metade. No final deste período, as prestações temporárias por royalties cessariam, salvo se a legislação fosse posteriormente alterada.
Este calendário permite às empresas conhecer antecipadamente a duração do regime preferencial. No entanto, não especifica as condições comerciais que poderiam ser negociadas com as transportadoras ou quaisquer obrigações relacionadas com a manutenção das linhas.
O artigo 63o consta do projecto de orçamento alterado 2027. Ainda tem de seguir o processo legislativo antes de poder produzir os seus efeitos. A partir de 20 de outubro de 2026, nenhuma data de operação comercial regular é estabelecida nos itens examinados.
Por conseguinte, o Governo definiu algumas das condições fiscais para atrair as companhias aéreas, mas continuam a ser necessários vários passos antes da chegada dos primeiros voos comerciais programados. A implementação da infra-estrutura, a organização das operações e as decisões das transportadoras determinarão o alcance real dos benefícios esperados para a Qlayaat.

Comentários