Gás retorna acima de 80 euros e recorda a fragilidade europeia
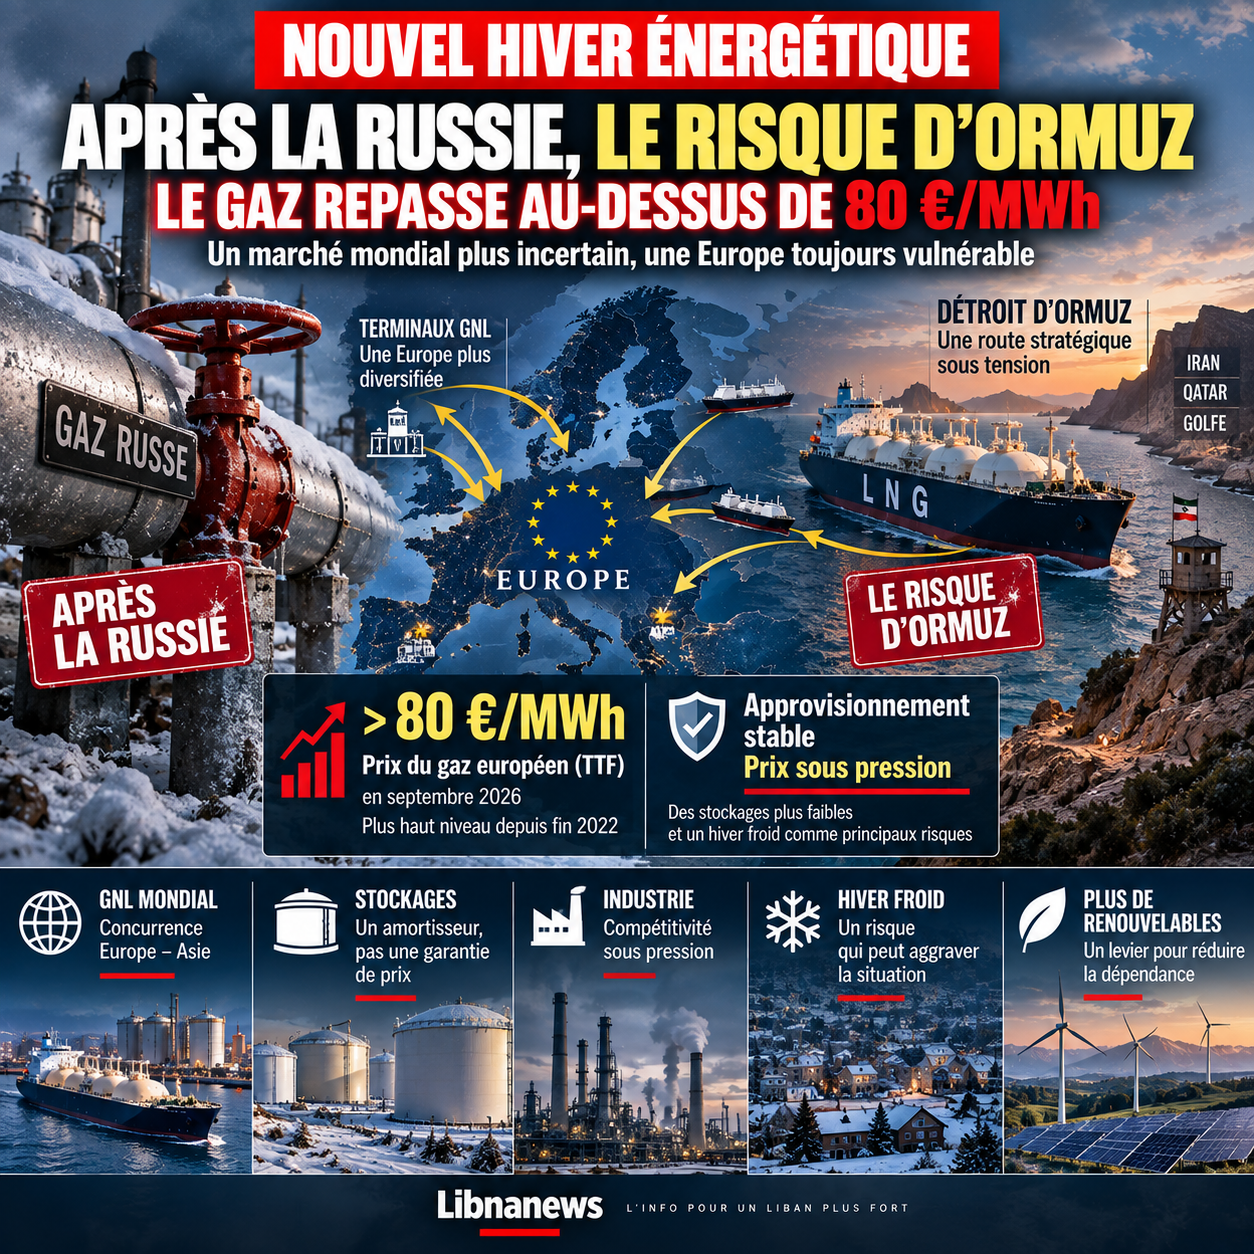
O mercado europeu da energia aproxima-se do Inverno de 2026-2027, sob pressão que os governos pensavam ter parcialmente controlado após a grande crise causada pela ruptura com o gás russo. Em setembro, o preço do gás europeu ultrapassou 80 euros por hora de megawatt, um nível que tem sido o mais alto desde o final de 2022. Esta recuperação surge num contexto muito diferente daquele que havia perturbado o continente quatro anos antes. A Rússia já não é o único centro de gravidade da vulnerabilidade energética europeia. As tensões em torno do Irão e do Estreito de Ormuz representam agora um risco directo para as transferências de gás natural e petróleo liquefeito que ligam o Golfo aos mercados mundiais. Assim, a crise revela uma transformação do problema e não o seu desaparecimento. A Europa reduziu uma grande dependência geográfica, diversificando o seu abastecimento, ampliando as importações marítimas e aumentando a capacidade de recepção do gás natural liquefeito. Mas esta diversificação tornou-o mais dependente da operação ininterrupta de rotas de navegação e de um mercado global onde uma carga pode ser redirecionada para o comprador que oferece o preço mais alto. Nestas condições, o Estreito de Ormuz torna-se um risco europeu, mesmo que não haja fronteira da União.
A tensão é tanto maior quanto a energia funciona em antecipação. Não é necessário parar todos os fluxos para aumentar os preços. A possibilidade de encerramento, limitação do tráfego ou ataques às infra-estruturas é suficiente para aumentar o prémio de risco. Os operadores devem integrar a probabilidade de atraso ou interrupção. Os seguradores reavaliam suas condições. Os armadores podem alterar as suas decisões. Os compradores estão à procura de remessas alternativas antes mesmo de saber se serão necessários. O aumento dos preços torna-se uma forma de protecção contra a incerteza. Este mecanismo explica por que razão as negociações entre Washington e Teerão em torno de Ormuz são tão seguidas pelos mercados europeus. A questão vai além da relação entre os dois países. Trata-se da operação de uma artéria através da qual grandes volumes de fluxo de energia. As autoridades iranianas associaram a reabertura plena do Estreito a certas condições em discussões com os Estados Unidos. Também advertiram que se o Irão não pudesse exportar o seu petróleo e garantir a sua própria segurança, as infra-estruturas regionais não seriam necessariamente protegidas. Essas declarações reforçam a volatilidade, mesmo quando os mediadores buscam simultaneamente um resultado diplomático. Por conseguinte, para a Europa, a primeira ameaça de Inverno ainda não é uma escassez física generalizada. Trata-se do retorno de um preço do gás suficientemente elevado e instável para pesar sobre as famílias, a indústria e as finanças públicas.
Depois do gás russo, a Europa mudou a sua dependência em vez de eliminar o risco
A crise iniciada em 2022 obrigou a Europa a mudar urgentemente o seu sistema de abastecimento. Durante muito tempo, as importações russas por gasoduto forneceram uma parte considerável do gás consumido no continente. A sua redução acentuada levou os Estados europeus a procurar outros fornecedores, a encher rapidamente o seu armazenamento e a importar mais gás natural liquefeito. Nova infraestrutura foi construída ou acelerada, incluindo terminais flutuantes. Os Estados Unidos tornaram-se um fornecedor muito maior. O Qatar e outros produtores também se tornaram mais proeminentes. Esta transformação ajudou a evitar o cenário de uma grande ruptura da oferta. Deu também à Europa maior flexibilidade do que um sistema dependente de alguns gasodutos. Um tanque de GNL pode teoricamente mudar seu destino. Uma carga pode ser comprada no mercado internacional. Vários fornecedores podem estar a competir.
No entanto, esta flexibilidade tem um preço. O gás natural liquefeito liga ainda mais a Europa ao mercado mundial. À medida que a Ásia aumenta as suas compras, os consumidores europeus podem ter de pagar mais para atrair carga. Quando o conflito ameaça as estradas do Golfo, o risco passa rapidamente para os preços europeus. Por conseguinte, a dependência já não se baseia unicamente na vontade política de um fornecedor. Baseia-se em um conjunto mais amplo: disponibilidade de GNL, operação estreita, capacidade de liquefação, concorrência asiática, infraestrutura portuária e condições climáticas. Esta evolução não constitui necessariamente um aumento. Ter vários fornecedores permanece mais seguro do que depender quase exclusivamente de uma fonte. Mas muda a natureza do risco. A Europa tornou-se mais resistente à decisão de um único actor e mais exposta à perturbação do mercado mundial.
Ormuz ilustra perfeitamente esta mudança. Uma parte significativa das exportações de energia do Golfo deve seguir este caminho. O Qatar, um dos principais intervenientes no gás natural liquefeito, depende directamente desta rota para enviar os seus carregamentos. Por conseguinte, uma perturbação duradoura teria um efeito que excederia em muito os volumes directamente destinados à Europa. Os compradores asiáticos também procurariam alternativas. A carga disponível em outro lugar se tornaria mais cara. Espera-se que os Estados europeus compitam mais com a China, o Japão, a Coreia do Sul e outros grandes importadores. Uma crise regional transformar-se-ia assim numa competição global pelas mesmas moléculas.
As acções protegem contra uma quebra, não contra todos os preços
No entanto, a Europa tem um instrumento essencial: as suas instalações de armazenamento. As reservas permitem uma mudança no consumo e limitam as consequências imediatas da perturbação das importações. Agem como amortecedores entre o mercado internacional e o consumidor. Mas sua existência às vezes é superinterpretada. O armazenamento não é uma fonte permanente de energia. Contém um volume final que deve ser reconstituído. Sua eficiência depende do nível de enchimento no início do inverno, temperatura, consumo industrial e da duração de qualquer interrupção.
Um inverno suave pode reduzir significativamente a pressão. Um inverno frio produz o efeito oposto. Várias semanas de baixas temperaturas aumentam o aquecimento residencial e aceleram a amostragem. Se este período coincidir com uma perturbação em Ormuz, a Europa deve comprar mais num momento em que o mercado mundial já está tenso. O problema torna-se então menos o da existência física do gás do que o do seu preço. Os países com recursos financeiros significativos podem continuar a atrair carga. As economias mais frágeis e alguns países importadores fora da Europa podem ser expulsos ou reduzidos. Por conseguinte, a segurança energética europeia pode ter consequências indirectas para outras regiões.
O aumento superior a 80 euros por hora de megawatt deve ser incluído neste contexto. Não significa que as reservas europeias estejam esgotadas ou que já exista uma escassez geral. Indica que o contrato atribui um valor muito maior ao risco. Este preço é então transmitido de forma diferenciada. As famílias com contratos a preço fixo podem ser temporariamente protegidas. Os novos contratos integram gradualmente as condições do mercado. Por outro lado, as empresas intensivas em energia experimentam variações mais rápidas quando têm que renovar suas compras. Os governos podem decidir subsidiar certas faturas, mas essa proteção transfere parte do custo para orçamentos públicos. Por conseguinte, não existe nenhum mecanismo para a eliminação sustentável da energia dispendiosa. O custo é, em última análise, pago pelo consumidor, o contribuinte, a empresa ou uma combinação dos três.
A indústria europeia arrisca pagar pela crise energética uma segunda vez
Para a indústria, o aumento do gás chega num momento particularmente delicado. Os sectores com forte intensidade energética já tiveram de se adaptar aos custos crescentes desde 2022. Química, fertilizantes, vidro, metalurgia, cerâmica e outras atividades usam o gás como fonte de energia ou diretamente como matéria-prima. Quando o seu preço europeu continua a ser mais elevado do que o dos concorrentes noutras regiões, o fosso torna-se um problema de competitividade. Uma empresa pode absorver um surto durante algumas semanas. Dificilmente poderá construir uma estratégia industrial ao longo de vários anos se ignorar o seu custo energético.
Esta incerteza pode produzir efeitos mesmo antes do encerramento de uma fábrica. Os investimentos são diferidos. Novas capacidades podem ser construídas em outro lugar. Grupos internacionais comparam o custo de produção na Europa com o custo de um estabelecimento nos Estados Unidos, Oriente Médio ou Ásia. A energia torna-se então uma questão de política industrial. Os governos europeus já não devem garantir apenas que as famílias podem aquecer. Devem dar às empresas visibilidade suficiente para continuarem a investir.
A crise de Ormuz é particularmente problemática porque nos recorda que o gás natural liquefeito, utilizado para reduzir a dependência russa, não é necessariamente uma energia barata. Oferece diversificação estratégica, mas sua cadeia é cara: extração, liquefação, transporte, regaseificação e, em seguida, roteamento. À medida que a concorrência mundial aumenta, os preços podem subir rapidamente. Por conseguinte, a Europa deve evitar transformar uma solução de segurança numa dependência estrutural do mercado à vista. Os contratos a longo prazo podem reduzir parte da volatilidade, mas criam outros compromissos à medida que a União procura reduzir gradualmente o seu consumo de combustíveis fósseis. O continente tem de garantir gás suficiente para a próxima década sem bloquear volumes incompatíveis com as suas metas climáticas. Ormuz torna este equilíbrio ainda mais difícil.
Catar torna-se simultaneamente fornecedor e mediador
A posição do Catar ilustra a intersecção entre diplomacia e energia. Doha desempenha um papel de mediação nas discussões entre Washington e Teerão. Ao mesmo tempo, sua economia energética depende da livre passagem de tanques de GNL através do estreito. Por conseguinte, o país tem interesse directo em impedir uma escalada que ameaça as exportações do Golfo. Os mediadores estão trabalhando para aproximar posições americanas e iranianas em torno de uma fórmula para restaurar a circulação normal. As discussões incidiram sobre as condições iranianas relativas a Ormuz, enquanto Washington manteve forte pressão económica sobre Teerão.
Para a Europa, esta mediação tem uma dimensão económica imediata. Cada passo que pode reduzir o risco no Estreito pode aliviar as expectativas. Por outro lado, uma ruptura nas discussões pode ser rapidamente transmitida aos mercados. Esta situação mostra o quanto a segurança energética europeia depende agora da diplomacia em que a União nem sempre é o protagonista central. Estados produtores de Washington, Teerão, Doha e Golfo podem influenciar diretamente o preço pago por uma fábrica alemã ou uma família italiana.
Esta dependência diplomática coloca uma questão estratégica. A Europa investiu fortemente em infra-estruturas para importar gás de fontes diferentes. No entanto, tem pouca capacidade para controlar rotas marítimas e crises políticas que afetam esses fornecedores. Por conseguinte, a diversificação física deve ser acompanhada de diversificação geopolítica. Isto significa manter o abastecimento de várias regiões e desenvolver interconexões entre os países europeus. Isto implica, sobretudo, uma redução gradual da quantidade de gás necessária pela economia. Cada unidade de consumo evitado reduz a exposição à Ormuz, ao mercado global e às crises futuras.
As energias renováveis protegem a Europa mas ainda não substituem todo o gás
O rápido desenvolvimento das energias renováveis é, neste contexto, uma política de segurança e uma política climática. Uma hora de megawatt produzida por uma turbina eólica ou painel solar não requer a passagem de um tanque de GNL através de um estreito estratégico. Quanto mais o sistema elétrico depende de fontes domésticas, menos uma crise externa pode afetar diretamente seu custo. Mas esta protecção ainda tem limites. O sol e o vento são variáveis. A rede deve dispor de capacidades de armazenamento, interconexão e pilotagem capazes de assumir o controlo. O gás continua a desempenhar este papel em vários países.
A transição energética, portanto, reduz a dependência sem removê-la imediatamente. Bombas de calor, isolamento de construção e eficiência industrial podem reduzir o consumo de gás de forma mais estrutural. Estes investimentos são menos visíveis do que um novo terminal de GNL, mas têm uma grande vantagem: reduzem a procura em todas as crises futuras. Uma habitação bem isolada consome menos do que qualquer fonte de gás. Uma planta mais eficiente permanece menos exposta independentemente do fornecedor.
Inverno 2026-2027 poderia assim acelerar uma mudança já em curso. A crise de 2022 mostrou o perigo de dependência excessiva do gás russo. A tensão em torno da Ormuz mostra que a mudança de fornecedor não é suficiente. A verdadeira segurança consiste em ter várias fontes, reduzindo ao mesmo tempo a quantidade total necessária. Esta evolução leva tempo. Durante a transição, a Europa continuará exposta a crises mundiais de mercado.
Um inverno frio transformaria o risco de preço em um teste político
A variável mais imprevisível é o tempo. Se o inverno for leve, o armazenamento diminuirá mais lentamente e a demanda permanecerá sob controle. Os mercados poderiam absorver uma perturbação temporária da Ormuz sem uma grande crise de abastecimento. Se as temperaturas são baixas, a situação muda. O aquecimento aumenta o consumo ao mesmo tempo em que a carga se torna mais difícil ou mais cara de obter.
O problema seria então político. Os governos devem decidir até que ponto proteger as famílias e as empresas. Os mecanismos de apoio à energia criados em crises anteriores demonstraram que uma protecção maciça pode ser muito dispendiosa para as finanças públicas. Os auxílios demasiado gerais também subsidiam os consumidores que poderiam absorver parte do aumento. As ajudas demasiado orientadas deixam as classes médias expostas a facturas difíceis de suportar. Cada país adopta então uma resposta diferente, que pode criar lacunas no mercado europeu.
A indústria constituiria um dilema comparável. Será necessário subsidiar o gás de uma instalação para preservar o emprego se o seu modelo económico deixar de ser mais competitivo com a energia sustentável? Ou aceitar uma redução de certas actividades em risco de acelerar a desindustrialização? Estas perguntas vão muito além do inverno. Determinam o modelo económico europeu para a próxima década.
O limiar de 80 euros por hora de megawatt funciona, portanto, menos como uma fronteira absoluta do que como um aviso. Ele salientou que os preços da energia poderiam rapidamente tornar-se uma questão política central novamente. Um novo aumento sustentável poderá reactivar os debates sobre o poder de compra, a ajuda pública e a competitividade industrial numa altura em que vários governos já dispõem de margens orçamentais limitadas.
Ormuz revela a nova geografia da dependência europeia
A Europa reforçou sem dúvida a sua resiliência desde a crise de 2022. Tem mais capacidade para importar gás natural liquefeito, mais fornecedores e uma nova experiência de redução rápida do consumo. Por conseguinte, não se encontra na mesma situação que no início do rompimento com a Rússia. Mas a crise atual revela a contrapartida dessa transformação. O risco tornou-se global.
No passado, a questão principal era se o gás chegaria através de um gasoduto específico. Hoje, trata simultaneamente com rotas marítimas, preços asiáticos, terminais, transportadoras de GNL, tensões no Oriente Médio e a disponibilidade de carga americana. A dependência é menos concentrada, mas mais complexa.
O Estreito de Ormuz torna-se assim um símbolo da nova segurança energética europeia. A Europa não depende exclusivamente desta passagem. Depende suficientemente do mercado global influenciado por esta transição para provocar um aumento imediato dos preços. A diferença é essencial. Explica porque é que um encerramento parcial pode afectar o continente, mesmo que nenhum navio-tanque de GNL destinado a um porto europeu esteja directamente bloqueado.
A preparação do inverno, portanto, já não é apenas encher o armazenamento. Consiste em manter várias rotas de abastecimento, preservar a capacidade de importação, reduzir o consumo sempre que possível e acelerar os investimentos que reduzem estruturalmente a necessidade de gás. As negociações em torno de Ormuz determinarão parte da pressão nos próximos meses. Mas eles não irão abordar a vulnerabilidade subjacente. Depois de aprender a viver com muito menos gás russo, a Europa descobre que tem agora de aprender a viver com um mercado global onde uma crise de milhares de quilómetros de distância pode fazer as suas contas saltarem novamente.