

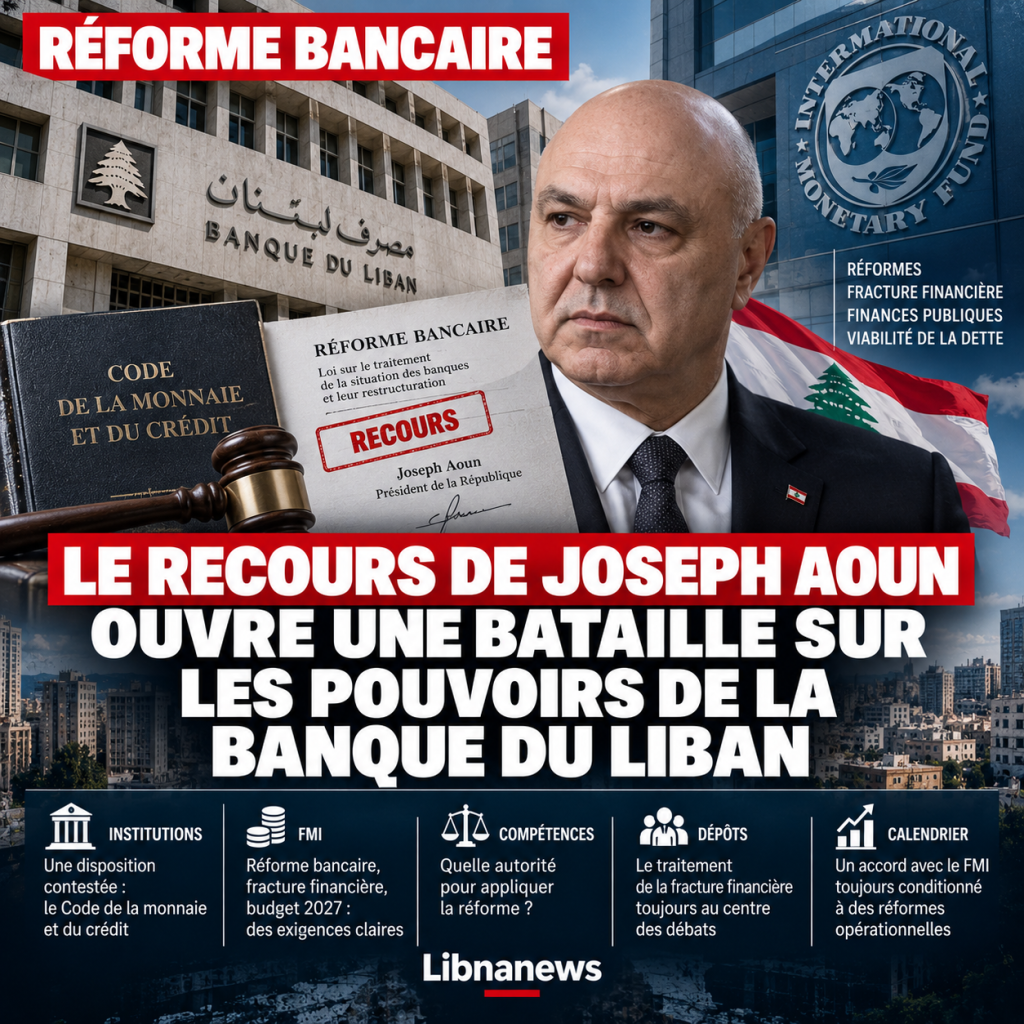
O caminho para um novo acordo com o Fundo Monetário Internacional acaba de encontrar um obstáculo técnico, mas que afecta efectivamente a própria arquitectura da reforma bancária. O Presidente Joseph Aoun contestou uma disposição da Lei de Tratamento e Reestruturação do Banco. O recurso não abrange todo o texto. Trata-se de um ponto específico relativo à referência ao Código de Moeda e de Crédito e, por trás dele, aos poderes do Banco do Líbano. Ao mesmo tempo, o Fundo Monetário Internacional recorda que o Líbano deve pôr em vigor a reforma bancária, adoptar legislação de acordo com as normas internacionais para fazer face ao fosso financeiro e apresentar uma trajectória orçamental compatível com a sustentabilidade da dívida. Entre estes dois requisitos surge uma questão central: como podem os bancos ser reformados sem criar novas autoridades que possam invadir os poderes do banco central?
A controvérsia surge quando Karim Suaid lidera o Banco do Líbano e a instituição deve participar em vários dos projetos mais sensíveis do período pós-crise. É necessário reestruturar o setor bancário, determinar o tratamento das perdas, liquidar o destino dos depósitos e definir como o Estado, o banco central, as instituições financeiras e seus acionistas participarão do esforço. O litígio jurídico não é, portanto, marginal. Dependendo de como será decidido, pode determinar quem terá a autoridade para implementar parte da reforma.
Uma utilização limitada de uma disposição, mas com consequências muito mais amplas
O apelo de Joseph Aoun vem após a promulgação da Lei sobre o Tratamento e Reestruturação de Bancos. Não põe em causa todo o dispositivo. O ponto contestado diz respeito à terceira disposição do texto e à supressão de uma referência às disposições do Código de Moeda e Crédito. Este esclarecimento é importante porque parte da controvérsia política apresentou a iniciativa presidencial como um desafio global à reforma bancária.
Nos fatos relatados pelas fontes de 2 de outubro de 2026, o presidente escolheu um desafio direcionado. A questão é a necessidade de manter o Código de Moeda e Crédito como referência para a ação monetária e bancária. A questão torna-se então a da hierarquia entre os novos mecanismos criados pela reforma e os poderes já confiados ao Banco do Líbano pela legislação existente. A reestruturação bancária pode exigir novos procedimentos. No entanto, não pode funcionar de forma sustentável se várias autoridades reivindicarem simultaneamente a capacidade de tomar decisões incompatíveis.
Por conseguinte, o debate não se concentra apenas na supressão de um texto. Afeta a cadeia de comando institucional. Se um novo órgão tem poderes que podem competir com os do Banco do Líbano, é preciso determinar qual dos dois quadros prevalece. Se, pelo contrário, os novos mecanismos permanecerem sujeitos às competências existentes do banco central, a reforma deverá especificar isto suficientemente para evitar futuros conflitos.
Artigo 70 do Código de Moeda e Crédito no centro da controvérsia
Os argumentos mais pormenorizados a favor do recurso são apresentados exclusivamente por:Ad Diyar 2 de outubro de 2026De acordo com informações publicadas pelo jornal diário, a Presidência baseia-se, em particular, no artigo 70.o do Código de Moeda e Crédito. Entre as atribuições do Banco do Líbano está a preservação da moeda, a estabilidade económica, a solidez do sistema bancário e o desenvolvimento do mercado monetário e financeiro. Por conseguinte, o raciocínio é o de considerar que uma reforma especificamente relacionada com os bancos não pode ser organizada fora desta arquitectura sem correr o risco de criar competências paralelas.
De acordo com as informações exclusivas fornecidas pelo Ad Diyar, a fórmula referente ao Código de Moeda e Crédito apareceu em versões anteriores do texto. Teria sido acordado durante o processo preparatório antes de ser suprimido durante a fase parlamentar. Fontes políticas citadas pelo jornal questionam vários deputados nesta remoção e também sugerem que o chefe de governo teria apoiado essa direção. Essa última afirmação não é corroborada por uma declaração oficial no corpus e deve, portanto, permanecer atribuída às fontes do cotidiano.
A mesma publicação afirma que o objetivo do apelo presidencial é proteger a independência do Banco do Líbano, a unidade de decisão dentro da instituição e a hierarquia de competências. Esta leitura é o coração do argumento favorável de Joseph Aoun. No entanto, não leva, por si só, à conclusão de que a disposição contestada teria efectivamente prejudicado a independência do banco central. Trata-se precisamente da revisão jurídica do recurso.
Uma alteração parlamentar no centro das suspeitas
O curso do texto acrescenta uma dimensão política à controvérsia. SegundoAd Diyar, a referência ao Código de Moeda e Crédito teria sido mantida durante as discussões entre as principais partes interessadas. A versão trabalhada pelo Comitê de Finanças e Orçamento também teria mantido essa articulação antes de ser enviada ao plenário. O jornal afirma que a abolição ocorreu mais tarde, em uma sessão parlamentar marcada por debates sobre a lei da anistia, a retirada de certos blocos e a ausência de uma parte dos deputados.
Esta cronologia é importante porque se alimenta da questão de saber se a versão finalmente adoptada corresponde realmente ao compromisso técnico construído durante as negociações. Os relatórios diários que vários blocos parlamentares conseguiram, neste contexto, retirar a fórmula e adoptar a nova redacção. Esta descrição continua a ser uma informação específica do Ad Diyar. Deve distinguir-se dos factos institucionais indiscutíveis: O Parlamento aprovou o texto, o Presidente promulgou-o, exercendo depois o seu direito de recurso sobre uma disposição.
O debate centra-se agora nas consequências desta abolição. Para os defensores do remédio, poderia permitir a criação de mecanismos com autonomia excessiva sobre o Banco do Líbano. Para seus críticos, a intervenção presidencial provavelmente atrasará uma reforma esperada por vários anos. Os dois argumentos abordam preocupações diferentes: coerência jurídica de um lado, rapidez da reestruturação do outro.
FMI recorda que a reforma bancária é apenas parte do projeto
O Fundo Monetário Internacional interveio neste contexto com uma mensagem que reduz a possibilidade de resumir as negociações com uma só lei. Sua porta-voz Julie Kozack disse em 2 de outubro que o caminho para um novo acordo requer vários elementos. Nomeadamente, citou a entrada em vigor do regime de tratamento bancário e a adopção de legislação adequada para fazer face à divisão financeira em conformidade com as normas internacionais.
O Fundo apela igualmente à elaboração de um orçamento para 2027 e de um quadro financeiro a médio prazo compatível com a sustentabilidade da dívida. Esta precisão é essencial. Mesmo que o litígio sobre a reestruturação bancária fosse resolvido rapidamente, o Líbano não teria automaticamente um acordo com o Fundo. Vários projectos devem progredir simultaneamente. A reforma bancária é uma condição importante, mas não é a única condição.
Essa posição também proporciona uma melhor compreensão da dificuldade do calendário. O Líbano deve reorganizar seus bancos enquanto decide como lidar com perdas acumuladas. Ao mesmo tempo, deve estabilizar as finanças públicas e definir um caminho credível para a dívida. Cada um destes casos implica uma divisão de custos entre o Estado, o Banco do Líbano, os bancos, os seus accionistas e depositantes. É precisamente esta distribuição que alimenta grande parte da resistência política desde o início da crise.
Teria o Fundo pedido para reduzir os poderes do Banco do Líbano?
A controvérsia também levou a uma batalha sobre a interpretação da posição do Fundo Monetário Internacional. Alguns argumentos apresentados no debate sugeriram que a supressão da referência ao Código de Moeda e Crédito corresponderia às exigências do Fundo. Informação exclusiva publicada porAd Diyarconteste esta versão. Segundo o jornal, as várias fases de preparação do texto tinham sido realizadas em coordenação com os intervenientes relevantes e com o Fundo, enquanto a referência ao Código de Moeda e Crédito tinha sido concebida para proteger a independência do Banco do Líbano e impedir a proliferação de centros de decisão.
No entanto, o corpus não contém nenhuma declaração oficial do Fundo que resolva especificamente esta disputa editorial. Por conseguinte, seria incorrecto afirmar que a instituição internacional apoia a posição de Joseph Aoun ou, inversamente, que exige a supressão contestada. O que o Fundo afirma publicamente é mais geral: o Líbano tem de dispor de um quadro operacional de reestruturação bancária em conformidade com as normas internacionais e com a legislação credível para fazer face ao fosso financeiro.
Esta distinção é decisiva. O debate libanês não deve transformar o Fundo num árbitro fictício para uma controvérsia institucional interna. As autoridades libanesas devem, em primeiro lugar, criar um mecanismo juridicamente coerente. Deve ser compatível com os critérios de um acordo internacional.
Karim Souaid colocado no centro de um estaleiro que vai além da política monetária
A questão da competência reveste-se de especial importância com Karim Suaid, chefe do Banco do Líbano. A instituição já não deve liderar apenas a política monetária e contribuir para a estabilidade financeira. Deve participar na resolução de uma crise bancária em que o seu próprio balanço e as relações passadas com os bancos desempenham um papel importante. Isso cria uma delicada situação institucional: o Banco do Líbano é simultaneamente um regulador essencial do sistema e um ator diretamente envolvido no tratamento das perdas acumuladas.
O recurso presidencial pode, portanto, ser interpretado como uma tentativa de preservar a unidade de decisão no seio do banco central. Mas esta protecção não pode significar falta de controlo. A reestruturação bancária exige regras claras, avaliações precisas da situação de cada instituição e uma divisão transparente das responsabilidades. Preservar a competência do Banco do Líbano e reforçar os mecanismos de supervisão não são necessariamente dois objectivos contraditórios.
O verdadeiro desafio é evitar dois excessos. O primeiro seria criar autoridades paralelas capazes de tomar decisões monetárias ou bancárias contraditórias. O segundo seria concentrar tantos poderes numa instituição que os mecanismos de responsabilização se tornam insuficientes. A lei deve encontrar um equilíbrio entre eficiência, independência e controlo.
A divisão financeira continua a ser a questão decisiva
Embora o debate se concentre na reestruturação dos bancos, outro texto continua a ser essencial: o da divisão financeira. O Ministro das Finanças, Yassine Jaber, prosseguiu os debates sobre esta questão com o representante do Presidente francês para os Assuntos Económicos, Jacques de Lajugie. O comércio centrou-se na reestruturação bancária, no tratamento de fracturas, nas finanças públicas, na dívida e nas negociações com o Fundo Monetário Internacional.
Yassine Jaber indicou que as discussões com o Fundo estavam continuando e que houve uma aproximação sobre várias questões fundamentais. No entanto, os trabalhos devem continuar sobre as questões pendentes antes de prosseguir para a próxima fase. Por sua vez, o presidente do Comité das Finanças e Orçamento, Ibrahim Kanaan, referiu-se também ao projecto sobre a divisão financeira, que está actualmente a ser discutido entre o Ministério das Finanças, o Banco do Líbano e o Fundo.
Esta lei será provavelmente ainda mais sensível do que a da reestruturação. A reestruturação de um banco implica determinar se é viável, como precisa ser recapitalizado e como lidar com instituições que não podem continuar a funcionar. Lidar com a divisão financeira significa responder a uma pergunta muito mais explosiva: quem suportará as perdas?
Os depositantes permanecem no centro da batalha
As páginas econômicas do corpus mostram quão politicamente inflamável esta questão permanece. Várias análises defendem o princípio da devolução total dos depósitos e rejeitam a ideia de responsabilizar os requerentes por uma crise que não criaram. Outros salientam a responsabilidade do Estado, do Banco do Líbano e das instituições financeiras. Estes textos estão sujeitos a análise e opinião económica. No entanto, mostram o nível de resistência que qualquer lei sobre a divisão financeira enfrentará.
Os depósitos não podem ser separados da reestruturação. Um banco não pode voltar ao normal se o seu balanço permanecer carregado de perdas que não podem ser absorvidas. Mas uma reforma que apagasse as alegações dos requerentes sem um mecanismo de compensação credível destruiria ainda mais a confiança. O governo deve, portanto, produzir uma fórmula que seja simultaneamente financeiramente viável, legalmente defensável e politicamente aceitável.
É aqui que o debate sobre as competências do Banco do Líbano faz sentido. A autoridade que avaliará os bancos, determinará as suas necessidades e aplicará os mecanismos de reestruturação terá um poder considerável sobre a atribuição final de perdas. Por conseguinte, a definição desta autoridade não é apenas uma questão administrativa.
Um calendário de reformas agora sob pressão
O apelo de Joseph Aoun não significa necessariamente parar todo o processo. Continuam as discussões com o Fundo. O Departamento de Finanças continua o seu trabalho. O projecto de défice financeiro ainda está em preparação. O orçamento 2027 também avançou para o Conselho de Ministros. Mas o desafio presidencial introduz incerteza adicional num calendário já ocupado.
O principal risco é o de um efeito dominó. Se a clarificação legal levar tempo, a entrada plena em vigor do quadro bancário pode ser adiada. Se a reestruturação dos bancos abrandar, a discussão da divisão financeira torna-se mais difícil. Se estes dois ficheiros permanecerem bloqueados, o acordo com o Fundo afasta-se. Este acordo é considerado como um elemento importante para restabelecer a confiança e facilitar o acesso do Líbano ao financiamento externo.
No entanto, a urgência não pode servir de argumento para manter a ambiguidade institucional. Uma reforma bancária para organizar o sector durante vários anos deve definir claramente as responsabilidades de cada actor. Corrigir uma inconsistência antes da aplicação pode ser menos dispendioso do que gerir um conflito permanente de competências. Toda a questão reside em saber se o recurso diz realmente respeito a essa incoerência ou se provoca um atraso evitável. Cabe agora ao processo jurídico determinar isso.
Por trás de uma sentença suprimida, o futuro sistema bancário libanês
A batalha sobre o remédio presidencial finalmente revela uma questão muito mais ampla do que uma provisão. O Líbano tem de reconstruir um sistema bancário cuja credibilidade foi profundamente minada. Tal exige bancos viáveis, um banco central capaz de desempenhar as suas funções, uma supervisão eficaz e uma solução credível para perdas e depósitos. Nenhum destes elementos pode funcionar isoladamente.
Informação exclusivaAd Diyar de 2 de outubro de 2026apresentar a iniciativa de Joseph Aoun como uma defesa da independência do Banco do Líbano e alegar que a referência ao Código de Moeda e Crédito tinha sido mantida durante grande parte das negociações antes de ser retirado do Parlamento. Essa versão terá que enfrentar o processo institucional e os argumentos dos defensores da redação adotada. Ao mesmo tempo, o Fundo Monetário Internacional mantém uma exigência mais ampla: as reformas devem tornar-se operacionais e o tratamento da divisão financeira deve cumprir as normas internacionais.
A escolha emergente não se opõe necessariamente à reforma e independência do banco central. O verdadeiro desafio é construir uma reforma que garanta ambos. Se o Líbano não esclarecer esta arquitectura, o problema não será apenas mais um atraso nas negociações com o Fundo. Será o de um sistema bancário reestruturado em competências disputadas desde o início.

Comentários