

Governo aumenta gastos e reduz gastos por vários departamentos
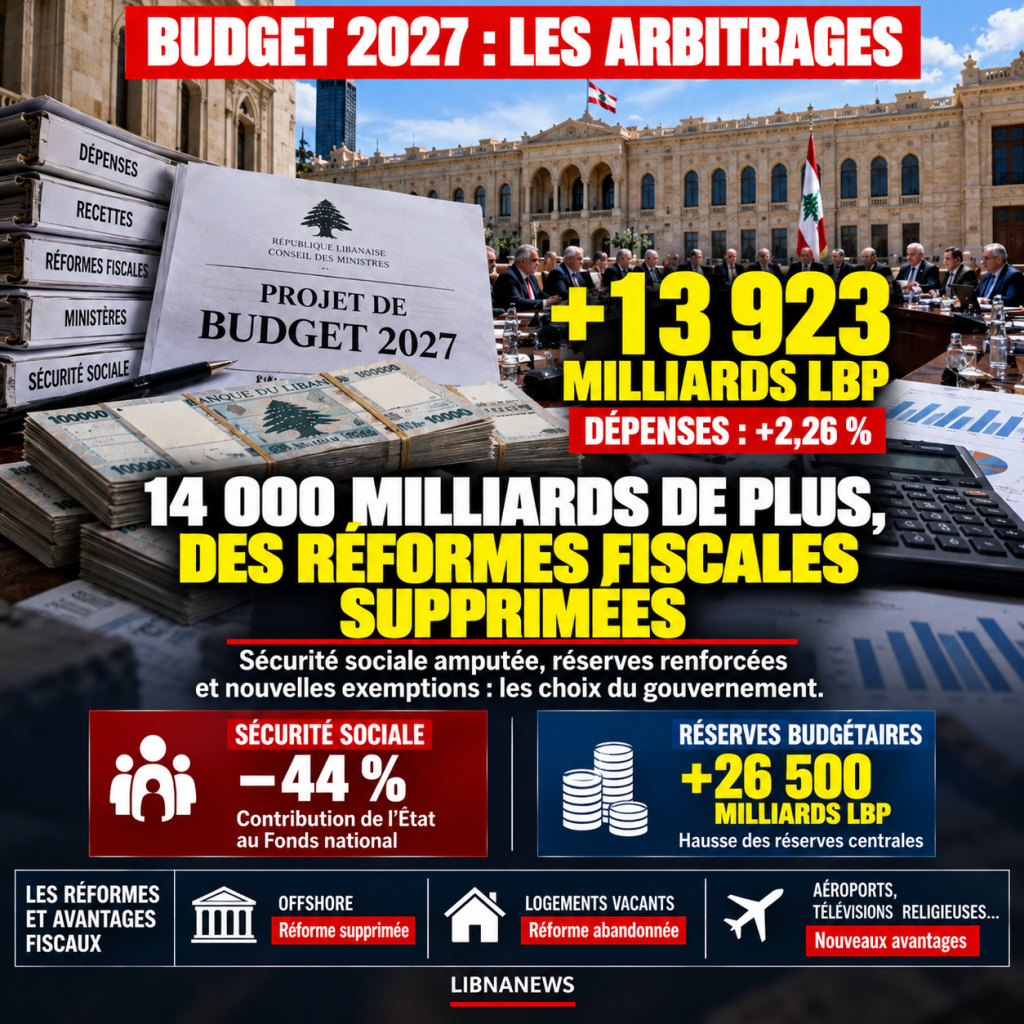
O Conselho de Ministros alterou substancialmente o projecto de orçamento 2027 apresentado pelo Ministro das Finanças, Yassine Jaber. A comparação entre o texto original e a versão alterada na 1a sessão de outubro revela várias mudanças importantes. As despesas estão a aumentar em quase 13 923 mil milhões de libras, enquanto as medidas fiscais para aumentar as receitas públicas estão a desaparecer. Em paralelo, o Governo introduz novas isenções, nomeadamente para as televisões religiosas, o aeroporto de Qlayaat e certas operações relacionadas com o aeroporto de Beirute.
As despesas totais aumentaram de 614 945 mil milhões de LL para 628 868 mil milhões de LL, o que representa um aumento de 2,26%. No entanto, este aumento não beneficia uniformemente os serviços. A maior parte das dotações suplementares está concentrada em reservas orçamentais. Aumentam 26.500 mil milhões de libras para 49.800 mil milhões de libras. A mudança mais dramática é a reserva de alocação, que aumenta de 5.500 bilhões para 37.500 bilhões de libras, ou 32.000 bilhões de libras.
Ao mesmo tempo, vários departamentos vêem as suas dotações diminuir. As reduções incluem obras públicas e transportes, assuntos sociais, telecomunicações, cultura e trabalho. O orçamento deste último aumenta de cerca de £17.500 mil milhões para £10.200 mil milhões. A redução é, portanto, de 7.300 bilhões, ou quase 42% de seu envelope inicial.
Estas arbitragens alteram significativamente a distribuição das despesas públicas. O governo aumenta as reservas centrais, ao mesmo tempo que reduz as dotações directamente atribuídas a várias administrações. Os documentos orçamentais revistos não especificam plenamente as condições em que as reservas adicionais serão utilizadas.
O financiamento da segurança social é gravemente reduzido
O Fundo Nacional de Segurança Social é uma das agências afetadas pelas emendas. A contribuição do Estado para suas despesas está aumentando de cerca de 16 500 bilhões para 9 200 bilhões de libras. Esta redução de 7.300 mil milhões representa quase 44% do montante inicialmente previsto.
Uma segunda diminuição diz respeito ao reembolso das dívidas acumuladas do Estado ao Fundo. O pagamento anual previsto, inicialmente fixado em £ 3.600 bilhões, é reduzido para £ 312.1 bilhões. A redução atingiu assim quase 91%. Por conseguinte, o orçamento alterado prevê um reembolso muito inferior ao da primeira versão.
O financiamento do sector da doença e da maternidade também está a ser modificado. Parte da contribuição pública é retirada das dotações para a segurança social. No entanto, o montante correspondente é reincorporado no orçamento do Ministério da Saúde para financiar a compra de medicamentos para o segurado. Trata-se, portanto, de uma transferência de dotações entre dois destinos orçamentais.
Por outro lado, o programa de cuidados primários de saúde está a ser reduzido em cerca de 900 mil milhões de libras. Essa diminuição diz respeito a um esquema separado dedicado ao acesso à atenção básica.
As alterações da segurança social merecem especial atenção. Combinam uma redução das contribuições diretas, uma transferência de financiamento para o Ministério da Saúde e uma redução acentuada no reembolso das dívidas públicas. Estas decisões não têm necessariamente as mesmas consequências contabilísticas ou operacionais.
As empresas offshore mantêm a sua vantagem em relação aos direitos de herança
Uma das principais reformas retiradas diz respeito à tributação das empresas offshore. Na sua versão original, o Ministério das Finanças introduziu a secção 24 para alterar o tratamento fiscal das acções destas sociedades.
Até à data, a transferência da propriedade das acções de sociedades offshore, incluindo por sucessão, beneficiou de isenções em matéria de direitos de transferência e de herança e de certos direitos conexos. O Departamento propôs submeter essas ações ao regime fiscal aplicável a outras sociedades de capital. Também respondeu às recomendações do Fundo Monetário Internacional.
O Conselho de Ministros suprimiu completamente o artigo 24o. Por conseguinte, as isenções existentes são preservadas na versão alterada.
Entretanto, os artigos 22 e 23 foram retidos. Em particular, permitem às empresas em causa fixar o seu capital em dólares ou euros e prever um imposto anual fixo de 200 milhões de libras.
O resultado é preciso: as disposições que facilitam o funcionamento destas empresas são mantidas, enquanto a medida para aproximar a sua tributação da das outras empresas é abandonada.
Alojamento vago: uma terceira tentativa de reforma abandonada
O Governo também aboliu o artigo 37o, relativo ao tratamento fiscal de apartamentos residenciais desocupados.
O Departamento de Finanças propôs limitar no tempo o regime fiscal aplicável a estas propriedades. A duração prevista foi de três anos para edifícios construídos por desenvolvedores e um ano para outros edifícios.
O objectivo era incentivar a venda e o aluguer de habitações para aumentar a oferta de habitação disponível. Em especial, o mecanismo visava impedir que alguns proprietários mantivessem uma habitação desocupada numa base sustentável, beneficiando simultaneamente de um tratamento fiscal favorável.
A supressão do artigo 37o pôs termo a esta tentativa ao abrigo do actual projecto. Duas iniciativas semelhantes já haviam sido apresentadas na preparação dos orçamentos de 2017 e 2022, mas não foram bem sucedidas.
Por conseguinte, o processo revela uma dificuldade contínua em alterar a tributação das habitações vazias. O texto de 2027 proporcionou uma nova oportunidade para introduzir um prazo. Ela desaparece da versão alterada.
Excedentes nos portos de Trípoli, Saida e Tiro escapam à transferência obrigatória para o Tesouro
O artigo 62.o suprimido pelo Conselho de Ministros diz respeito às receitas portuárias. O Ministério das Finanças propôs alterar a secção 37 da Lei das Finanças de 2020 para alargar aos portos de Trípoli, Saida e Tiro a obrigação de transferir excedentes financeiros para o Tesouro.
O mecanismo previa a primeira dedução dos vencimentos, remunerações e despesas de funcionamento. O saldo foi então transferido para a conta do Fundo de Receitas Consolidada e sujeito a procedimentos de controle financeiro público.
Na exposição de motivos, o departamento observou que estes portos tinham excedentes significativos. Ele observou, entre outros, que sua renda tinha sido recebida em dólares desde 2022. Por conseguinte, os fundos excedentários foram considerados recursos públicos a incluir no orçamento.
A supressão do artigo 62.o impede o alargamento deste mecanismo aos três portos em causa. No entanto, o texto inicial teria também facilitado a frequência das transferências para o porto de Beirute.
Por conseguinte, os excedentes dos portos de Trípoli, Saida e Tiro não estarão sujeitos a esta nova obrigação no orçamento alterado. O montante exacto dos recursos em causa não é quantificado nos pontos consultados.
TVs religiosas: isenção do IVA e possibilidade de reembolso retroactivo
O Conselho de Ministros introduziu duas disposições a favor de estabelecimentos de televisão pertencentes a comunidades religiosas oficialmente reconhecidas.
O artigo 44.o prevê uma isenção do imposto sobre o valor acrescentado para as suas actividades de comunicação social religiosas não comerciais. Esta isenção está subordinada à ausência de publicidade comercial.
O artigo 49.o acrescenta uma medida separada. Autoriza, a título excepcional e apenas uma vez, a apresentação de um pedido de reembolso de todo o IVA pago desde 1 de Janeiro de 2023.
Esta segunda disposição é particularmente importante. Não se trata apenas de obrigações fiscais futuras. Também abre a possibilidade de recuperar os montantes já pagos.
Os documentos não especificam o montante total das restituições potenciais. Por conseguinte, não permitem uma estimativa do seu custo para o Tesouro. Por outro lado, ambas as secções criam uma vantagem fiscal identificável para uma classe específica de estabelecimentos.
Qlayaat: Quatro anos de benefícios fiscais para atrair companhias aéreas
O projecto alterado introduz igualmente o artigo 63.o, sobre o presidente do aeroporto, René Moawad, de Qlayaat, em Akkar.
Esta disposição proporciona benefícios às companhias aéreas que abrirão novas rotas comerciais regulares de ou para esse aeroporto. As medidas serão aplicadas desde o início da sua operação comercial regular.
O regime prevê uma isenção de 100% das taxas de estacionamento, aterragem, iluminação, utilização de instalações de navegação e serviços durante os dois primeiros anos. A isenção será então reduzida para 50% no terceiro e quarto anos.
O texto prevê igualmente isenções aduaneiras para os equipamentos e sistemas destinados à segurança e ao funcionamento do aeroporto. Os impostos de partida dos passageiros que utilizam Qlayaat seriam reduzidos em 50%, nas condições previstas na disposição.
Estas medidas destinam-se a reduzir os custos de exploração das empresas susceptíveis de servir o novo aeroporto. No entanto, constituem receitas que o Estado aceitaria renunciar temporariamente para incentivar a actividade comercial.
Aeroporto de Beirute: compensação financeira pelo Middle East Airlines Group
O artigo 77.o introduz um mecanismo financeiro para duas empresas distintas: a Middle East Airlines, uma companhia aérea nacional e a Middle East Airports Services, que presta serviços relacionados com o aeroporto de Beirute.
Esta disposição prevê uma compensação entre os montantes devidos pelo Estado aos serviços de manutenção, reabilitação e exploração do aeroporto e os montantes devidos ao Estado pela Middle East Airlines por encargos e encargos relativos à utilização de instalações aeroportuárias.
O mecanismo permite assim a reconciliação de duas categorias de créditos. Por outro lado, estão incluídas as obrigações financeiras do Estado para com o prestador de serviços aeroportuários. Por outro lado, as taxas das companhias aéreas aparecem.
Esta compensação não constitui necessariamente uma anulação da dívida. Permite que as obrigações recíprocas sejam resolvidas de acordo com os procedimentos previstos no texto.
A participação financeira dependerá dos montantes efectivamente reconhecidos de ambas as partes. Estas informações não são especificadas nas informações disponíveis. No entanto, o artigo 77.o introduz uma disposição especial relativa às relações financeiras entre o Estado e as duas empresas.
Propriedades marítimas: mais quatro meses para regularizar certas ocupações
O Conselho de Ministros acrescentou quatro artigos, numerados de 67 a 70, relativos à ocupação do domínio marítimo público.
Estas disposições incluem um novo período excepcional de regularização. As pessoas que ocupassem terrenos no domínio marítimo público antes de 1 de Janeiro de 1994, sem terem apresentado um pedido de regularização, teriam mais quatro meses para apresentarem o seu caso.
Ao mesmo tempo, o texto prevê sanções mais severas para ocupações irregulares mais recentes. As coimas adicionais podem ser até cinco vezes a taxa de ocupação anual.
Os infractores também podem ser obrigados a remover instalações irregulares às suas próprias custas.
Por conseguinte, o regime combina duas orientações. Fornece tempo adicional para alguns antigos ocupantes, reforçando simultaneamente as sanções contra infracções mais recentes.
Importações: uma taxa reduzida mas transferida para prestadores privados
Outra alteração diz respeito à certificação dos certificados de origem e das facturas comerciais.
No projeto inicial do Ministério das Finanças, o artigo 56 previa a certificação por consulados libaneses com uma taxa de quatro por mil do valor dos bens.
O Governo substituiu esta disposição pelo artigo 55.o. A certificação poderia agora ser realizada por entidades adjudicantes com o Conselho Aduaneiro Superior, contra remuneração não superior a um por mil do valor das mercadorias.
Por conseguinte, a alteração reduz a taxa máxima da imposição, mas também modifica o seu beneficiário. Em vez de serem recolhidos pelos consulados em benefício das finanças públicas, a remuneração seria paga aos prestadores privados.
Os importadores poderiam incorporar este custo nos seus preços de venda. Por conseguinte, a medida teria consequências diferentes para as finanças públicas, as empresas de certificação e os consumidores.
Aeronaves privadas e iates: novas taxas
O orçamento alterado prevê igualmente novas taxas sobre certas actividades de luxo.
A aeronave privada estaria sujeita a uma carga anual de entre 5.000 e 40.000 dólares, dependendo do seu peso. Um imposto de 1.000 dólares também seria aplicado a certas rotas internacionais realizadas por aeronaves privadas de acordo com as condições estabelecidas no artigo 72.o.
O artigo 71.o introduz taxas anuais sobre iates de luxo e embarcações de recreio registadas no Líbano. A quantidade varia dependendo do comprimento dos barcos.
Estas novas receitas somam-se a alterações nas autorizações de trabalho, certificações administrativas, certas actividades de seguros e multas relacionadas com infracções sem tabaco.
Por conseguinte, o Governo optou por aumentar várias taxas específicas, mantendo ao mesmo tempo certas isenções e abandonando medidas para aumentar a base fiscal.
As alterações ao orçamento 2027 constituem assim um quadro claro para a arbitragem. As empresas offshore mantêm a sua vantagem sobre os direitos de herança. A reforma proposta não abrange a habitação vazia. Os portos de Trípoli, Saida e Tiro não estão integrados no novo mecanismo de transferência de excedentes. Ao mesmo tempo, as televisões religiosas recebem vantagens fiscais, a Qlayaat recebe incentivos e é criado um mecanismo de compensação para atividades relacionadas com o aeroporto de Beirute. O financiamento de vários ministérios e da segurança social está a diminuir, enquanto as reservas orçamentais estão a aumentar drasticamente.
Estas disposições constam do projecto alterado considerado em 20 de Outubro de 2026. Não devem ser confundidas com uma lei financeira final.

Comentários