

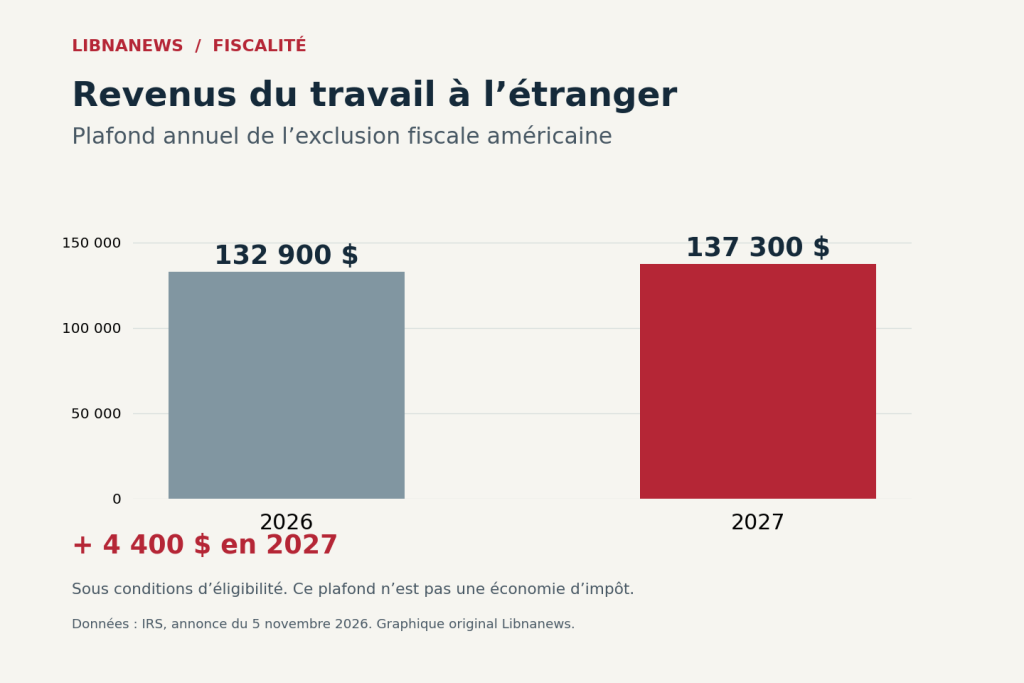
Os impostos dos EUA 2027 estão a tornar-se mais precisos. Em 5 de novembro de 2026, a administração fiscal federal anunciou que quase 70 provisões seriam ajustadas anualmente. Os limiares das prestações, a dedução do montante fixo e vários créditos aumentam. Para os contribuintes dos EUA que trabalham no exterior, o limite máximo para a exclusão da renda comercial chegará a US $137.300, em comparação com US $132.900 em 2026. Estes montantes dizem geralmente respeito às declarações apresentadas em 2028.
O anúncio é de interesse para as famílias nos Estados Unidos, particularmente na diáspora libanesa. Também diz respeito a alguns cidadãos americanos que vivem no Líbano ou noutro país. A sua residência no estrangeiro não elimina as suas obrigações fiscais dos EUA. No entanto, a aplicação das medidas depende do estatuto fiscal, da natureza do rendimento e das condições de cada benefício.
A atualização baseia-se na indexação anual da inflação. Intervém no quadro jurídico existente. A publicação de 5 de Novembro não é, portanto, uma nova reforma votada após as eleições americanas. Estabelece montantes utilizáveis para o ano fiscal de 2027, com taxas de imposto de renda que permanecem entre 10% e 37%.
Impostos americanos 2027: o calendário a distinguir
Três encontros podem ser confusos. O anúncio veio em novembro de 2026. Os novos limiares dizem respeito às receitas do exercício de 2027. As declarações correspondentes serão geralmente apresentadas em 2028. A campanha de reportagem da Primavera de 2027 incidirá sobre as receitas de 2026.
Este atraso conta para comparar as escalas. Um agregado familiar que prepare o seu próximo retorno não deverá substituir os limiares de 2026 pelos anunciados para 2027. Do mesmo modo, o aumento de um limite máximo para o próximo ano não altera retroactivamente um retorno já apresentado. O ano de rendimento continua a ser o primeiro marco a ser verificado.
Uma dedução de soma fixa de $33.200 para um casal
Para casais que apresentam uma declaração conjunta, a dedução de soma fixa chegará a 33.200 dólares em 2027. Aumenta em 1.000 dólares sobre 2026. Para pessoas solteiras e casadas relatando separadamente, serão 16 600 dólares. O montante aplicável à categoria « chefe de família » dos Estados Unidos será de 24,925 dólares.
Esta categoria corresponde a um estatuto fiscal sujeito a condições específicas. Não é simplesmente derivado de ser a pessoa que financia um lar. Os montantes anunciados são as deduções básicas. Certas situações, como a idade ou a cegueira, podem beneficiar de montantes adicionais.
Uma dedução reduz o rendimento para efeitos fiscais. Não é um montante pago ao contribuinte. Assim, o aumento de 1.000 dólares para uma declaração conjunta não anuncia um reembolso automático de 1.000 dólares. O seu efeito depende, nomeadamente, do rendimento tributável e de outros elementos da declaração.
As sete taxas permanecem em vigor, os limiares mudam
A escala federal mantém sete taxas marginais. Os limiares seguintes aplicam-se ao rendimento tributável após as deduções aplicáveis. Não devem ser lidos como níveis salariais brutos.
| Taxa marginal | Simples: rendimento tributável | Casal, declaração comum |
|---|---|---|
| 10 % | Até $12.800 | Até $25.600 |
| 12 % | Mais de $12.800 | Mais de $25.600 |
| 22% | Mais de $52.025 | Mais de $104.050 |
| 24 por cento | Mais de $109.125 | Mais de $218.250 |
| 32 % | Mais de $208,325 | Mais de $416.650 |
| 35 % | Além de $264,550 | Mais de $529.100 |
| 37% | Mais de $661.375 | Além de $793,650 |
Cada taxa aplica-se à parte de rendimento da sua faixa até ao limiar seguinte. Por conseguinte, a passagem de um limiar não sujeita todos os rendimentos à taxa mais elevada. A taxa marginal difere da taxa média efectivamente suportada. Este quadro não abrange outros estatutos de reporte ou regimes especiais para determinados rendimentos.
No exterior, uma exclusão de 137.300 dólares
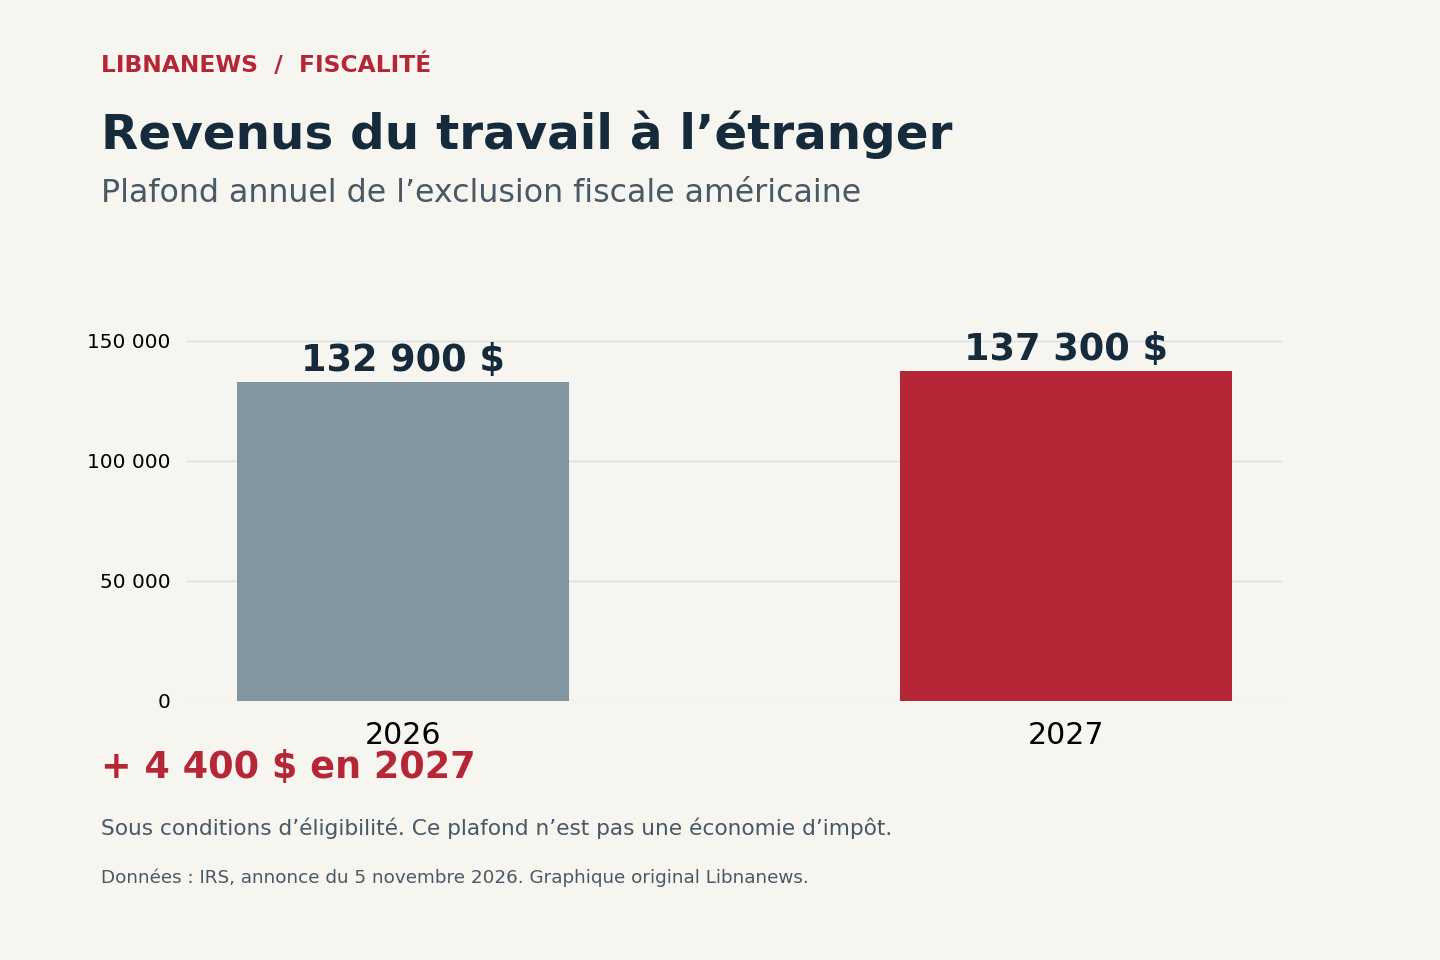
O teto anual para a exclusão do rendimento ganho estrangeiro é aumentado de $132.900 para $137.300. O aumento é de 4.400 dólares. Esse esquema permite, sujeito a condições, excluir a renda profissional estrangeira do cálculo do imposto federal de renda. Isto não é nem um pagamento nem uma isenção geral de todos os recursos recebidos fora dos Estados Unidos.
Para se qualificar, são necessários rendimentos profissionais estrangeiros e um domicílio de imposto sobre as empresas num país estrangeiro. As regras prevêem então diferentes testes. Em particular, um cidadão dos EUA pode cumprir o critério de residência real no exterior por um período ininterrupto, incluindo um ano fiscal inteiro.
Outra rota é uma presença física no exterior de pelo menos 330 dias completos durante 12 meses consecutivos. As condições aplicáveis aos residentes de impostos dos EUA que não são cidadãos dos EUA são únicas. Por conseguinte, o simples facto de possuir ou permanecer no Líbano não permite concluir a elegibilidade.
A natureza dos montantes recebidos continua a ser decisiva. O regime abrange os rendimentos do trabalho, tais como salários ou taxas. As pensões e as rendas não são abrangidas por esta definição. Para os trabalhadores independentes elegíveis, a exclusão pode reduzir o imposto sobre o rendimento sem reduzir o imposto sobre o emprego independente dos EUA.
Para um cidadão americano que vive no Líbano, o novo tecto pode, assim, ser prático. Mas não isenta automaticamente de apresentar uma declaração americana. As receitas globais são, em princípio, ainda afectadas pelo sistema fiscal dos EUA. As prestações disponíveis devem ser pedidas na declaração adequada.
Crédito infantil aumenta em US $ 100
O crédito máximo de imposto infantil atingirá US$ 2.300 em 2027, em comparação com US$ 2.200 em 2026. A parte reembolsável vai aumentar para $1,800, ou um adicional $100. Estes limites máximos não garantem que cada família receba o montante máximo. A elegibilidade e o cálculo continuam sujeitos às regras de crédito.
A diferença com a dedução do montante fixo é essencial. Um crédito afecta o imposto calculado, enquanto uma dedução afecta o rendimento tributável. A natureza reembolsável responde a outra questão: a possibilidade de receber parte do crédito além do imposto devido. Por conseguinte, adicionar directamente todos os limites máximos anunciados não poupa a carga fiscal das famílias.
Os contribuintes com rendimentos ou obrigações em vários países terão também de rever as suas obrigações de prestação de informações separadas. Certas declarações de contas estrangeiras continuam a ser devidas mesmo na ausência de rendimento tributável dessas contas. A melhoria do limite máximo de rendimento não as elimina.
Os valores publicados são agora os marcos federais para 2027. A sua aplicação a uma situação individual requer a verificação do estatuto e das condições declaratórias de cada dispositivo. Quaisquer alterações legislativas futuras podem levar a novas instruções antes de arquivar 2028 retorna.

Comentários